「管理会計とは何か」と聞かれても、具体的に何をすればよいか分からない経営者や経理担当者は少なくありません。
管理会計は、経営者の意思決定を社内向けに支える会計です。
本記事では、管理会計の目的や4つの実務手法、押さえておきたい指標、中小企業での始め方まで解説します。
読み終える頃には、自社がまず何から着手すべきかを判断できるようになります。
管理会計とは?定義と法律上の位置づけ
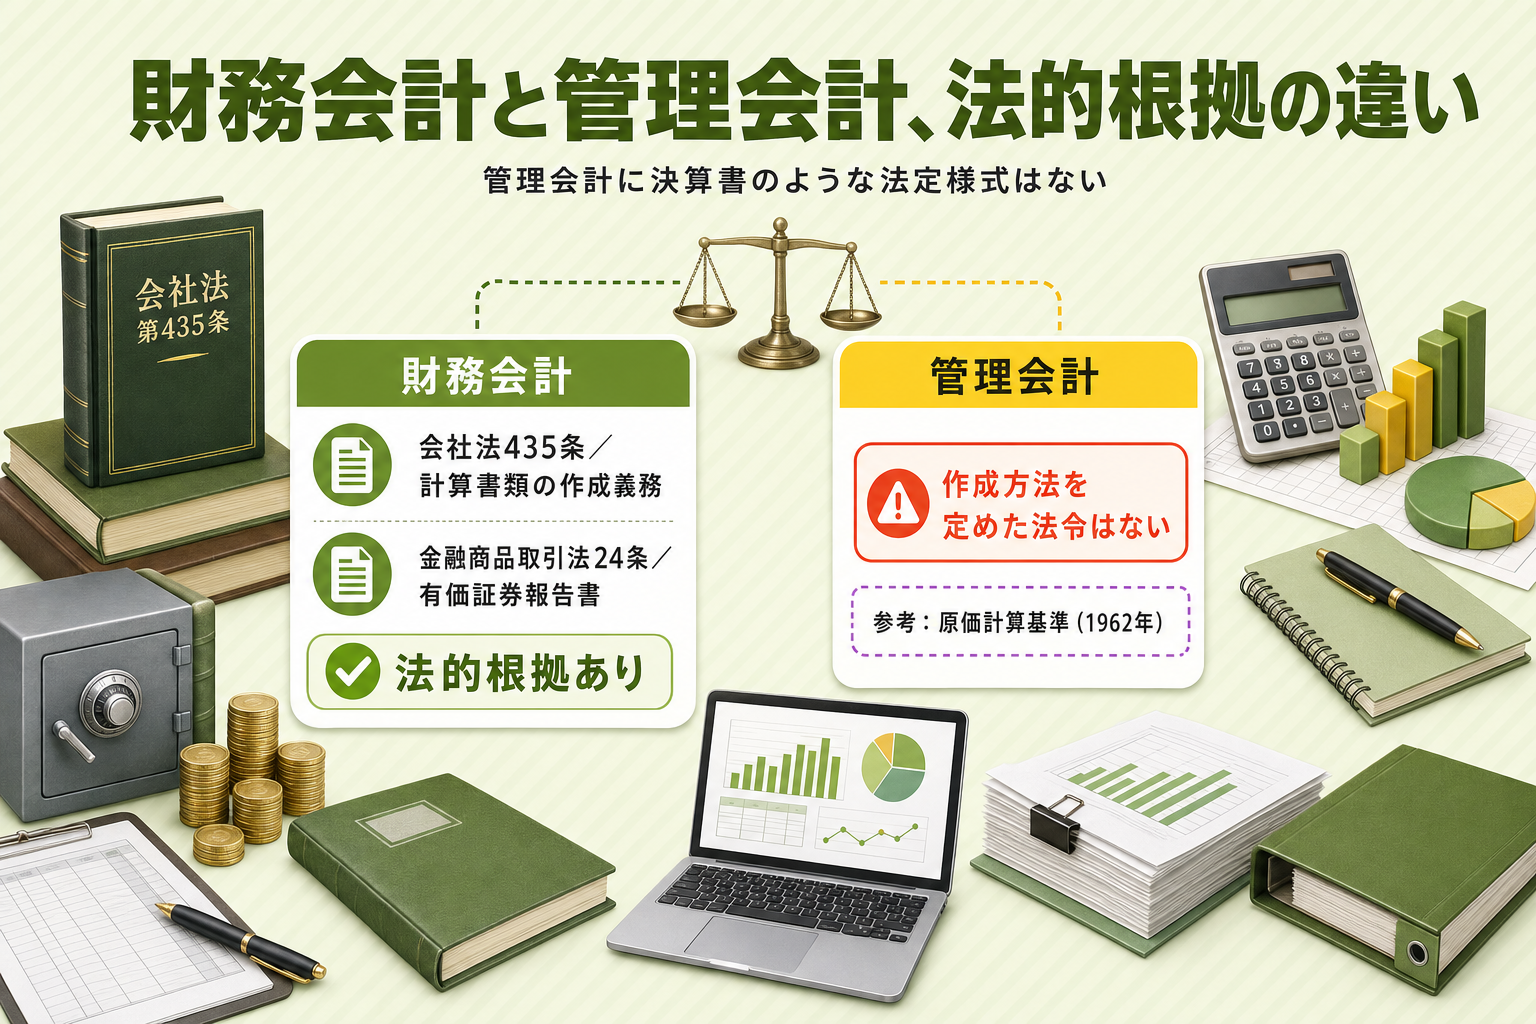
管理会計を理解するには、まず財務会計との法的な違いを押さえておくことが近道です。
財務会計には会社法・金融商品取引法という明確な法的根拠がある
会社法435条は「株式会社は、法務省令で定めるところにより、各事業年度に係る計算書類(中略)及び事業報告並びにこれらの附属明細書を作成しなければならない」と定め、上場・非上場を問わずすべての株式会社が対象です。
金融商品取引法24条の有価証券報告書の提出義務は、上場企業に限られます。
どちらも財務会計、すなわち外部への報告を目的とした会計を規律する法律です。
管理会計には財務会計のような法令上の作成義務がない
一方、管理会計そのものの作成方法や様式を定めた法令・府令は確認できません。
決算書のように従うべき書式がないぶん、管理する範囲と深さを決めるのは各社自身です。
管理会計に最も近い公的基準は原価計算基準(1962年)
「管理会計」そのものを定めた法令はありませんが、最も近い公的基準として原価計算基準(1962年・大蔵省企業会計審議会)があります。
ただし同基準は原価計算という一手法についての基準であり、管理会計全般を規定した基準ではありません。
原価計算基準が掲げる原価計算の目的は5つです。
財務諸表に表示する原価の集計と価格計算に加えて、経営管理者の各階層への原価管理資料の提供、予算の編成ならびに予算統制、経営の基本計画の設定に必要な原価情報の提供が並びます。
後半の3つは、現代の管理会計が担う原価管理・予実管理・意思決定支援とほぼ重なる内容です。
「管理会計に決まったルールはない」と語られがちですが、原価計算という一手法に限れば、公的な基準文書が管理会計に近い目的をすでに明記しています。
会社法・金融商品取引法は改正されることがあるため、最新の条文は必ずe-Gov法令検索などの公式情報でご確認ください。
本記事の内容は2026年9月時点のものです。
出典:会社法(平成十七年法律第八十六号)|e-Gov法令検索 出典:金融商品取引法(昭和二十三年法律第二十五号)|e-Gov法令検索 出典:会計基準詳細(原価計算基準)|会計基準検索システム ASSET-ASBJ(公益財団法人 財務会計基準機構)
管理会計と財務会計・税務会計の違い(要点)
財務会計は、過去の実績をもとに決算書を作成し、株主や銀行など社外の関係者への報告を目的とした「報告会計」です。
これに対して管理会計は、社内の経営者や管理者が将来の経営判断に使う道具としての会計です。
税務会計を含めた3つの会計の役割や実務上の違いは、以下の記事で詳しく整理しています。
財務会計・税務会計・管理会計の違いとは?目的・役割から実務まで専門家が解説
出典:損益分岐点分析の魔法:損益分岐点分析を活用し未知なる利益の扉を開けよう|東京都よろず支援拠点
管理会計の目的
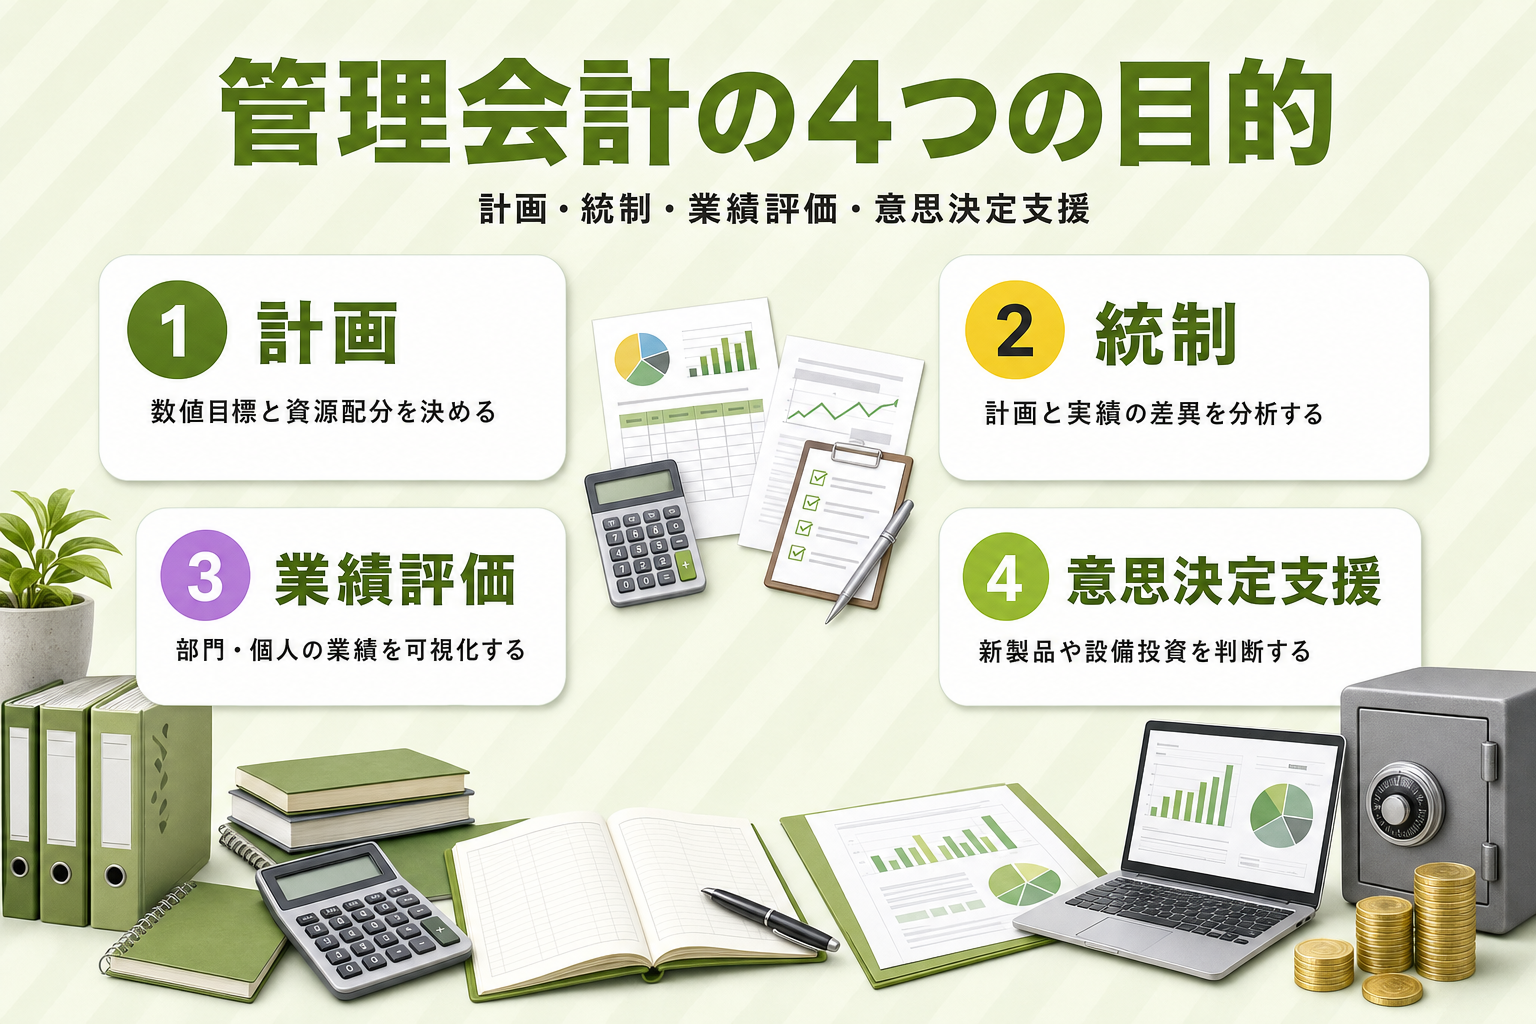
管理会計には、学術的に整理された4つの目的があります。
それぞれがどのような役割を持つのか、原価計算基準の考え方とあわせて見ていきましょう。
計画:経営目標を数値化し資源配分を決める
管理会計における計画(Planning)とは、戦略目標に基づいて数値目標を策定し、経営資源を配分する機能です。
これは原価計算基準が原価計算の目的の一つとして掲げる「経営の基本計画」の考え方とも重なります。
目標を数字に落とし込むことで、経営判断の土台ができます。
統制:実績と計画の差異を分析し行動を修正する
統制(Control)とは、計画と実績の差異を分析し、必要に応じて組織の行動を修正・改善する機能です。
原価計算基準も「予算の編成ならびに予算統制のために必要な原価資料を提供すること」を原価計算の目的の一つに掲げており、計画と実績を対照比較する仕組みが管理会計の中核にあります。
業績評価:部門・個人の業績を可視化する
業績評価(Performance Evaluation)とは、部門や個人の業績を可視化し、報酬設計などに役立てる機能です。
原価計算基準も「作業区分等に基づく部門を管理責任の区分とし、各部門における作業の原価を計算し、各管理区分における原価発生の責任を明らかにさせる」としており、部門ごとに責任の所在を明確にする考え方は現在の業績管理にも通じます。
意思決定支援:新製品導入や設備投資を判断する材料になる
意思決定支援(Decision Making)とは、新製品の導入や設備投資、価格設定などを判断する際の材料を提供する機能です。
原価計算基準が原価計算の目的として掲げる「経営管理者の各階層に対して、原価管理に必要な原価資料を提供すること」も、現場の判断材料を用意するという点で意思決定支援と重なります。
出典:会計基準詳細(原価計算基準)|会計基準検索システム ASSET-ASBJ(公益財団法人 財務会計基準機構) 出典:中小企業における管理会計の歴史的展開と導入の要因・効果(日本政策金融公庫論集 第69号)|日本政策金融公庫総合研究所
管理会計の4つの実務手法(予実管理・原価管理・資金繰り管理・経営分析)
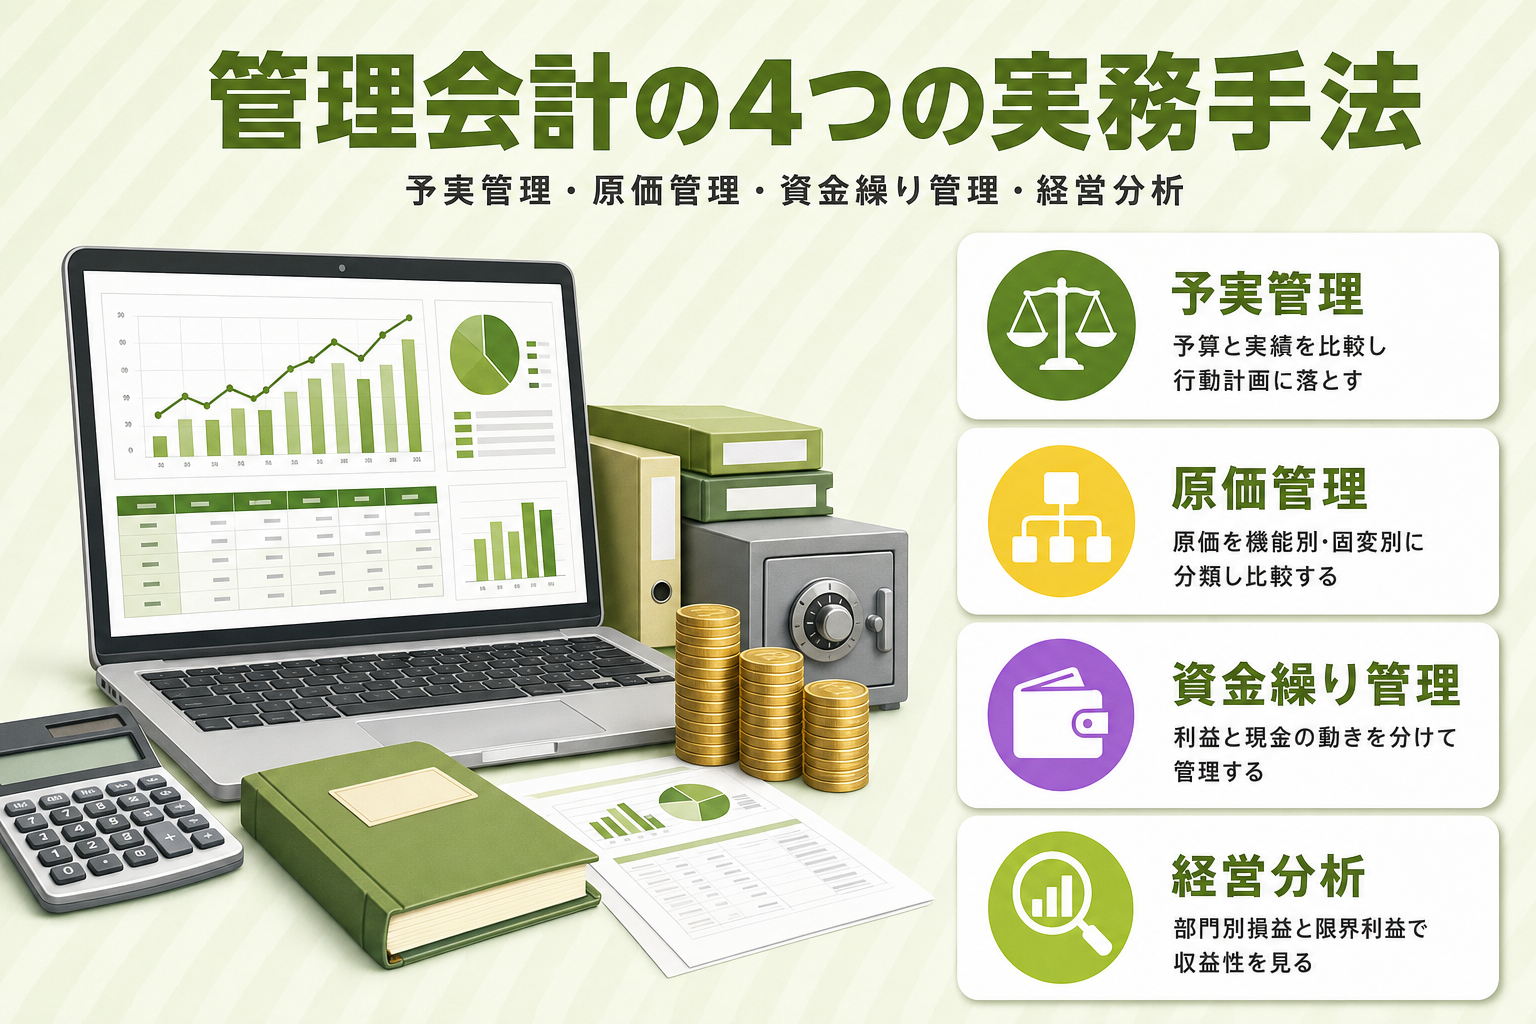
管理会計の実務は、大きく4つの手法に分けられます。
それぞれ何を、どのように比較・分析するのかを見ていきましょう。
予実管理:予算と実績を比較し行動計画に落とし込む
予実管理とは、あらかじめ立てた予算と実際の実績を比較し、差異の原因を分析して次の行動計画に落とし込む手法です。
中小企業庁の手引きでは、予算を立てる意味として、将来の数字目標を示す意思と、成果につながる仮説を持つことの2点を挙げています。
予算は数字の目標であると同時に、成果につながる道筋を社内で共有するための手段です。
【専門家が解説】予実管理とは?目的から簡単な始め方、失敗しない5つのコツまで
原価管理:原価を機能別・固定費変動費で分類し標準と比較する
原価管理とは、原価を機能別や直接費・間接費、固定費・変動費などに分類し、標準原価と実績を比較して差異を分析する手法です。
原価計算基準も、原価要素を機能別に、また直接費と間接費、固定費と変動費、管理可能費と管理不能費の区分に基づいて分類し計算するとしています。
分類の軸を統一しておくと、どこにコストがかかっているかが把握しやすくなります。
資金繰り管理:利益と資金の動きを分けて管理する
資金繰り管理とは、帳簿上の利益と、実際に会社に出入りする現金の動きを分けて管理する手法です。
利益が出ていても、入金と出金のタイミングがずれれば資金がショートすることもあるため、管理会計では利益と資金繰りを別軸で捉えます。
資金繰り表の作り方や読み方は、以下の記事で詳しく解説しています。
経営分析:部門別損益と限界利益で収益性を見る
経営分析とは、部門別の損益や限界利益をもとに、どの事業・商品が収益性を持つかを見極める手法です。
中小企業庁の手引きでも、部門ごとに売上とコストを集計した部門別損益表を作成し、コストを変動費と固定費に分けて限界利益を算出する取り組みが紹介されています。
全社の損益計算書を眺めているだけでは、どの部門が利益を生み、どこが足を引っ張っているのかまでは見えないままです。
利益と手元資金の動きがなぜずれるのかは、以下の記事で図解しています。
出典:「経営力向上」のヒント〜中小企業のための「会計」活用の手引き〜|中小企業庁 出典:会計基準詳細(原価計算基準)|会計基準検索システム ASSET-ASBJ(公益財団法人 財務会計基準機構)
管理会計に役立つ指標・KPI
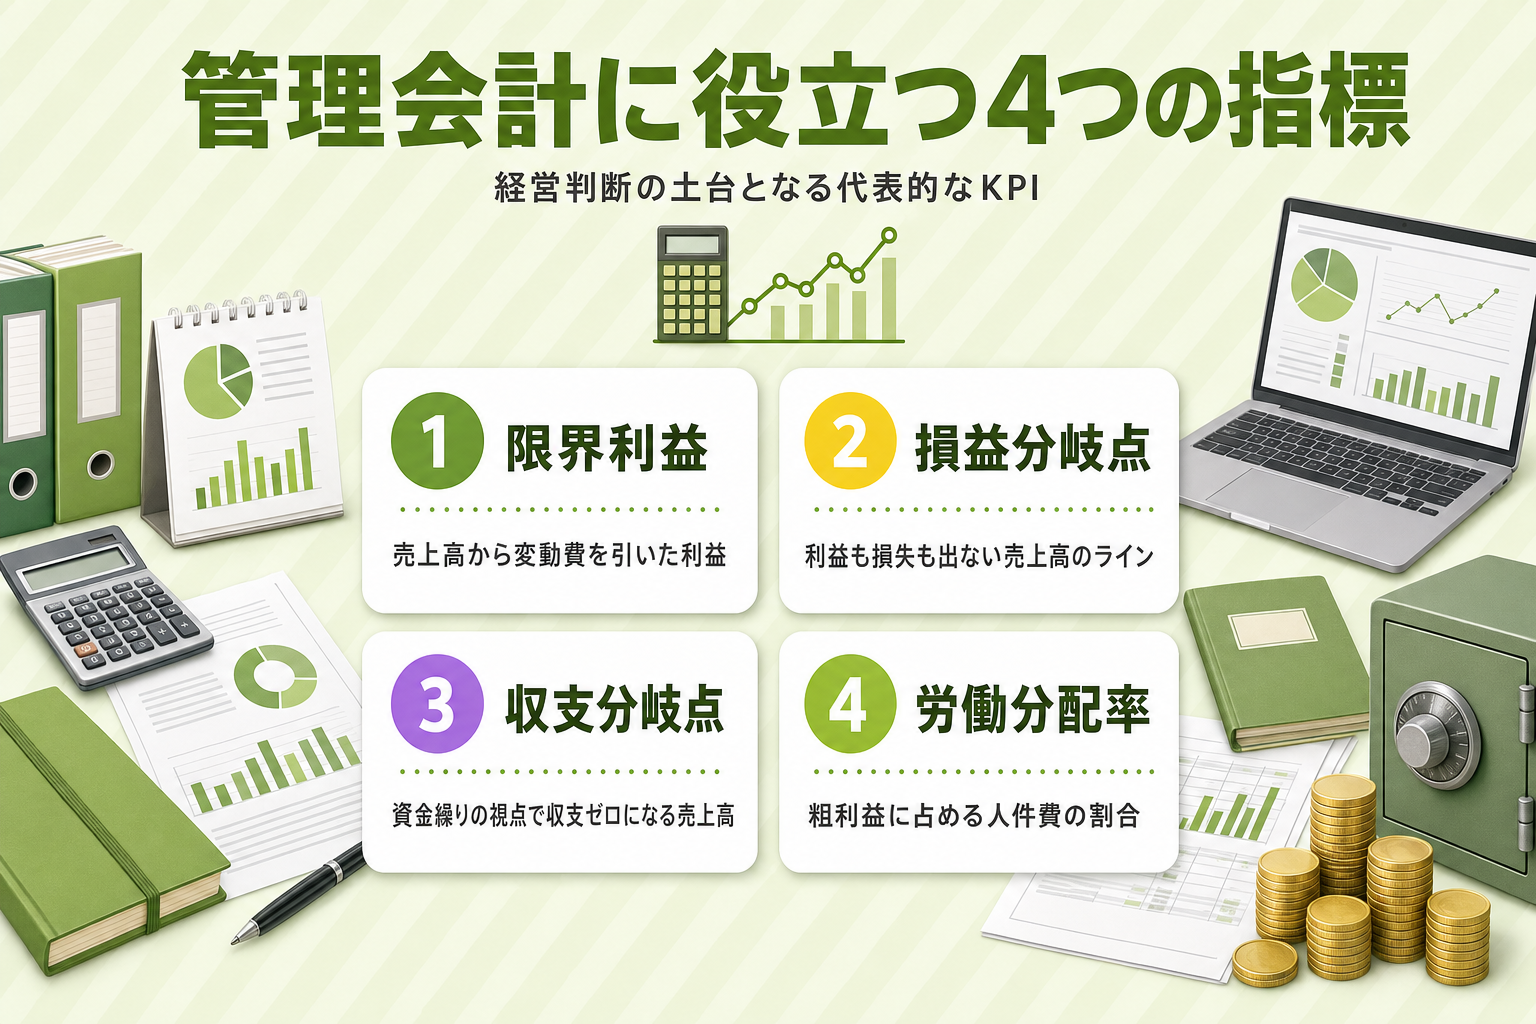
管理会計を実務で活かすには、判断の物差しとなる指標も押さえておく必要があります。
KPIは重要業績評価指標(Key Performance Indicators)の略です。
中小企業庁の手引きでは、会社全体の業務プロセスを明確にしたうえで各部門の役割を業務指標へ分解し、日次単位で測定する仕組みとして紹介されています。
現場の貢献度が数字で見える形になるほど、改善活動の実効性は高まるという考え方です。
ここでは、経営判断の土台となる代表的な4つの指標を紹介します。
限界利益:コストを変動費と固定費に分けて把握する
限界利益とは、売上高から変動費を差し引いた利益のことで、固定費を回収し利益を生み出す力を示す指標です。
粗利益と混同されがちですが、変動費と固定費を分けて考える点が限界利益の特徴です。
より詳しい計算式や粗利益との違いは、以下の記事で解説しています。
粗利益と限界利益の違いとは?定義・計算式の差と使い分け方を解説
損益分岐点:利益が出る売上ラインを把握する
損益分岐点とは、売上高と費用がちょうど一致し、利益も損失も出ない売上高のラインを指します。
このラインを把握しておくと、どこまで売上を伸ばせば黒字化するかの目安になります。
詳しい計算式や求め方は、以下の記事のとおりです。
収支分岐点:資金繰りの観点から目標売上高を把握する
収支分岐点とは、損益ではなく実際の入出金、つまり資金繰りの観点から見て収支がゼロになる売上高のことです。
損益分岐点だけを見ていると、黒字なのに資金がショートする事態を見落としかねません。
利益ベースと資金ベースの両方から目標売上高を確認しておくと、資金繰りの見通しが立てやすくなります。
労働分配率:人件費の適正水準を把握する
労働分配率とは、粗利益(付加価値)に占める人件費の割合を示す指標で、人件費の水準を見極める材料になります。
業種によって目安が異なるため、自社の数値だけで一概に判断しないよう気をつけましょう。
業種別の目安や注意したいポイントは、以下の記事で解説しています。
労働分配率とは?計算方法から業種別目安、危険信号まで5つのステップで徹底解説
出典:「経営力向上」のヒント〜中小企業のための「会計」活用の手引き〜|中小企業庁
中小企業が管理会計を導入する手順
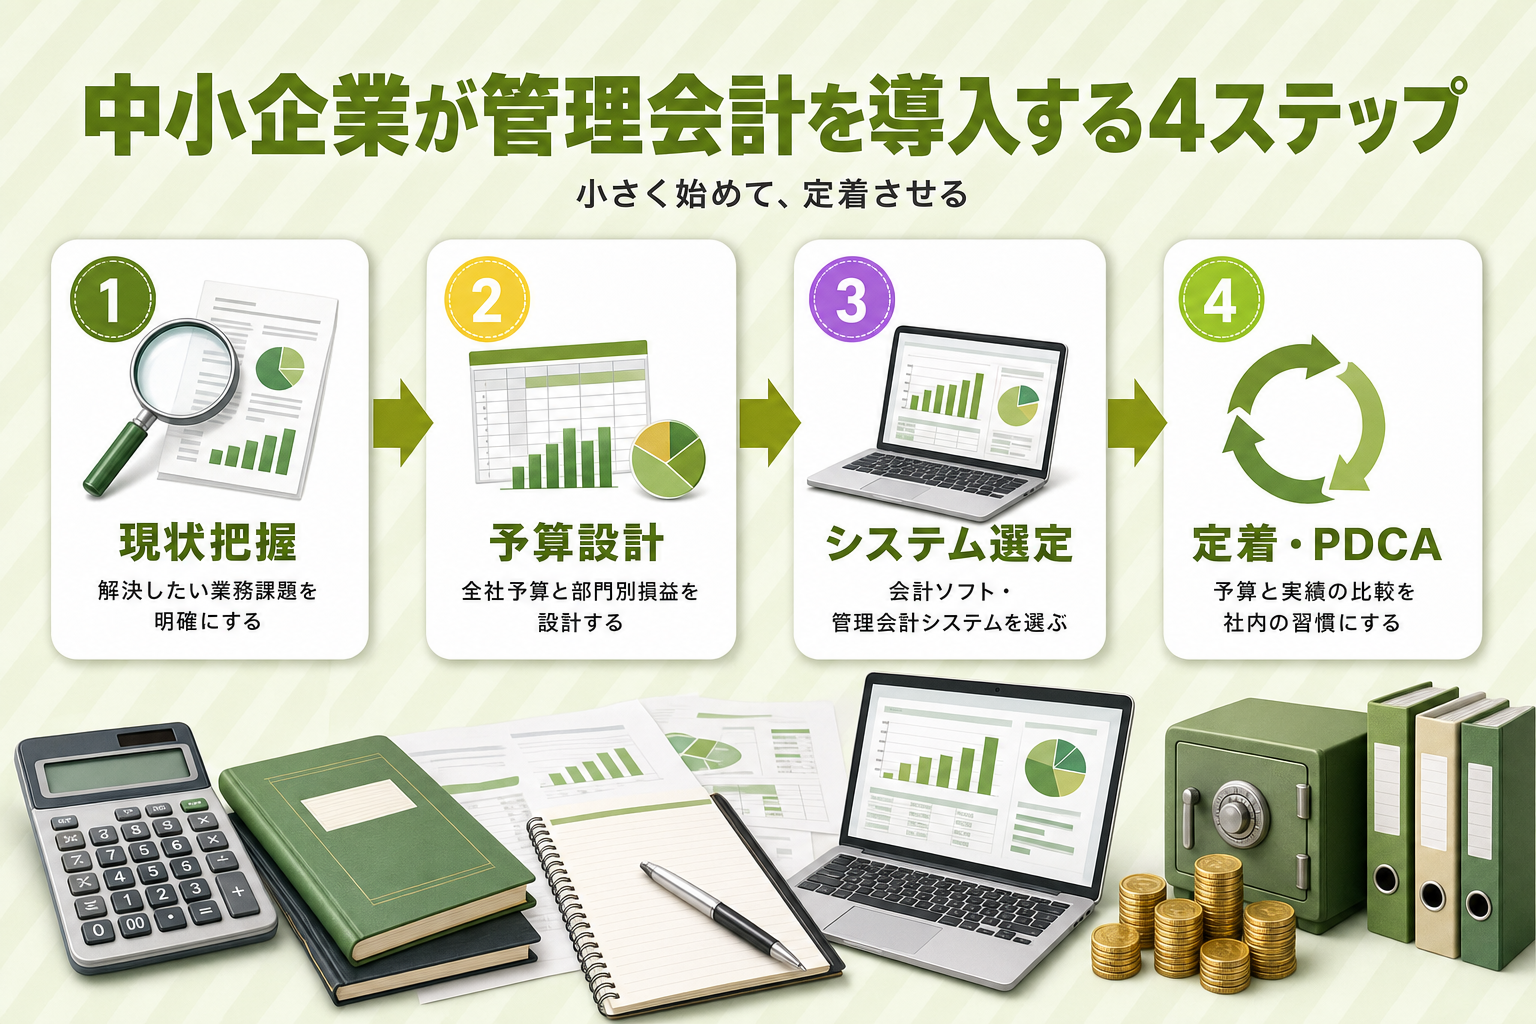
管理会計を始めるといっても、いきなり高度な仕組みを整える必要はありません。
基本的な手順を4段階に分けて紹介します。
現状把握と管理会計の目的を明確にする
管理会計を始める第一歩は、自社がどの業務課題を解決したいのかを明確にすることです。
資金繰りが読めない、部門別の採算がつかめない、コストの内訳が見えないなど、課題は会社によって異なります。
まず決めるべきは、何のために管理会計を導入するのかという目的です。
全社予算・部門別損益の設計から始める
現状の課題が見えたら、次は全社予算や部門別損益表の設計に取り掛かります。
中小企業庁の手引きが紹介しているのも、部門ごとに売上とコストを集計し、部門長に業績責任を持たせる部門別業績管理です。
まずは翌期の売上と費用の前提を書き出し、1枚の全社予算にまとめるところから着手します。
【プロ監修】経営計画書テンプレートを無料ダウンロード!目的別の書き方や作成ポイントを徹底解説
会計ソフト・管理会計システムを選定する
予算管理や部門別損益をExcelで運用する企業は多いものの、部門や項目が増えるほど属人化や更新負荷が大きくなります。
その場合の選択肢が、会計ソフトや管理会計に対応したシステムへの移行です。
選定時は試用期間を使い、伝票の起票から月次の締めまでを担当者に実際に操作してもらうと、自社の業務フローとの相性を判断できます。
会計ソフトのチェックのやり方|入力後の確認手順とソフト選定7項目を徹底解説
運用を定着させ、PDCAを回す
システムを導入しても、運用が定着しなければ管理会計は機能しません。
原価計算基準が予算統制について示すように、予算と実績を対照比較する仕組みを社内の習慣にすることが定着の鍵です。
差異が出た理由を振り返り、次の予算や行動計画に反映するサイクルを繰り返しましょう。
出典:「経営力向上」のヒント〜中小企業のための「会計」活用の手引き〜|中小企業庁 出典:会計基準詳細(原価計算基準)|会計基準検索システム ASSET-ASBJ(公益財団法人 財務会計基準機構)
管理会計を導入するメリット・デメリット
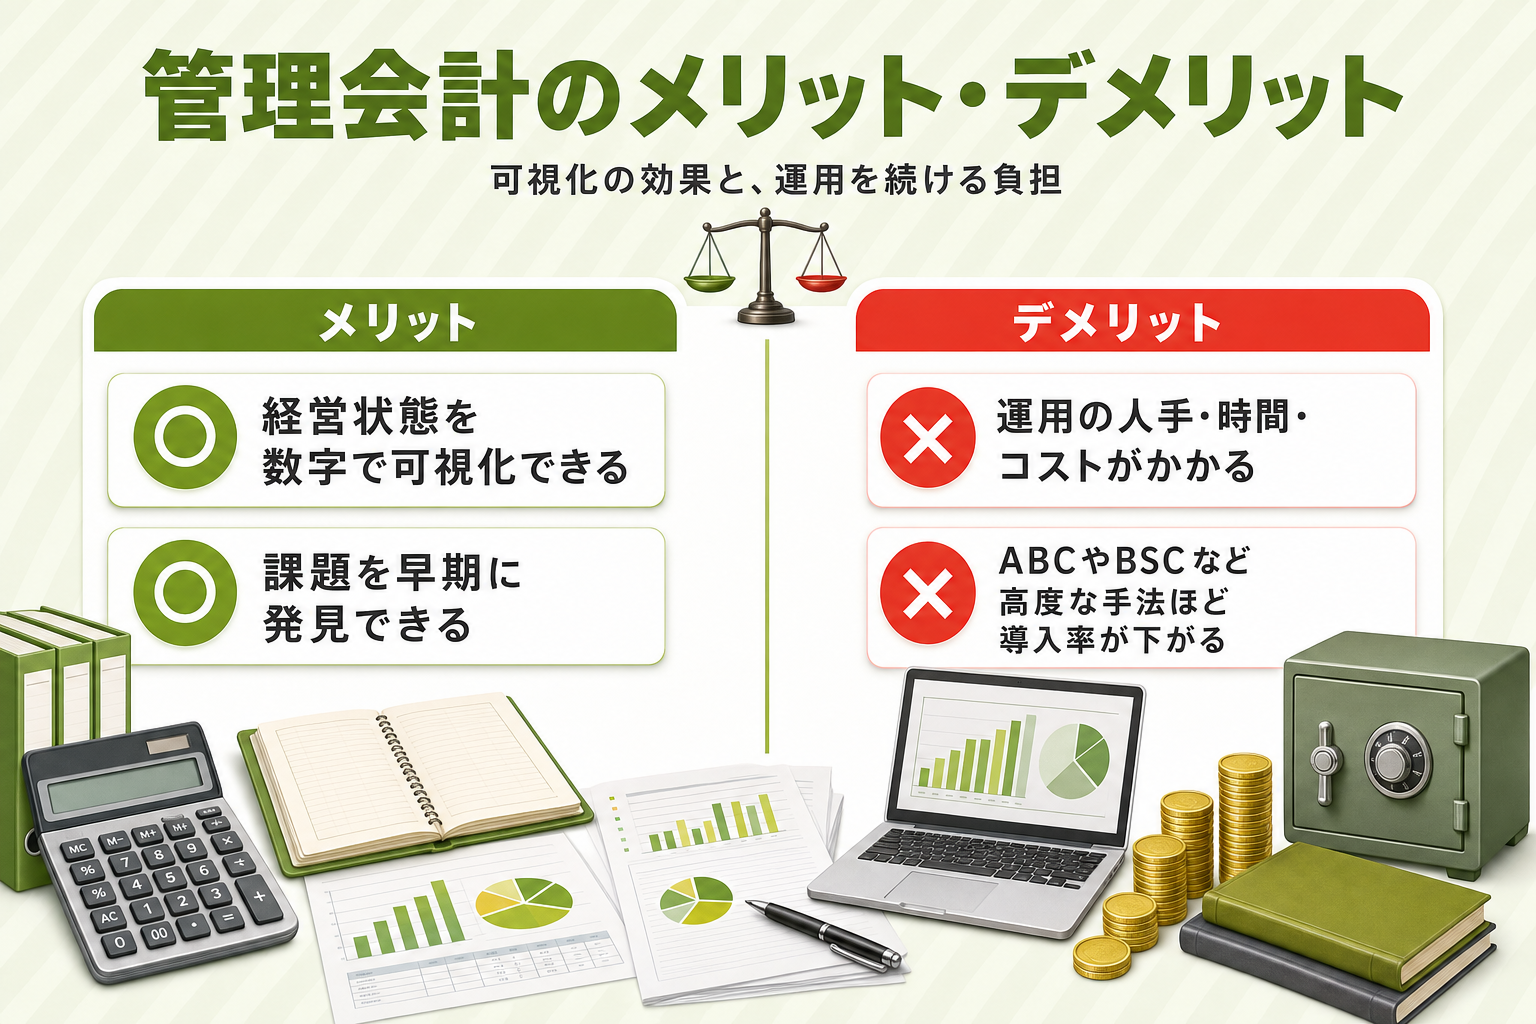
管理会計には、経営状態が数字で見えるようになる効果と、その仕組みを維持し続ける負担の両方があります。
メリット:経営状態の可視化と早期の課題発見
管理会計を導入する最大のメリットは、経営状態を数字で可視化し、課題を早期に発見できることです。
予算管理・原価計算・損益測定といった基礎的な手法は、複数の調査で導入率が高いことが報告されています。
まずは基礎的な手法から取り入れている企業が多いのが実情です。
デメリット:運用負担とコスト増、高度な手法ほどハードルが上がる
一方で、管理会計にはデメリットもあります。
仕組みづくりと運用にかかる人手や時間、そしてコスト増が現実的な負担です。
活動基準原価計算(ABC)やバランスト・スコアカード(BSC)のような高度な手法は、複数の調査で導入率が低いことが報告されています。
中小企業がまず基礎的な手法から着手し、段階的に広げていくのは無理のない進め方です。
出典:中小企業における管理会計の歴史的展開と導入の要因・効果(日本政策金融公庫論集 第69号)|日本政策金融公庫総合研究所
管理会計担当者に求められるスキル・キャリア
求められるスキル:会計知識と部門をまたぐ調整力
管理会計の担当者には、経理・財務の基礎知識に加えて、各部門の業務内容を理解する力が欠かせません。
数字を作るだけでなく、現場の言葉に置き換えて説明できるかどうかが、管理会計が実際に機能するかを左右します。
専門用語をかみ砕いて現場に伝える力こそが、管理会計を機能させる鍵です。
キャリアパス:経理・財務から管理会計担当への広がり
中小企業では、管理会計の専任担当者を置かず、経営者自身や経理担当者が兼務するケースが少なくありません。
一方で企業規模が大きくなるにつれ、経理・財務の経験を積んだ人材が管理会計を専門に担うポジションへ移っていく例も見られます。
まずは日々の予実管理や部門別損益の集計から関わり、実務経験を積み重ねていく道筋が一般的です。
管理会計の導入・運用に迷ったらEncoachへ相談を

管理会計は、会社ごとに解決したい課題や適した手法が異なるため、何から手をつければよいか迷う経営者も少なくありません。
Encoachでは、財務・会計・税務の専門知識を持つ専門家が、予実管理や資金繰り管理の設計から日々の運用体制づくりまで伴走します。
自社に合った管理会計の始め方を相談したい方は、お気軽にご連絡ください。
財務・会計・税務でお困りの際は、LINEからお気軽にご相談ください。
管理会計についてよくある質問
Q1. 管理会計とは具体的に何ですか?
管理会計とは、社内の経営者や管理者が将来の経営判断に使うための会計です。
過去の実績を外部へ報告する財務会計とは異なり、予算管理や原価管理などを通じて、意思決定を数字の面から支える役割を持ちます。
Q2. 管理会計の4つの業務にはどのようなものがありますか?
管理会計の代表的な実務は、予実管理・原価管理・資金繰り管理・経営分析の4つです。
予算と実績の比較から、原価の分類、資金の動き、部門別の収益性まで、それぞれ役割が異なります。
Q3. 管理会計に必要なスキルは何ですか?
必要なのは、経理・財務の基礎知識に加えて、各部門の業務を理解し、数字を現場の言葉に置き換えて説明する力です。
専門知識だけでなく、部門をまたいで調整する力も問われます。
Q4. 管理会計はなぜ重要なのですか?
管理会計は、新製品の導入や設備投資など、経営者の意思決定を数字の面から支える役割を持つためです。
計画・統制・業績評価・意思決定支援という4つの目的を通じて、経営判断の精度を高められます。
Q5. 管理会計を始めるにはどうすればよいですか?
まずは自社がどの業務課題を解決したいのかを明確にし、全社予算や部門別損益の設計から始めるのが基本の流れです。
Excel運用で属人化してきたら、会計ソフトや管理会計システムへの移行も検討しましょう。
まとめ:管理会計を自社の意思決定に活用しよう
管理会計には法律上の作成義務はありませんが、原価計算基準のような公的な基準文書にも原価管理や予算統制、経営の基本計画といった目的が明記されており、経営の意思決定を支える実務的な仕組みです。
予実管理・原価管理・資金繰り管理・経営分析の4つの手法を使い分けることで、経営状態を具体的な数字で把握できます。
限界利益や損益分岐点などの指標も、判断のための物差しです。
中小企業では、まず予算管理や原価計算といった基礎的な手法から段階的に取り入れると無理なく運用できます。
自社がどの手法から着手できるかを洗い出すところから始めてみましょう。
まずはお気軽にご相談ください。