経理業務でのAI活用を検討しているものの、何から着手すればよいか分からない担当者も多いです。
少人数の中小企業でも活用できるか、不安に感じるケースも少なくありません。
経理AIが担えるのは定型的な処理までで、最終的な判断は人に残る領域です。
本記事では活用シーンや中小企業向けの始め方、制度対応と税理士に確認すべき範囲を解説します。
経理業務におけるAI活用の現状と役割の変化
経理担当者がAI活用を検討する際は、まず自社の立ち位置を把握することが出発点です。
経理業務の全体像は「財務とは?経理との5つの違いから仕事内容・必要な資格まで専門家が解説」でも整理しています。
以下では、中小企業におけるAI導入の全体状況と、経理担当者の役割がどのように変わりつつあるのかを、公的な調査データをもとに順番に確認していきます。
AI導入は経理・管理部門でどこまで進んでいるか
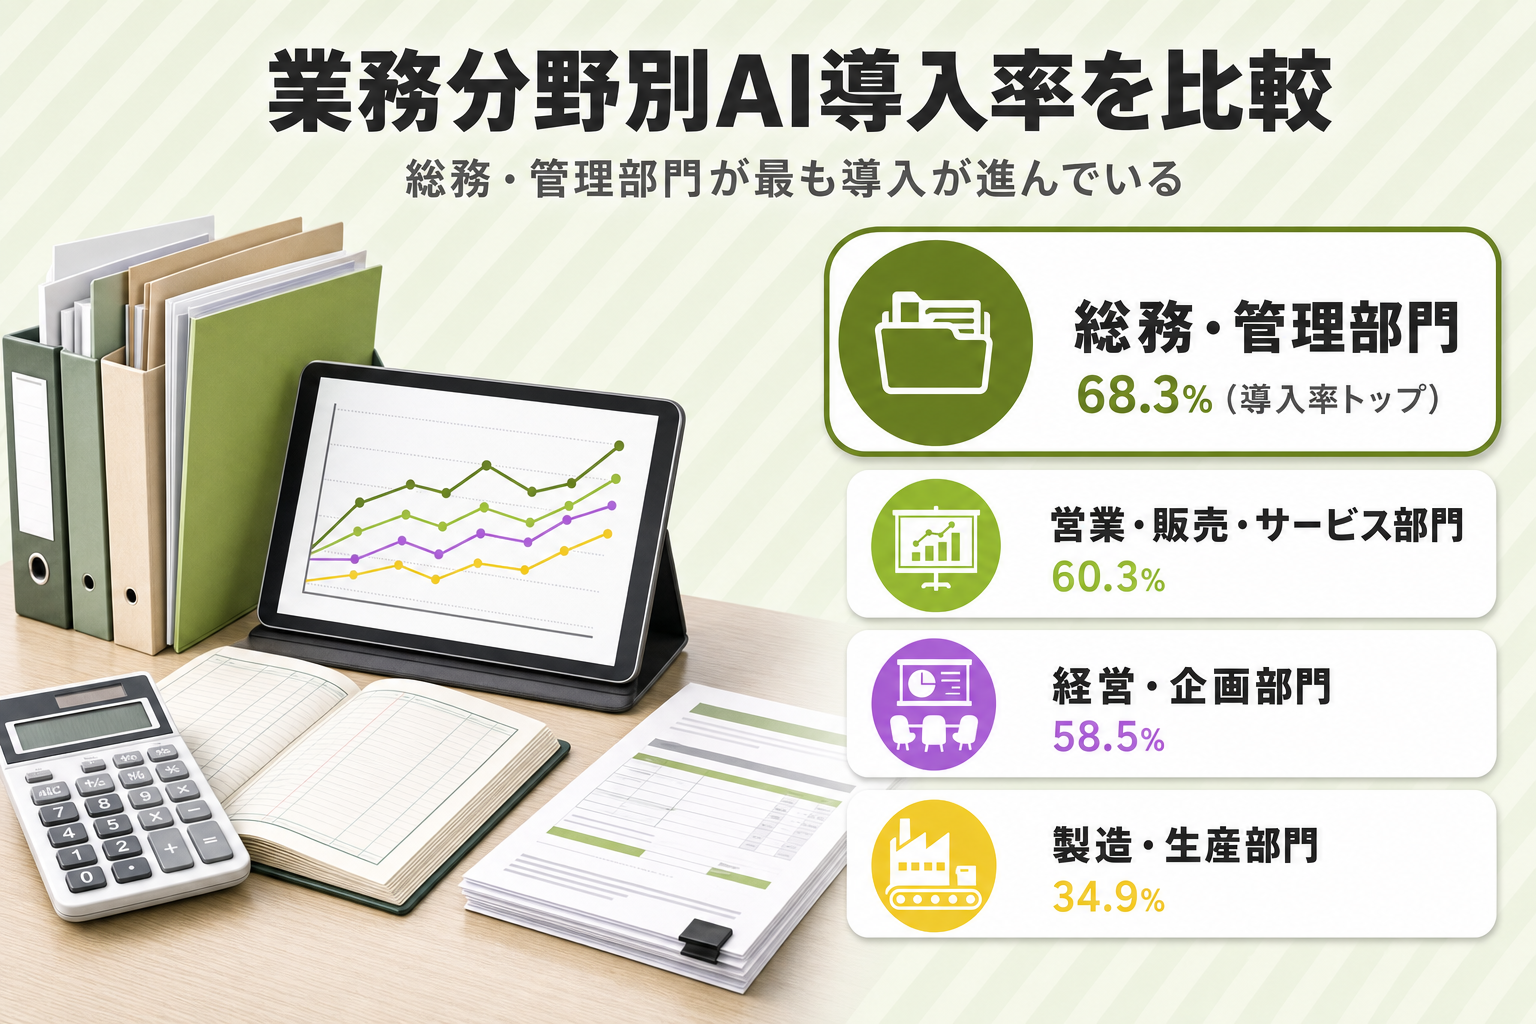
独立行政法人中小企業基盤整備機構の調査(有効回答1,647社、2026年3月公表)では、AI導入企業は20.4%、導入検討中を含めると39.0%でした。
業務分野別では総務・管理部門の導入率が68.3%と最も高く、経理を含む管理系業務でAI活用が先行しています。
(2026年9月時点の情報です。)
経理担当者に求められる役割はどう変わりつつあるか
AIが得意とするのは、請求書の読み取りや仕訳といった定型処理です。
同調査では『付加価値創出』の効果がAI導入企業で22.3%、IT化のみの企業で7.4%と、約15ポイントの差がありました。
経理担当者には、数値の解釈や意思決定を支える役割が、これまで以上に求められます。
出典:独立行政法人中小企業基盤整備機構「中小企業のAI等の利活用に係る実態調査」(2026年3月)
経理のAI活用でできること・できないこと
経理のAI活用を検討する際は、AIが得意な範囲と、人の判断が欠かせない範囲をあらかじめ整理しておくと導入がスムーズです。
実際にどの業務でAIが使われているかを知っておくと、自社の状況と比較しやすくなります。
AIが得意な業務(データ処理・自動化・パターン検出)
AIは、大量の請求書や領収書からの文字読み取り、仕訳候補の提示、経費データの分類といった定型的な繰り返し作業を得意とします。
過去のデータからパターンを検出し、入力ミスや金額の異常値を検知する処理も、AIが力を発揮しやすい領域です。
人手では見落としやすい細かな不整合の検出にも向いています。
AIが苦手なこと・最終的に人の判断が必要な領域
一方で、取引の実態を踏まえた最終的な会計処理の妥当性判断や、例外的な取引の扱いはAI単独では完結しません。
特に、個別の税務判断に関わる相談は税理士の独占業務に触れる可能性があり、AIに任せきりにできない領域です。
税理士との線引きは後段で詳しく解説します。
実際にどの業務でAIが使われているか
Sansan株式会社の調査では、対話型AIを使う業務の上位3つが分かりました。
『メールやチャットの文章作成・添削』が43.7%、『経理・税務用語の一般的な検索・調査』が39.0%、『議事録の要約・作成』が33.6%です。
一方、『財務データの分析・レポート作成』は17.7%、『数値照合・チェック』は10.8%、『勘定科目や税区分の判定』は9.3%にとどまります(2026年2月調査)。
AI活用の判断に迷ったときの考え方
新しい業務でAIを使うかどうか迷う場合は、作業の手順が毎回同じかどうかを基準にすると判断しやすくなります。
毎月同じ帳票を処理する作業はAIに任せ、稟議のように条件が毎回変わる業務は人が判断する、と振り分けます。
判断基準を先に決めておくことが、担当者ごとの対応のばらつきを防ぐ土台です。
経理業務でAIを活用できる具体的なシーン
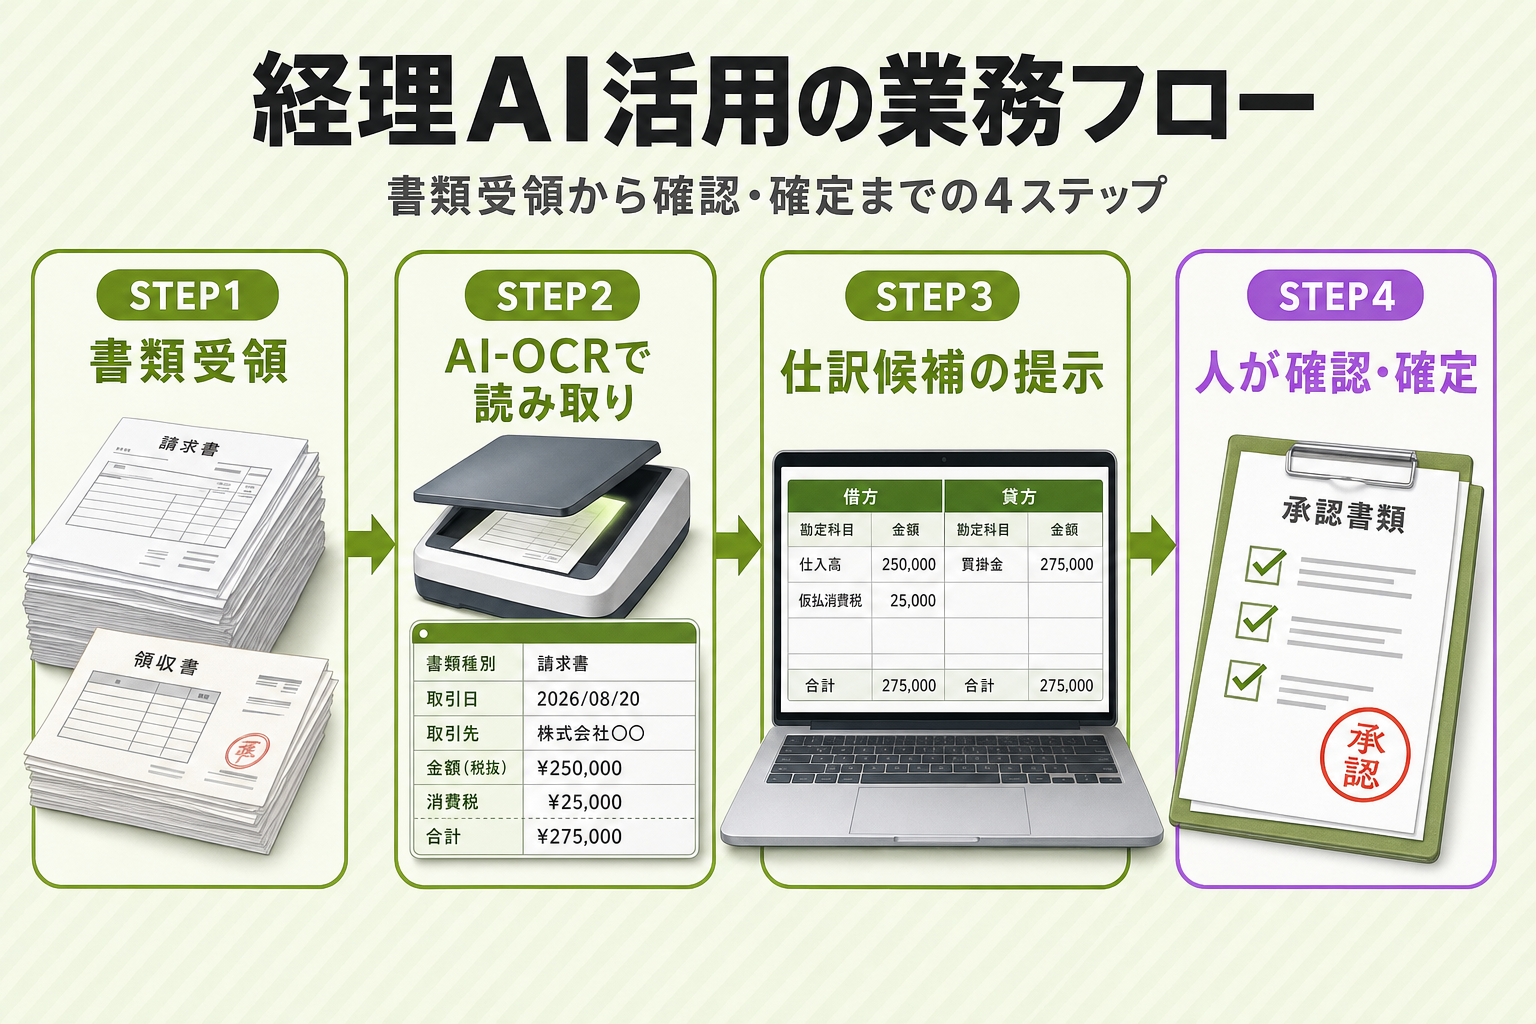
経理のAI活用は、書類の読み取りから仕訳、経費精算、レポート作成まで幅広い工程に広がっています。
代表的な4つの活用シーンを見ていきましょう。
どのシーンも、AIが読み取りや起票までを担い、担当者が内容を承認して確定させる流れが前提です。
請求書・領収書のAI-OCRによるデータ化
AI-OCR(AIを使った文字認識技術で、紙やPDFの請求書・領収書を自動でデータ化する仕組み)は、取引先名や金額、日付といった項目を自動抽出します。
手入力の手間と転記ミスを減らせる点が、経理現場で広く活用されている理由です。
読み取り後の内容確認は、引き続き担当者の役割です。
仕訳の自動化と会計システムとの連携
AI-OCRで読み取ったデータは、会計システムの自動仕訳エンジンと連携させることで、勘定科目の候補提示までを自動化できます。
候補をそのまま確定するのではなく、内容を確認してから登録する流れにします。
連携できる範囲は会計システムの仕様次第です。
経費精算チェックへの活用
経費精算では、AIが過去の申請データと照合し、金額の異常や申請ルールとの不整合を自動でチェックできます。
経費として計上できる範囲は、「【2026年最新】法人の経費にできるもの一覧|節税と財務戦略を徹底解説」で事前に確認しておきましょう。
財務データの分析・レポート作成への活用
AIは、試算表の数値照合やレポートのたたき台作成にも活用できます。
分析の前提は「財務会計・税務会計・管理会計の違いとは?目的・役割から実務まで専門家が解説」、実績管理は「【専門家が解説】予実管理とは?目的から簡単な始め方、失敗しない5つのコツまで」で確認できます。
AI-OCRと会計システムの連携パターン
連携の方法は、会計システムとAPIで直接つなぐ方式と、CSVファイルでデータを受け渡す方式の2パターンです。
API連携は自動化の度合いが高く、CSV方式は既存の運用を大きく変えずに導入しやすい特徴があります。
会計ソフト側にAPI連携の機能があればAPI方式、なければCSV方式から始めるのが現実的な順番です。
OCR精度を左右する書類の状態
AI-OCRの読み取り精度は、書類の画質や文字のかすれ、レイアウトの崩れによって変わります。
スキャンやスマホ撮影の際に、傾きや影が入らないようにするだけでも、読み取り後の修正作業を減らせます。
手書き文字は活字より誤読が起きやすく、確認により時間をかけたい箇所です。
生成AIと会計システム組込AIの違いと使い分け
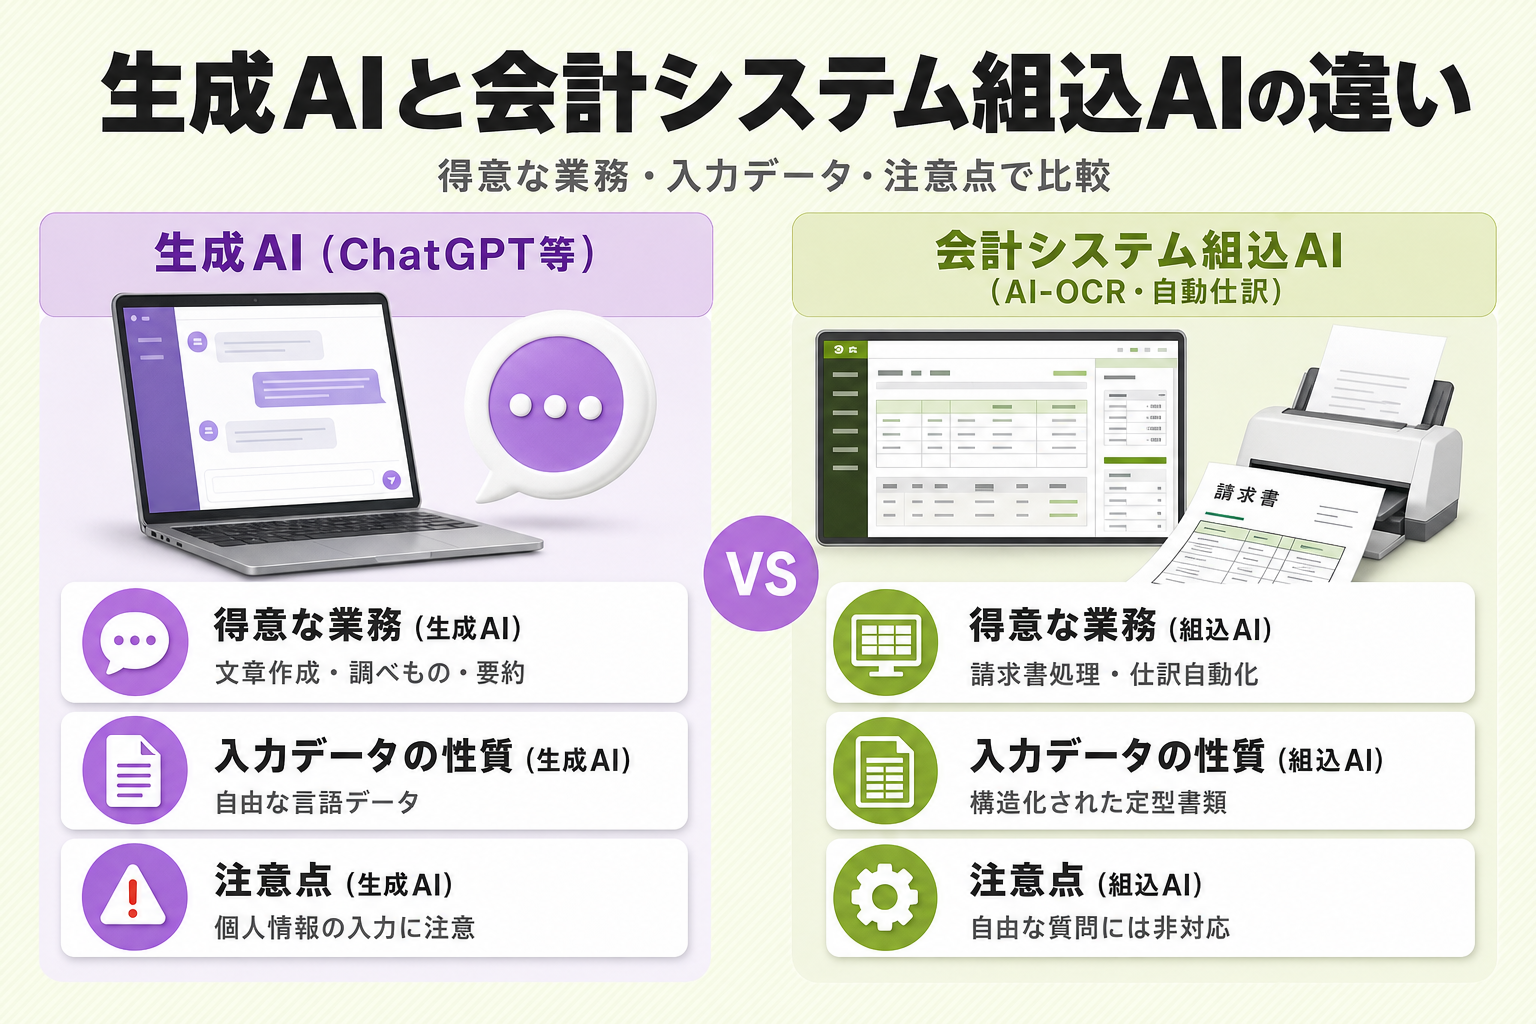
経理現場で使われるAIには、ChatGPTのような生成AIと、会計ソフトに組み込まれたAI-OCR・自動仕訳エンジンの2種類があります。
それぞれ向いている業務が異なるため、使い分けの考え方を押さえておきましょう。
生成AI(ChatGPT等)が向いている業務
生成AIは、経理・税務用語の調べものやメール文面の作成、議事録の要約といった、定型化しにくい言語処理に向いています。
個人情報保護委員会が求めているのは、生成AIの応答結果に不正確な内容が含まれるリスクを踏まえ、個人情報を含むプロンプトの入力が利用目的の範囲内かを十分に確認することです(2026年9月時点)。
取引先や顧客の個人情報を安易に入力しない運用ルールが欠かせません。
会計システム組込AI(AI-OCR・自動仕訳エンジン)が向いている業務
会計システムに組み込まれたAIは、あらかじめ定義された勘定科目体系や仕訳ルールに沿って動くため、請求書処理や仕訳の自動化など、反復性の高い定型業務に強みがあります。
入力データが構造化された書類(請求書・領収書・明細等)に限定される分、処理の再現性は生成AIより高い水準です。
自由な質問への対応には向きません。
自社の業務量に合わせた使い分けの考え方
業務量が少なく反復性の低い作業は生成AIで都度対応し、毎月発生する定型処理は会計システム組込AIに任せる、という役割分担が無理なく回ります。
月次で繰り返す仕訳や請求書処理は組込AI、単発の文面作成や用語の調べものは生成AI、という切り分けが実務的な使い方です。
次の章のテーマは、具体的な始め方です。
コストと運用負荷のバランスを考える視点
生成AIは初期費用を抑えて始めやすい一方、確認や修正の手間が一定量発生します。
会計システム組込AIは初期設定に手間がかかる場合がありますが、定着すれば日々の確認負荷を抑えやすいという特徴です。
どちらを優先するかは、社内の運用体制次第です。
出典:個人情報保護委員会「生成AIサービスの利用に関する注意喚起等について」
中小企業・少人数の経理チームがAI活用を始める優先順位
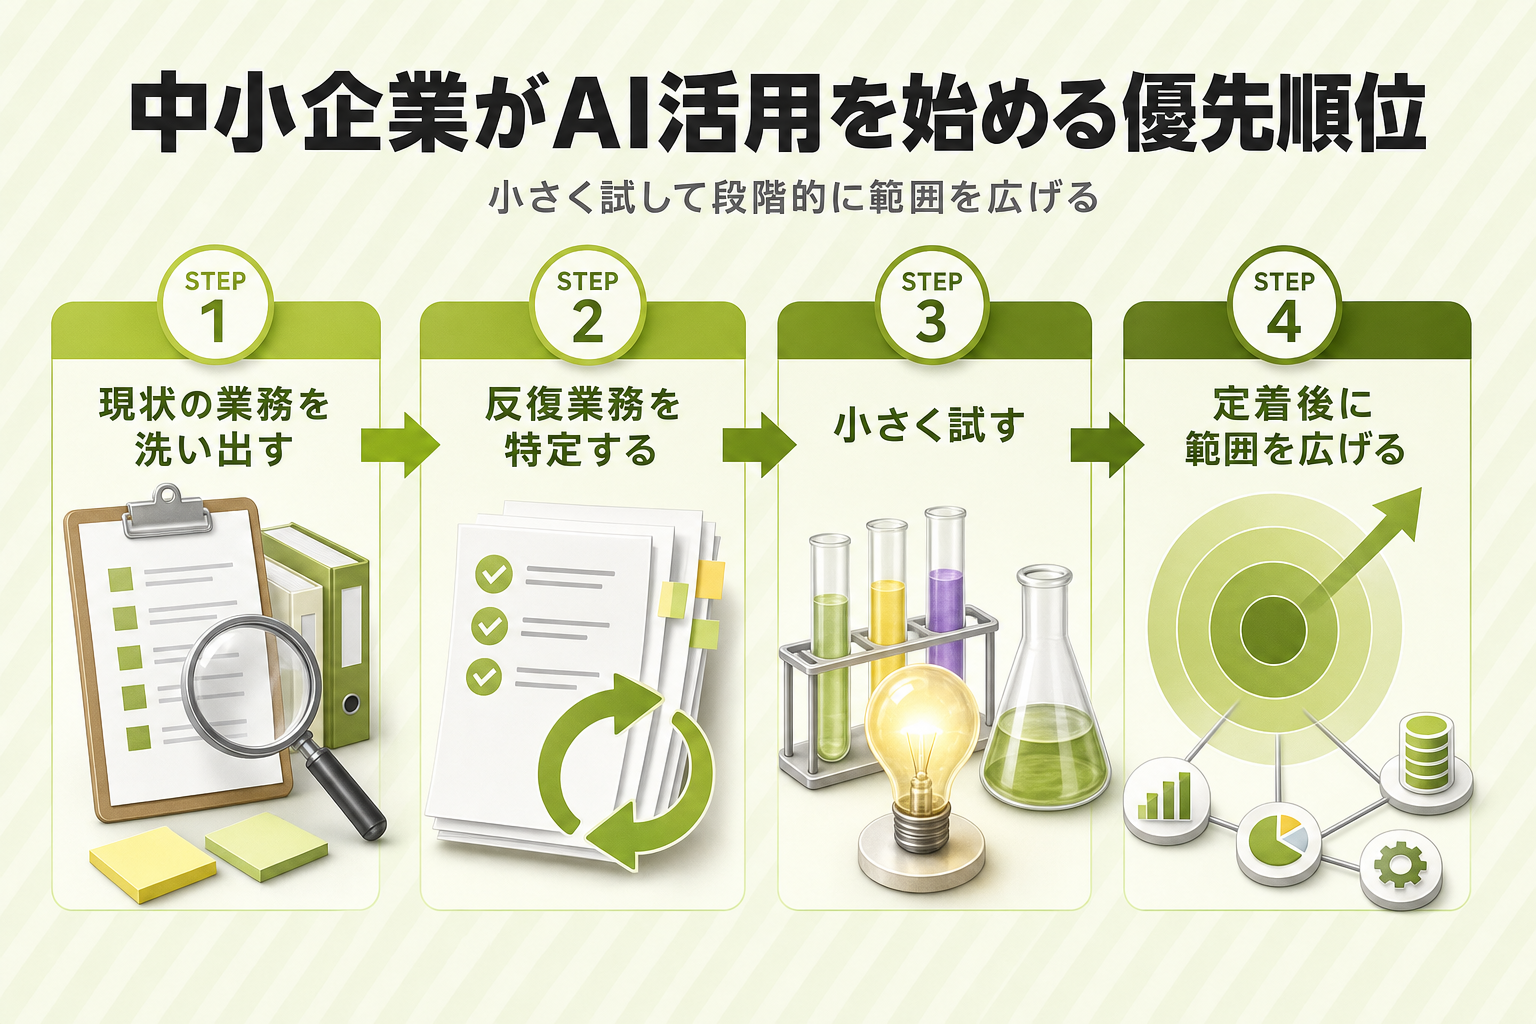
経理担当者が1〜2名という中小企業では、大企業のような大規模導入は現実的ではありません。
少人数だからこそ有効な進め方があります。
Sansan株式会社の調査では、対話型AIを『使用していない』経理担当者が60.2%にのぼりました(2026年2月調査)。
内訳は『興味はあるが使ったことがない』が35.5%、『興味はないし使う予定もない』が20.3%、『過去に試したが現在は使っていない』が4.4%です。
多くの企業がまだ様子見の段階にあるからこそ、小さく始める意義があります。
何から着手すべきか:業務量と反復性で選ぶ考え方
着手先を選ぶ基準は、作業時間が長く、かつ毎月・毎週繰り返される業務かどうかです。
中小機構の調査でも、AI導入目的で最も多い回答は『業務効率化・作業時間の短縮』(87.0%)で、実際の導入効果としても83.2%の企業が効率化を実感しています(2026年9月時点)。
請求書処理や経費精算など反復業務から着手すると成果を実感しやすくなります。
少人数チームが段階的にAI活用を広げる進め方
最初から全業務をAI化するのではなく、1つの業務で小さく試し、運用が定着してから対象範囲を広げる進め方が、少人数チームには合理的です。
AIが出した仕訳や数値は、内容を確認してから確定させる運用を先に決めておくと、範囲を広げる際にも迷いません。
AI活用が進まない理由と、中小企業がつまずきやすい点
中小機構の調査では、不足している情報として『成功事例や活用事例などの情報』を挙げた企業が83.3%と最も多く、『導入費用などの助成』を求める声も77.9%でした(2026年9月時点)。
情報や支援の不足を感じる企業が多いからこそ、他社の事例を待つより自社で小さく試す動き方が近道です。
出典:独立行政法人中小企業基盤整備機構「中小企業のAI等の利活用に係る実態調査」(2026年3月) 出典:Sansan株式会社「経理の働き方に関する実態調査」
経理にAIを導入する主なメリット
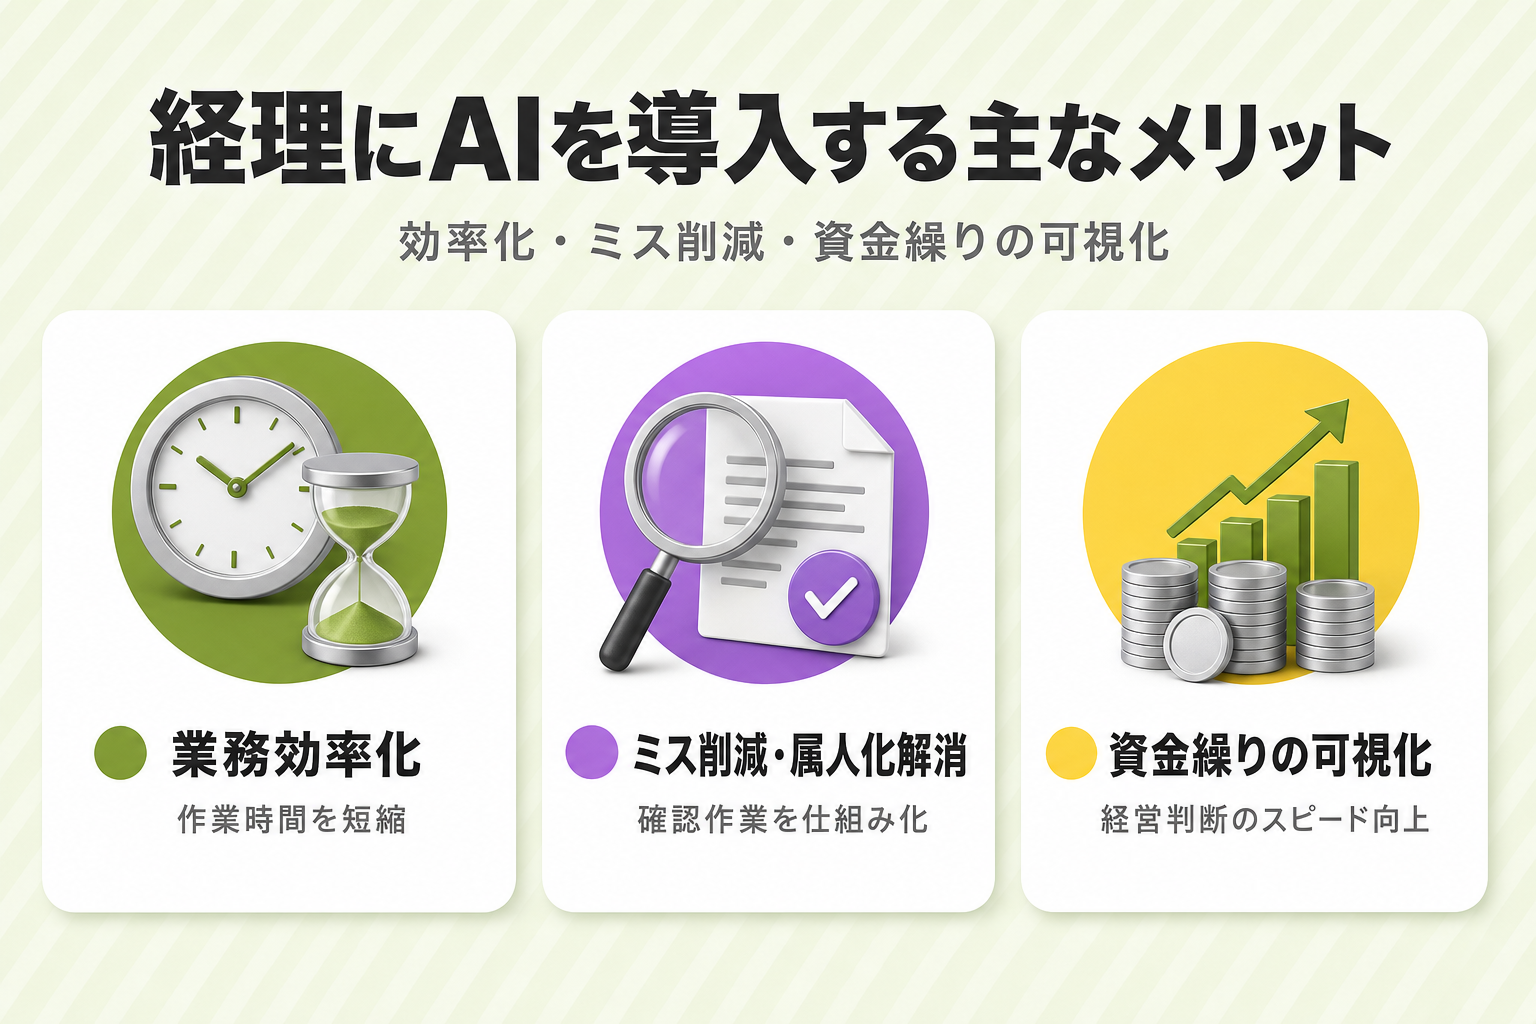
AI活用のメリットは業務効率化だけではありません。
ミスの削減や、経営判断のスピード向上にも関わるテーマです。
公的な調査データをもとに、業務効率化やミスの削減、資金繰りの可視化という代表的な3つのメリットを順番に確認していきます。
業務効率化・作業時間の負担軽減
中小機構の調査では、AI導入目的として『業務効率化・作業時間の短縮』を挙げた企業が87.0%と最多で、実際に83.2%の企業が同様の効果を実感しています(2026年9月時点)。
手作業での転記や照合に費やしていた時間を、確認や分析の作業へ振り向けられる点が最大の効果です。
ミスの削減と属人化の解消
AIによるデータ照合は、人の目視確認より見落としが少なく、金額の入力ミスや二重計上に気づきやすくなります。
担当者ごとの経験に依存していた確認作業を仕組み化できるため、特定の担当者にしか分からない、いわゆる属人化の解消にもつながります。
引き継ぎの負担軽減にも役立つ点です。
資金繰りの可視化・意思決定スピードの向上
AIで試算表や入出金データの整理が早まると、資金繰りの状況をより早いタイミングで把握できます。
「資金繰り表とは?作り方・読み方・注意点を解説」や「キャッシュフローと減価償却費の関係を徹底解説|資金繰り改善のノウハウ」とあわせて活用すると、経営判断のスピードが上がります。
「決算期変更で経営を最適化!メリット・デメリット・タイミングを解説」も参考材料の一つです。
生成AIの活用の広がりが効果を後押しする
中小機構の調査では、AI導入済み企業の82.6%が生成AIを利用しており、比較的低コストで始めやすい生成AIが効果実感の入り口になっています(2026年9月時点)。
同調査ではAIの導入を検討している企業も18.6%にのぼり、効果への期待が導入の後押しとなっている状況です。
業務効率化がもたらす波及効果
作業時間の短縮は、担当者の負担軽減だけにとどまりません。
空いた時間を月次の数値確認や資金繰りの見通しに充てられるようになれば、経理業務そのものの役割が変わっていきます。
転記に費やしていた時間を減らし、月次の差異を早い段階で確認して経営陣と共有できるのが実際の変化です。
出典:独立行政法人中小企業基盤整備機構「中小企業のAI等の利活用に係る実態調査」(2026年3月)
電子帳簿保存法・インボイス制度とAI活用の接続で押さえておきたいこと
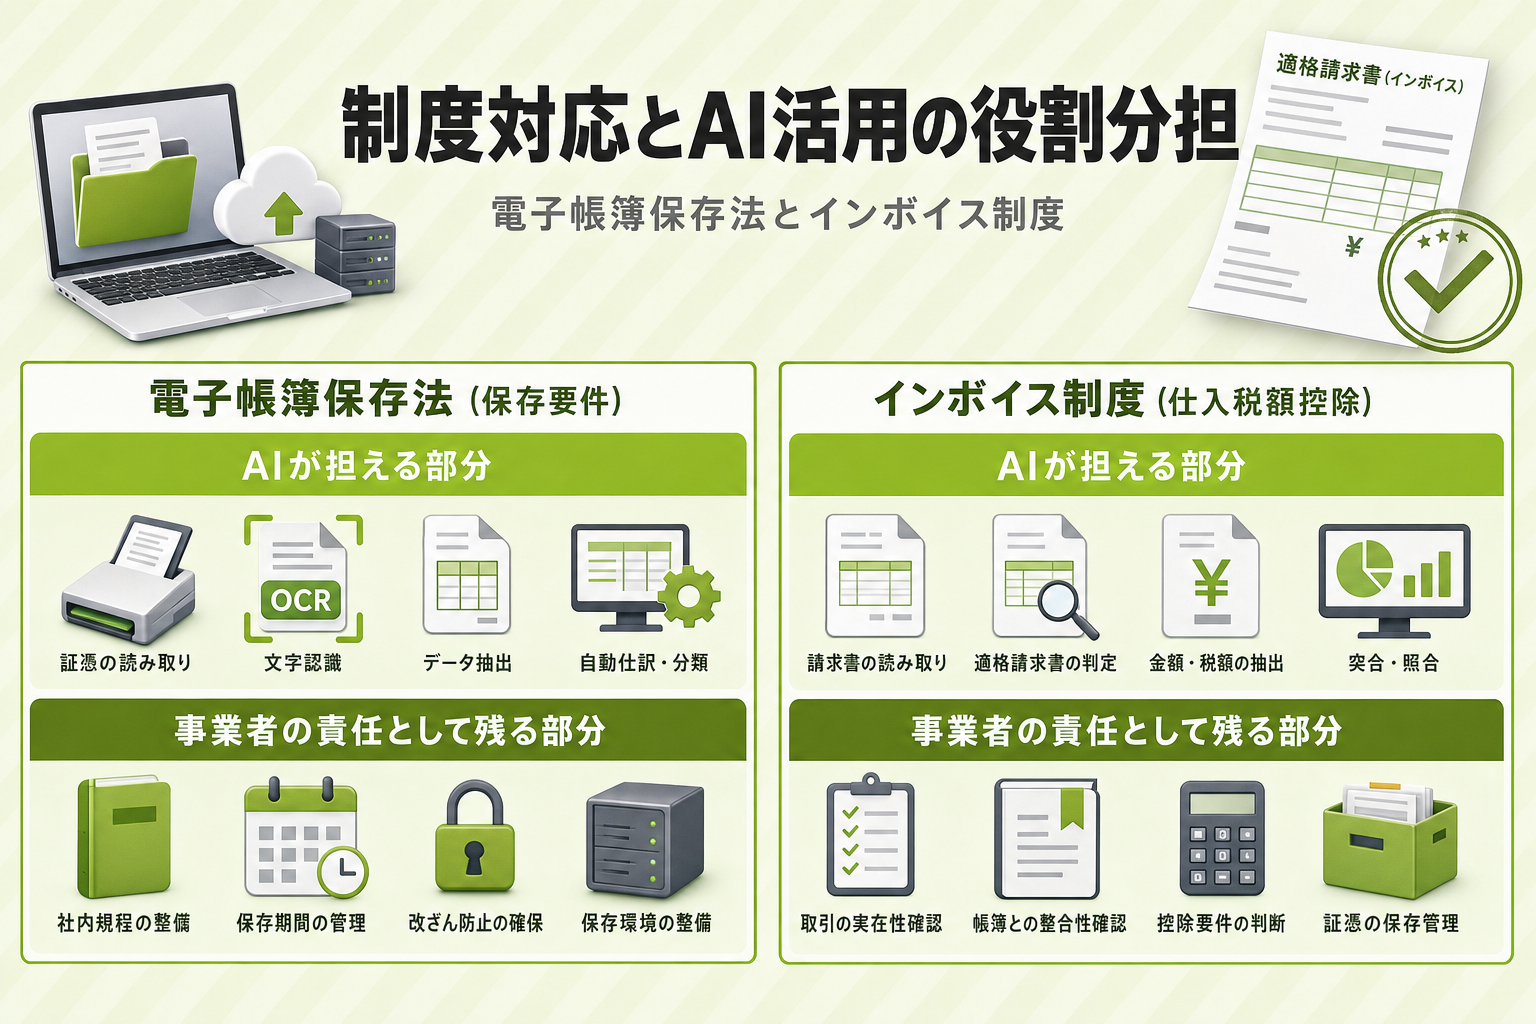
AI活用が進んでも、電子帳簿保存法やインボイス制度への対応責任は事業者に残ります。
制度とAIの役割を混同しないよう整理しておきましょう。
適格請求書(インボイス)とは、登録番号や適用税率、消費税額などを記載した請求書のことです。
電子取引で受け取った請求書等は、この要件を満たすデータ(電子インボイス)で保存することが、仕入税額控除(仕入れにかかった消費税額を、納付する消費税額から差し引ける仕組み)を受けるための条件になります。
電子帳簿保存法でAIツールが担える範囲と、事業者に残る責任
電子帳簿保存法は、メール添付やクラウド経由で授受した請求書等の取引情報を、電磁的記録で保存するよう義務付けています(2026年9月時点)。
AI-OCRや自動仕訳が担うのは読み取りや検索用データ整備という技術的な部分で、訂正削除防止規程の整備や保存期間の管理、仕入税額控除の適用判断は事業者自身の責任として残ります。
インボイス制度の経過措置とAI活用時の注意点(令和8年度改正)
免税事業者からの仕入れに係る仕入税額控除の経過措置は、控除割合が令和8年9月30日まで80%です。
令和8年度税制改正により、令和8年10月からは70%、令和10年10月からは50%、令和12年10月〜令和13年9月末は30%へと段階的に引き下げられます(2026年9月時点)。
AI仕訳ツールの設定を旧割合のまま放置すると、控除額を誤って計算するおそれがあります。
売上高5,000万円以下の事業者は検索機能の確保が不要
電子帳簿保存法では、電子取引データの検索機能を確保することが原則です。
ただし、基準期間(前々事業年度)の売上高が5,000万円以下で、税務職員のダウンロードの求めに応じられる場合は、検索機能の確保が不要になります(国税庁一問一答、2026年9月時点)。
多くの中小企業は、この特例に該当する可能性があります。
インボイスの2割特例で負担を抑えられる期間
免税事業者から適格請求書発行事業者の登録を受けて課税事業者になった場合は、2割特例の対象です。
令和5年10月1日から令和8年9月30日までの属する課税期間は、納付税額を売上税額の2割に抑えられます(国税庁タックスアンサーNo.6498)。
該当期間はAIツールの設定にも反映しておきましょう。
電子取引の範囲と、紙で保存できなくなった点
電子帳簿保存法における電子取引には、EDI取引やメール添付、クラウドサービス経由での請求書授受のほか、複合機のFAX受信も含まれます(2026年9月時点)。
令和3年度の税制改正により、電子取引データを紙に出力して保存する措置は廃止されており、電磁的記録での保存に一本化されています。
出典:国税庁「電子帳簿保存法一問一答【電子取引関係】」(令和8年7月版) 出典:財務省「令和8年度税制改正の大綱の概要」 出典:国税庁「消費税法改正のお知らせ」(令和8年4月) 出典:国税庁タックスアンサー No.6498「適格請求書等保存方式(インボイス制度)」
AIに任せてよい範囲と税理士に確認すべき範囲の線引き
AIツールが便利になるほど、どこまでを任せてよいか迷う場面が増えます。
税理士法の枠組みから整理しておきましょう。
AIツールの中には、仕訳の自動化だけでなく、税額の目安や節税策まで提案する機能を備えたものもあります。
どこまでが単なる自動化で、どこからが専門家の判断を要する領域なのか、線引きを理解しておくことが欠かせません。
税理士法における税務代理・税務書類作成・税務相談の独占業務
税理士法は、税務代理・税務書類の作成・税務相談を『税理士業務』と定め、税理士・税理士法人以外が行うことを禁じています(税理士法第2条・第52条、2026年9月時点)。
税務相談は、租税の課税標準等の計算に関する事項について相談に応じることと定義されており、個別の税額計算や節税相談に答えるサービスは、この税務相談に該当する可能性がある行為です。
具体的な可否は税理士に確認しましょう。
AIツールによる仕訳・帳簿の自動化と、税務判断の違い
単純な仕訳の自動化や帳簿の自動作成は、税理士業務そのものではありません。
一方で、個別の取引について税額計算や節税方法まで踏み込んで判断する行為は、税務相談・税務代理に近づくため、AIツールやサービス側が断定的に答える設計には注意を払いましょう。
判断に迷う場面は、顧問税理士に相談する体制を整えておきましょう。
AIツールの設計によって、注意すべき度合いが変わる
仕訳の自動化や帳簿の自動作成にとどまるツールと、税額シミュレーションや節税提案まで行うツールでは、税理士業務に近づく度合いが異なります。
サービスを選ぶ際は、AIがどこまで踏み込んだ回答を返す設計になっているかを確認しておくと、線引きを把握しやすくなります。
経理のAI活用で注意すべきポイント
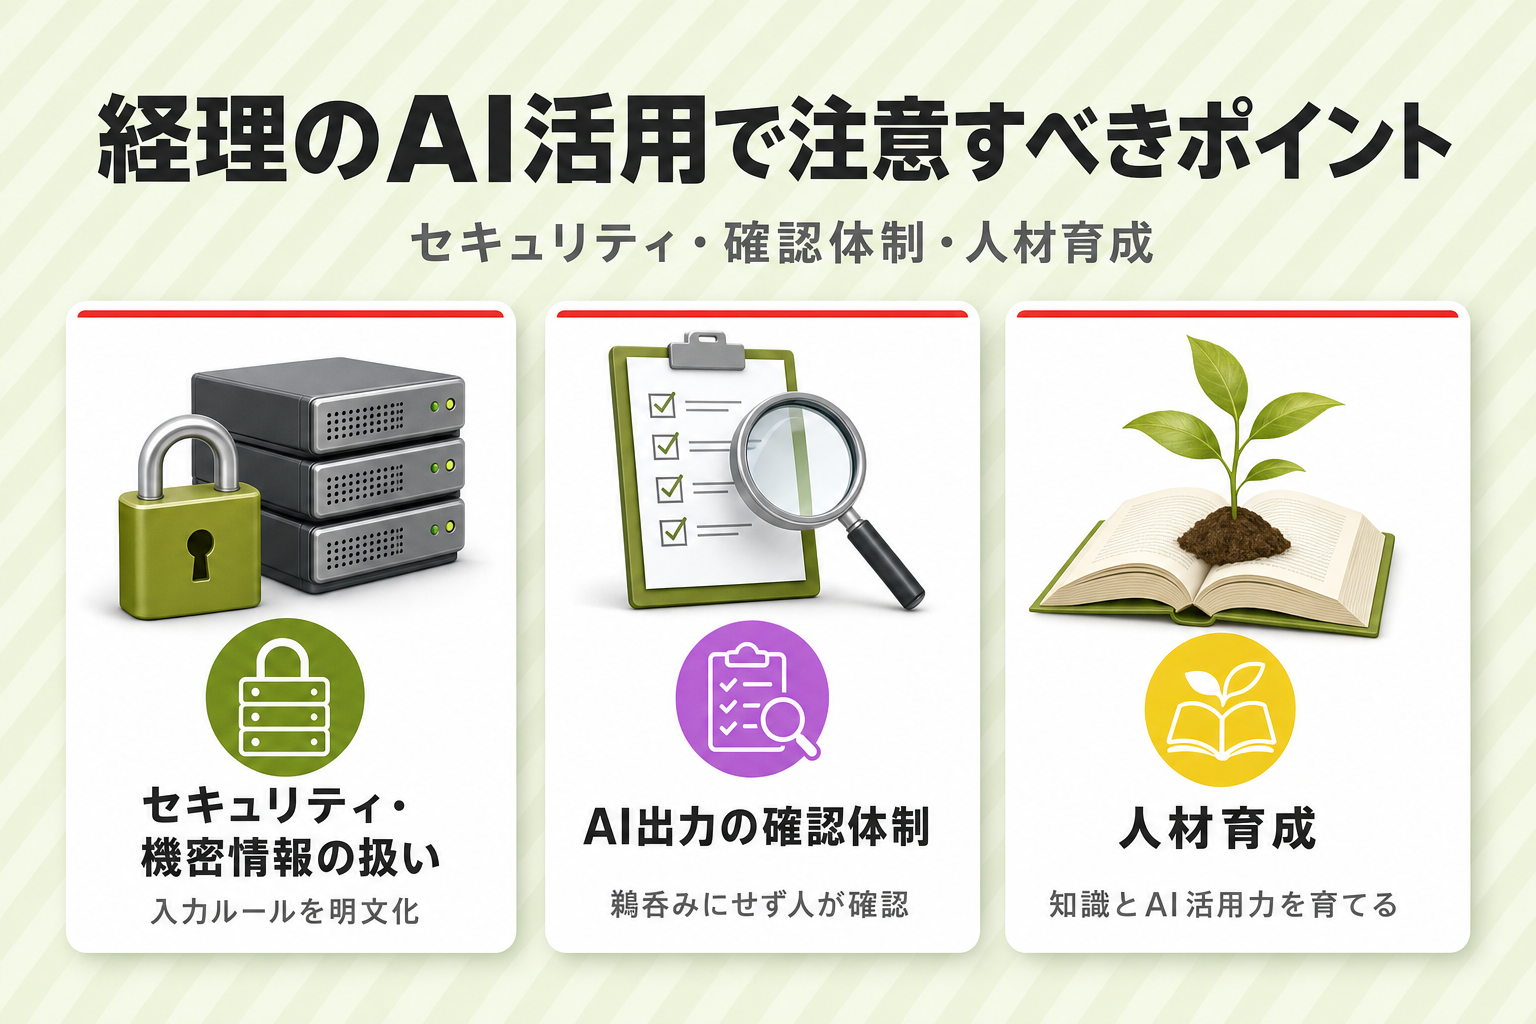
AI活用を安全に進めるには、AIに入力してよい情報の範囲と承認の流れを決め、文書にして社内へ周知します。
以下で取り上げるのは、セキュリティ、AIの出力を鵜呑みにしないための確認体制、人材育成という3つの観点です。
セキュリティ・機密情報の取り扱いルール
総務省・経済産業省の『AI事業者ガイドライン(第1.2版)』は、AIへ機密情報や個人情報を不適切に入力しないよう注意を求めています(2026年9月時点)。
個人情報保護委員会も、生成AIの応答には不正確な個人情報が含まれるリスクがあり、入力が利用目的の範囲内かどうかの確認が欠かせないという立場です。
入力してよい情報の範囲は、社内ルールとして明文化しておきましょう。
AIの出力を鵜呑みにしないための確認体制
AIが提示した仕訳候補や分析結果は、正しいことを前提にせず、必ず人が確認してから確定させます。
具体的な確認手順は「会計ソフトのチェックのやり方|入力後の確認手順とソフト選定7項目を徹底解説」で解説しています。
確認項目と許容範囲をチェックリスト化し、起票から一次確認、承認までの手順を決めて運用しましょう。
人材育成・スキル面での課題
AIツールを導入しても、出力内容を正しく評価できる知識がなければ、誤りに気づけないまま処理が進んでしまうおそれがあります。
Sansan株式会社の調査によると、対話型AIを活用しない理由の最多は『正確性への不安』で38.8%でした(2026年2月調査)。
『セキュリティリスク』35.7%、『標準化の困難さ』33.0%がこれに続きます。
基本的な会計知識とAIの特性を理解した人材の育成が課題です。
AI事業者ガイドラインが示す「人間の判断を介在させる」考え方
総務省・経済産業省のAI事業者ガイドラインは、AIの出力について精度やリスクの程度を理解したうえで利用することを求めています。
また、『人間の判断を介在させることにより、人間の尊厳及び自律を守りながら予期せぬ事故を防ぐことも可能となる』とも示しています(第5部冒頭、2026年9月時点)。
経理業務での最終確認は、この考え方に沿った実務です。
確認体制を仕組み化するときのポイント
確認作業を特定の担当者の感覚に頼ると、チェックの精度が人によってばらつきます。
確認する項目や許容範囲をリスト化しておけば、誰が確認しても同じ基準で判断できる体制になります。
AIを使うときほど、確認の仕組みを明文化しておきましょう。
出典:総務省・経済産業省「AI事業者ガイドライン(第1.2版)」 出典:個人情報保護委員会「生成AIサービスの利用に関する注意喚起等について」 出典:Sansan株式会社「経理の働き方に関する実態調査」
経理のAI活用も含めた財務体制づくりはEncoachにご相談ください

Encoachは、中小企業の財務・会計・税務を専門家が伴走支援するコンサルティングサービスです。
AI-OCRや自動仕訳の導入といった経理の効率化だけでなく、資金繰りの可視化や経営判断に直結する財務データの整理まで、実務に即した形でサポートしています。
電子帳簿保存法やインボイス制度への対応、税理士との役割分担で迷う場面も、専門家の視点から一緒に整理します。
経理AIツールの選定や社内ルールづくり、電子帳簿保存法・インボイス制度への対応まで、幅広くご相談いただける体制です。
財務・会計・税務でお困りの際は、LINEからお気軽にご相談ください。
経理のAI活用についてよくある質問
Q1. 経理業務でAIを活用するにはどうしたらいいですか?
まず、作業時間が長く反復性の高い業務(請求書処理や経費精算など)を洗い出すことから始めます。
1つの業務でAI活用を小さく試し、運用が定着してから対象範囲を広げる進め方が、少人数の経理チームでも取り組みやすい方法です。
確認体制は先に決めておきましょう。
Q2. AIで経理の仕事はなくなりますか?
AIが担うのは、データ入力や照合といった定型処理が中心です。
中小機構の調査でも『付加価値創出』の効果はAI導入企業のほうがIT化のみの企業より高く、経理担当者には数値の解釈や意思決定を支える役割がこれまで以上に求められる傾向にあります。
仕事の中身が変わっていく段階です。
Q3. 経理業務におけるAIの活用例は?
代表的な例として、請求書・領収書のAI-OCRによるデータ化、仕訳の自動化、経費精算の異常値チェック、財務データの分析やレポート作成のたたき台作成が挙げられます。
いずれも読み取りや候補提示までをAIが担い、最終確認は人が行う流れになります。
Q4. 経理AIエージェントとは何ですか?
経理AIエージェントとは、請求書の読み取りから仕訳提示、確認依頼までの一連の処理を、人の指示を都度受けずに自動で進めるAIの仕組みを指す呼び方です。
特定の製品を指す言葉ではなく、会計システム組込AIの発展形として使われる呼称です。
導入時は自社の業務範囲との相性を確認しましょう。
Q5. 経理にAIを導入する際に注意すべきことは何ですか?
機密情報や個人情報の入力ルールを社内で明文化し、AIの出力を鵜呑みにせず必ず人が確認する体制を整えることが欠かせません。
加えて、電子帳簿保存法やインボイス制度への対応責任は事業者に残ることを理解し、個別の税務判断は税理士に確認する運用にしておきましょう。
まとめ:小さな業務から段階的に経理のAI活用を進めよう
経理のAI活用は、大企業に限らず、少人数の経理チームでも段階的に取り入れられます。
AIが得意な定型処理から着手しつつ、最終的な判断が必要な領域は人に残すこと、電子帳簿保存法やインボイス制度への対応とAIツールの役割を混同しないことがポイントです。
個別の税務判断に迷う場面は税理士に確認しましょう。
まずは自社の反復業務を洗い出し、1つの業務でAI活用を試すところから始めてみてください。
まずはお気軽にご相談ください。