毎月の経理業務が経営判断に活きているか、迷う経営者は少なくありません。
月次決算は、1か月ごとに損益や財産の状況を仮に締めて社内で把握する会計処理です。
本記事では、年次決算との法的な違いや月次の流れ、メリット、効率化のポイントを解説します。
読み終える頃には、自社に合った月次決算の進め方を判断できるようになります。
月次決算とは
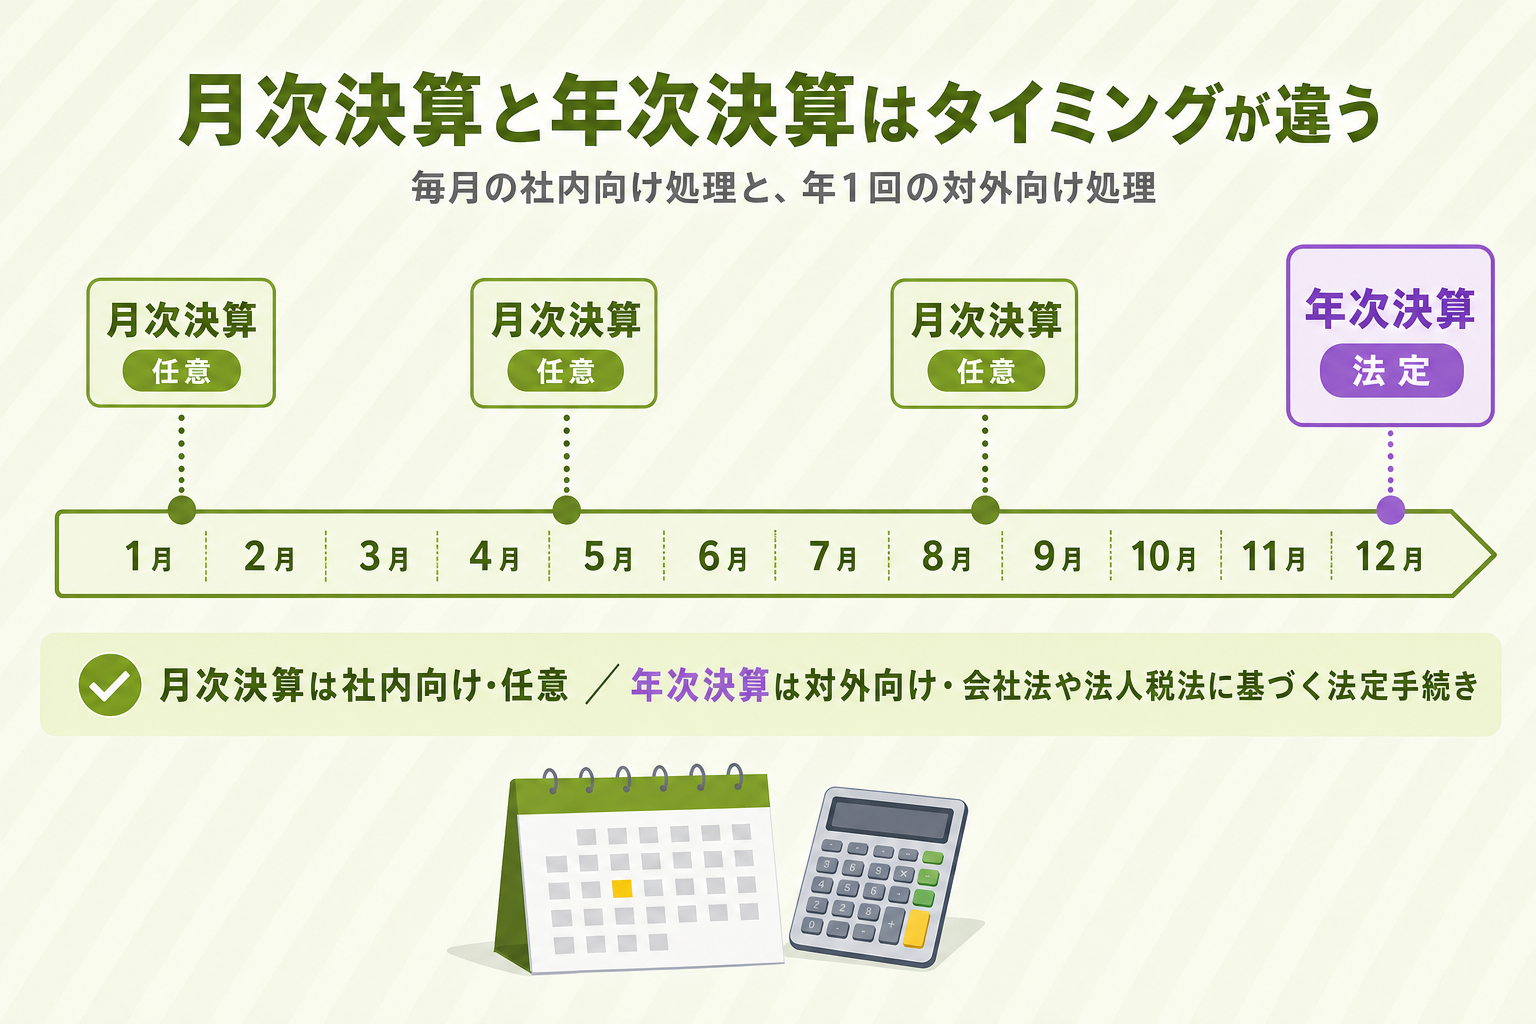
月次決算は、毎月の経理データを区切って会社の状況を可視化する仕組みです。
まず基本の意味と、法律上の位置づけを整理しましょう。
月次決算の意味・目的
月次決算とは、1か月を区切りとして損益や財産の状況を仮に締め、経営状況を把握する社内の会計処理です。
毎月の数字を早いタイミングで確認できると、経営判断のスピードが上がります。
年次決算のような対外的な報告を目的とするものではなく、あくまで社内向けに業績を把握するための仕組みです。
月次決算は法律で義務付けられているのか
会社法にも法人税法にも、月次決算を義務付けた条文はありません。
両法が定めるのは、年次の会計処理です。
会社法432条は会計帳簿を「適時に」作成すると定め、435条は年次の計算書類の作成を義務付けています。
法人税法74条も確定申告を事業年度ごとの義務としており、「月次」という頻度の明記はありません。
ただし、月次決算が任意であることと、毎月の法定手続きが不要であることは別の話です。
出典:e-Gov法令検索|会社法 出典:e-Gov法令検索|法人税法
個人事業主にも月次決算は必要か
個人事業主に月次決算を義務付ける規定はなく、任意の取り組みという位置づけです。
ただし資金繰りの把握や確定申告の準備という点では、法人と同じように活用できます。
毎月の帳簿を区切って整理しておくと、確定申告の時期に作業が集中しにくくなります。
資金繰りの見通しを立てにくい場合は、月次の区切りを取り入れるのも一つの方法です。
月次決算と年次決算の違い
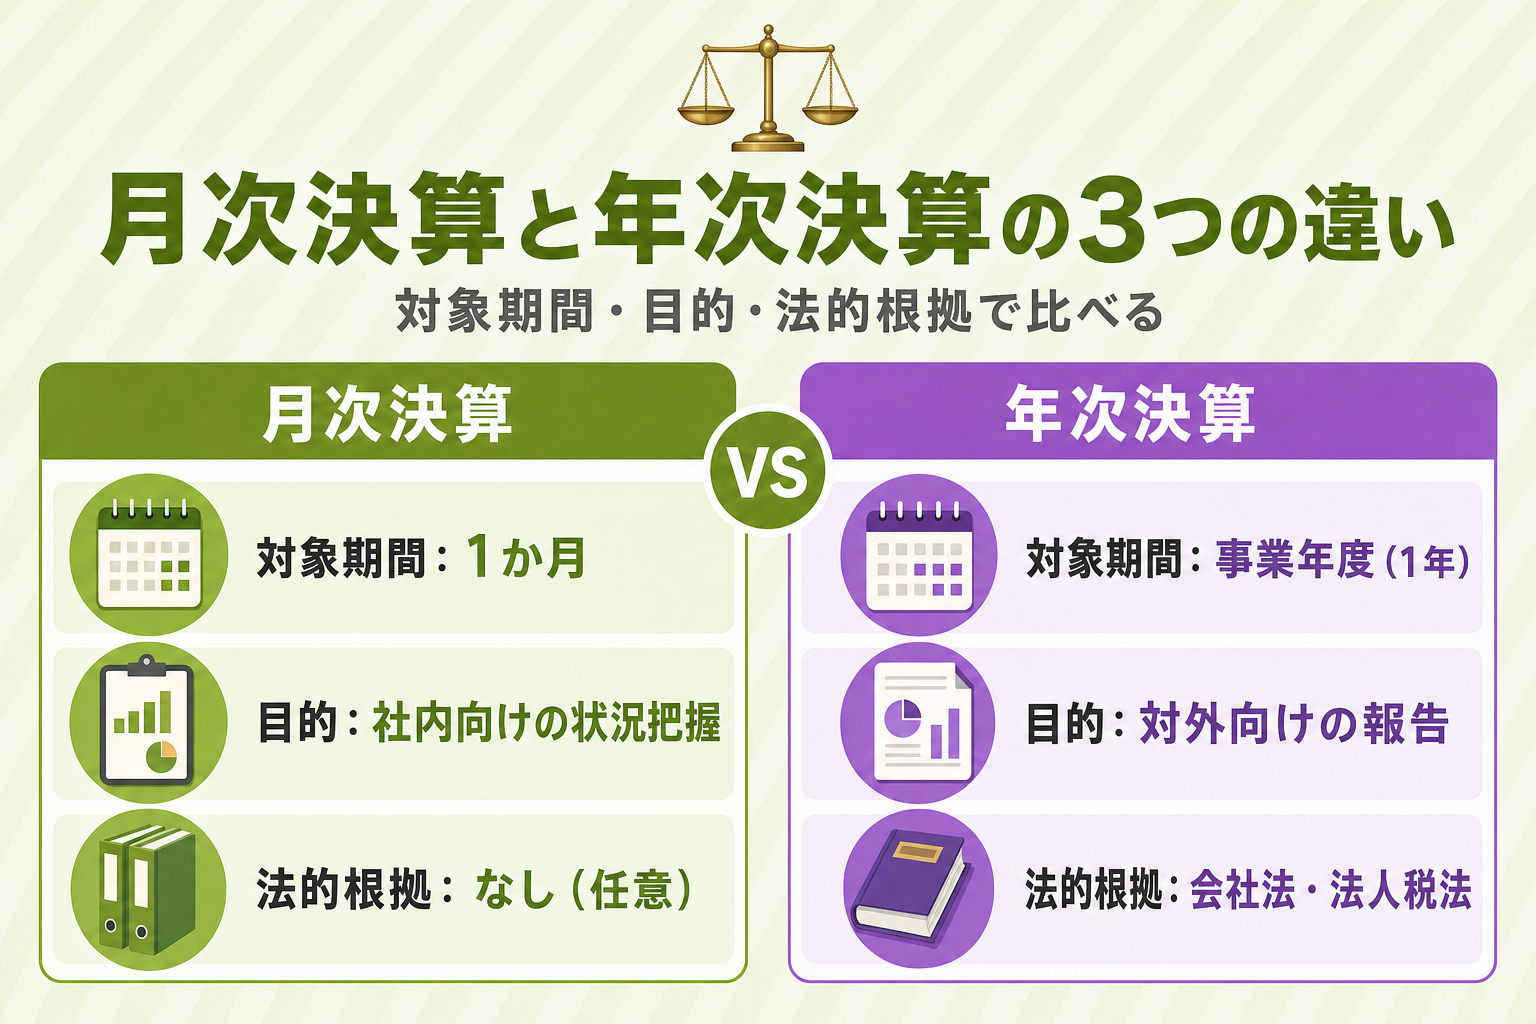
月次決算と年次決算は、対象期間だけでなく、法律上の位置づけも異なります。
対比の軸は、対象期間・目的・法的根拠の3点です。
対象期間・目的の違い
月次決算は1か月を区切りに社内の状況を把握するための仕組みで、法律上の義務ではありません。
一方の年次決算は、事業年度ごとに区切って対外的に報告するための手続きです。
社内向けか対外向けかという目的の違いが、両者を分ける決め手になります。
会社法・法人税法が定める年次決算側の規定
年次決算に関わる法律上の規定を整理すると、下表のとおりです。
いずれも「年次」の頻度で会社に義務付けられている点が共通します。
| 項目 | 内容 | 根拠条文 |
|---|---|---|
| 計算書類等の作成 | 貸借対照表・損益計算書などを各事業年度ごとに作成 | 会社法435条 |
| 監査・取締役会承認 | 監査役設置会社等では監査、取締役会設置会社では承認が必要 | 会社法436条 |
| 定時株主総会への提出・承認 | 計算書類は定時株主総会に提出し、承認を受ける | 会社法438条 |
| 計算書類の公告 | 定時株主総会終結後、遅滞なく貸借対照表等を公告 | 会社法440条 |
| 確定申告 | 事業年度終了の日の翌日から2か月以内に申告書を提出 | 法人税法74条 |
決算期の見直しを検討する場合は、「決算期変更で経営を最適化!メリット・デメリット・タイミングを解説」もあわせてご確認ください。
出典:e-Gov法令検索|会社法 出典:e-Gov法令検索|法人税法
月次決算がなくても押さえておきたい月次の法定期限
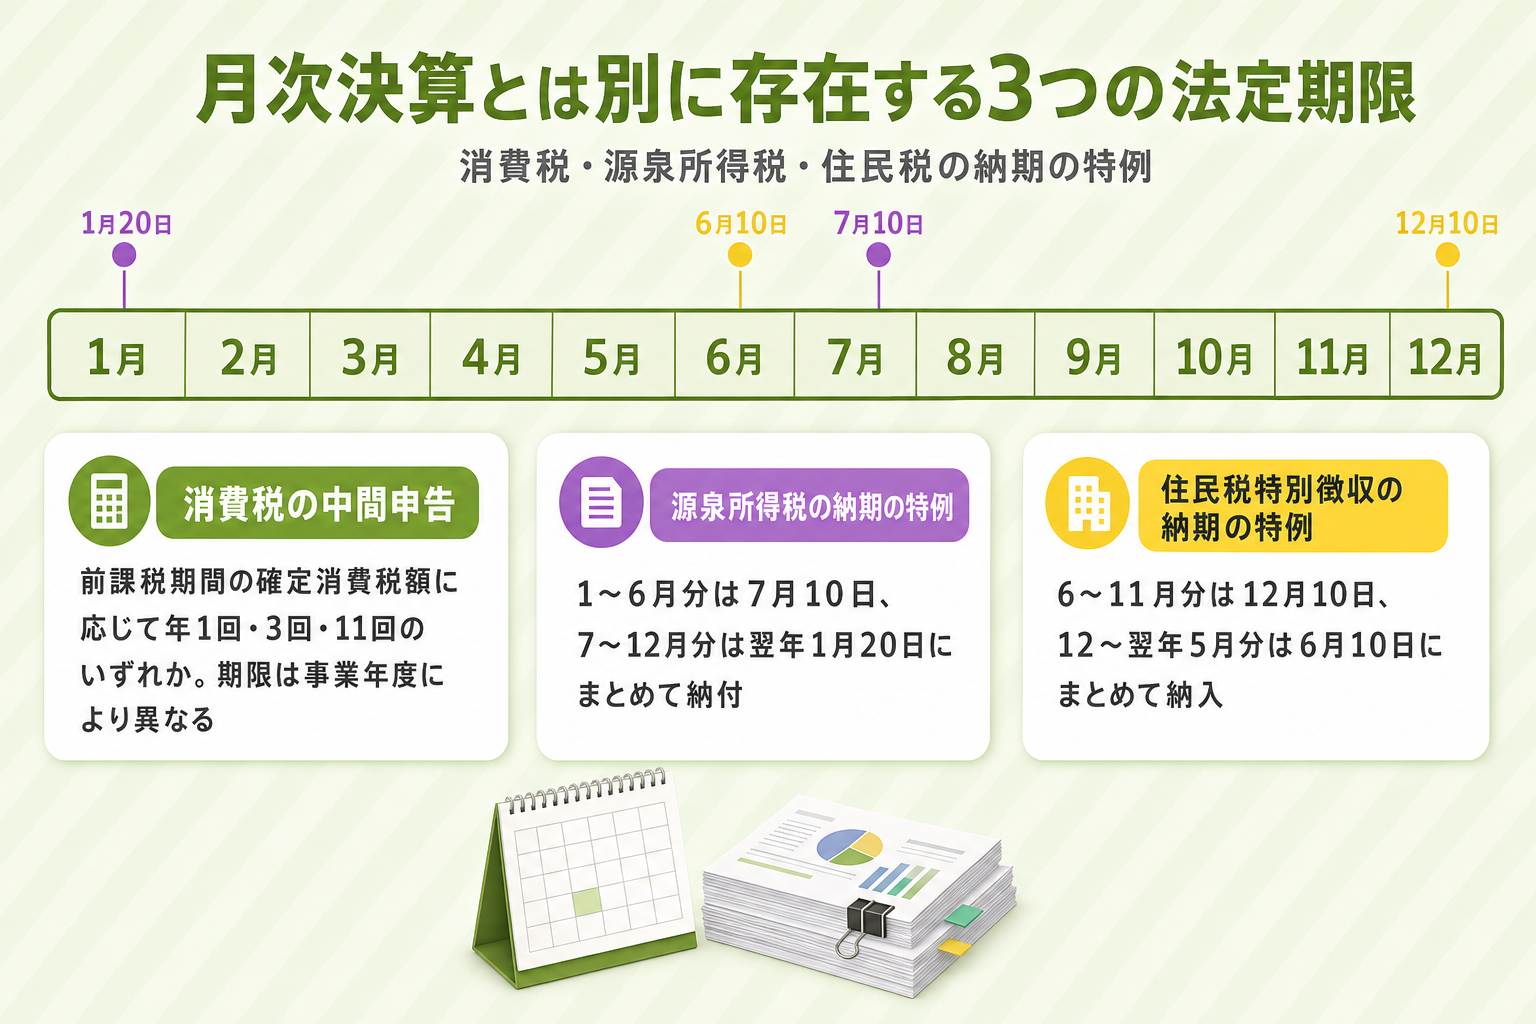
月次決算そのものは任意でも、毎月や年に数回、期限が来る法定の手続きは別に存在します。
代表的な3つの制度を見ていきましょう。
なお本記事の金額・期限は2026年9月時点の法令等に基づく内容です。
制度は改正されるため、最新の情報は国税庁や所轄の自治体でご確認ください。
消費税の中間申告
消費税の中間申告は、前課税期間の確定消費税額に応じて回数が変わります。
48万円以下は原則不要で、金額が上がるほど申告回数も増える仕組みです。
| 前課税期間の確定消費税額 | 中間申告の回数 |
|---|---|
| 48万円以下 | 原則不要 |
| 48万円超〜400万円以下 | 年1回 |
| 400万円超〜4,800万円以下 | 年3回 |
| 4,800万円超 | 年11回 |
出典:国税庁タックスアンサー No.6609「消費税の中間申告」(令和7年4月1日現在法令等・2026年9月2日確認)
源泉所得税の納期の特例
給与の支給人員が常時10人未満の源泉徴収義務者は、税務署長の承認を受けることで、源泉所得税の納付をまとめられます。
1〜6月分は7月10日、7〜12月分は翌年1月20日にまとめて納付できる特例です。
対象は給与や退職金、税理士・弁護士等への一定の報酬から源泉徴収した所得税と復興特別所得税に限られます。
出典:国税庁タックスアンサー No.2505「源泉所得税及び復興特別所得税の納付期限と納期の特例」(令和7年4月1日現在法令等・2026年9月2日確認)
住民税(特別徴収)の納期の特例
特別徴収(給与から個人住民税を天引きし、会社が本人に代わって市区町村に納める方法)にも、常時10人未満の事業所向けの納期の特例があり、市町村長の承認を受けると半年分をまとめて納入できます。
6〜11月分は11月分の納期限(12月10日)まで、12〜翌年5月分は5月分の納期限(6月10日)までにまとめて納入します。
土日祝日にあたる場合は翌営業日が期限です。
出典:地方税法321条の5の2|e-Gov法令検索 出典:宇都宮市公式サイト「個人市民税・県民税・森林環境税特別徴収税額の納期の特例とはどのような制度ですか」(2026年9月2日確認)
月次決算を行うメリット
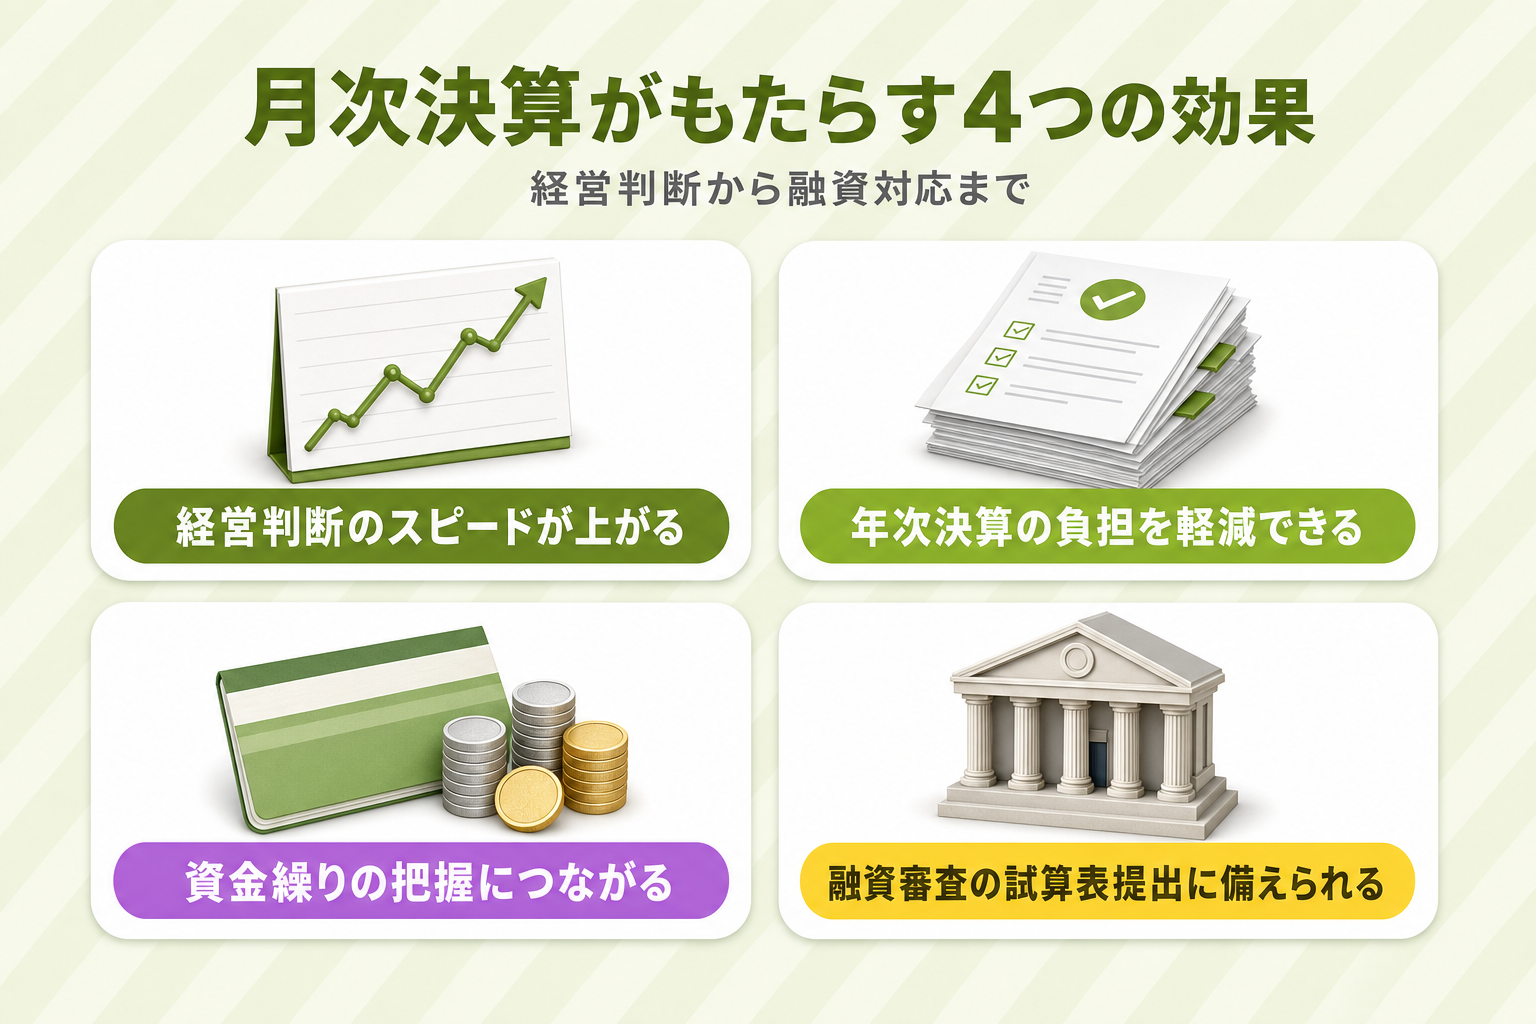
法定の義務ではなくても、月次決算には経営上のメリットが複数あります。
代表的な4つの効果を確認しましょう。
経営判断のスピードが上がる
毎月の損益や残高を早い段階で確認できると、問題の発見や対策が翌月以降にずれ込みにくくなる点がメリットです。
予算と実績を毎月比較できる体制は、経営判断のスピードに直結します。
予算と実績の比較方法は「【専門家が解説】予実管理とは?目的から簡単な始め方、失敗しない5つのコツまで」で詳しく解説しています。
年次決算の負担を軽減できる
経過勘定(前払費用・前受収益・未払費用・未収収益など、期間のズレを調整するための勘定科目)や減価償却費などを毎月都度計上しておくと、年度末に処理が集中しにくくなるのが利点です。
年次決算のタイミングで慌てて資料を集める事態を避けやすくなる点も、実務上のメリットです。
資金繰りの把握につながる
月次で損益と残高を確認する習慣があると、資金の出入りの見通しを早い段階でつかみやすくなります。
より詳しい資金繰りの管理方法は「資金繰り表とは?作り方・読み方・注意点を解説」で解説しています。
金融機関の融資審査で試算表が求められる場面がある
試算表(総勘定元帳の記録をもとに、決算に先立って作成する集計表)の提出が必要になる場面もあるのが実情です。
日本政策金融公庫では、決算後6か月以上経過している場合、または創業直後で決算が未了の場合に、試算表の提出を案内しています(2026年9月時点)。
金融機関ごとに求める書類は異なるため、月次で試算表を作成しておくと、こうした場面にも対応しやすくなります。
出典:日本政策金融公庫「インターネット申込の必要書類のご案内」(2026年9月2日確認)
月次決算の流れ
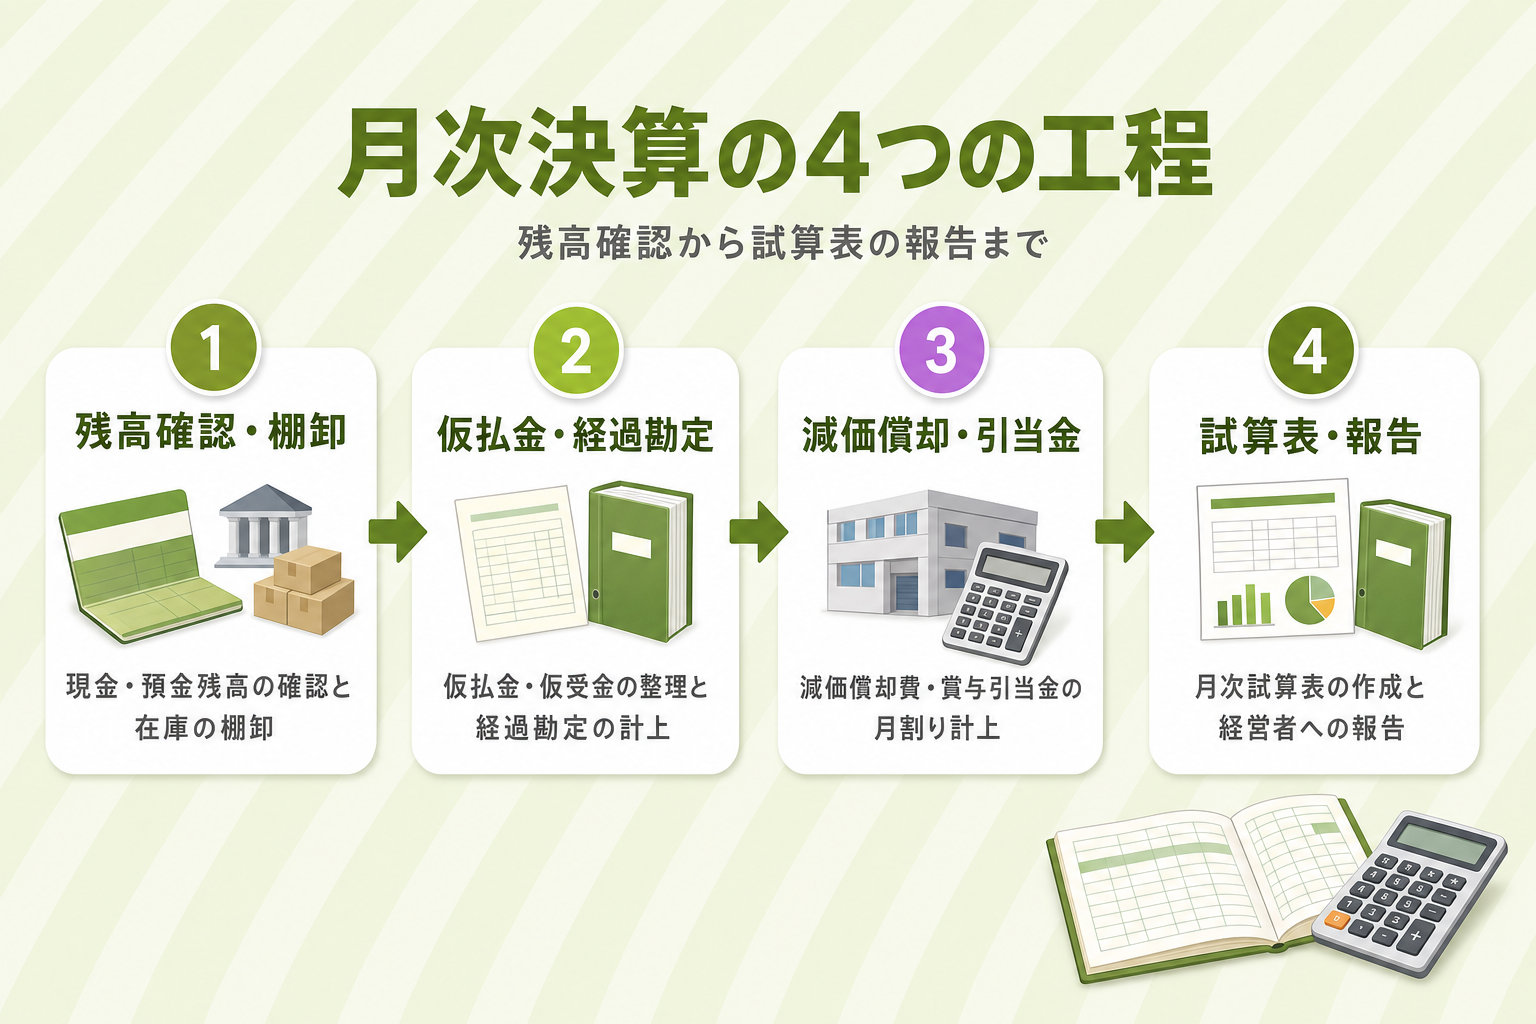
月次決算は、一般的に4つの工程に沿って進めます。
それぞれの工程で何を確認するのかを順に見ていきます。
現金・預金残高の確認と棚卸
最初に行うのは、現金・預金の帳簿残高と実際の残高が一致しているかの確認です。
あわせて在庫のある業種で行うのが、棚卸による月末時点の在庫数量の把握です。
残高や在庫の確認がずれたまま次の工程に進むと、その後の処理全体に影響が及びます。
仮払金・仮受金の整理と経過勘定の計上
次に、仮払金・仮受金など一時的な勘定を整理し、経過勘定を計上します。
前払費用と前受収益は当期の損益計算に含めず、未払費用と未収収益は当期の損益計算に反映するのが基本ルールです。
中小企業庁「中小企業の会計に関する基本要領」に基づく整理方法です。
出典:中小企業庁・中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(平成24年2月1日策定)
減価償却費・賞与引当金の月割り計上
固定資産は、定率法や定額法などの方法で、耐用年数にわたり相当額の減価償却を行います。
耐用年数は、実務上は法人税法に定める期間を用いるのが一般的です。
賞与引当金(翌期に支給する賞与のうち、当期の負担分をあらかじめ費用として見積もる勘定科目)は、決算日後に支払う賞与の見積額のうち当期に属する分を、月割りで計算して計上する方法が実務上考えられます。
出典:中小企業庁・中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(平成24年2月1日策定)
月次試算表の作成と経営者への報告
ここまでの処理を反映させたら、月次の試算表を作成し、経営者へ報告します。
意識したいのは、数字を並べるだけで終わらせず、前月や予算との比較を添えることです。
月次決算を効率化するポイント
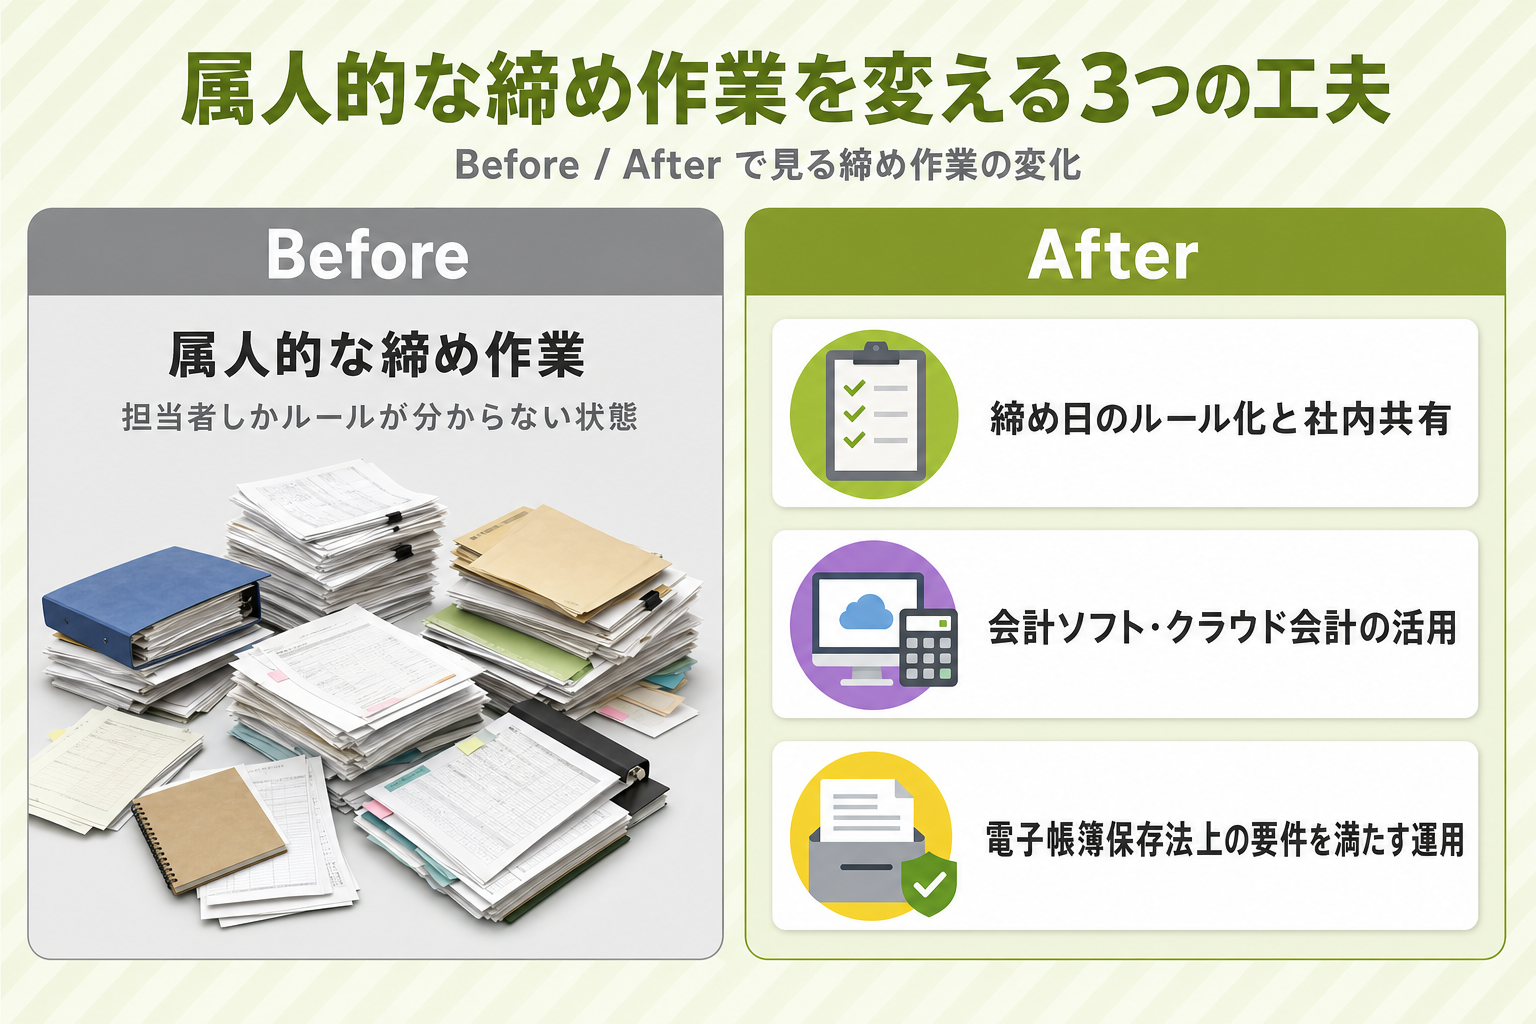
月次決算を無理なく続けるには、属人的な作業を減らす工夫が欠かせません。
押さえておきたいのは、次の3つです。
締め日のルール化と社内共有
誰が・いつまでに・何を提出するかをあらかじめ明文化し、関係部署に共有しておくと、担当者が不在でも締め作業が滞りにくくなります。
証憑の提出ルールもあわせて明確にしておくのが実務上のコツです。
会計ソフト・クラウド会計の活用
会計ソフトやクラウド会計を活用すると、仕訳の入力や残高確認の手間を減らせます。
ソフトの選び方やチェックの手順は、「会計ソフトのチェックのやり方|入力後の確認手順とソフト選定7項目を徹底解説」をご覧ください。
電子帳簿保存法上のメリット
国税庁の一問一答(令和7年6月公表)によると、月次決算単位でデータを保存し、入力月と取引年月日の関係から追加入力の事実を確認できれば、優良な電子帳簿に求められる要件の一部を満たせます。
同資料は「その業務の処理に係る通常の期間」を、データの入出力を行う日次・週次・月次のサイクルと説明しています。
月次で締めておくことは、帳簿の保存要件の面でも理にかなった運用です。
出典:国税庁「電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】」問28・問29(令和7年6月公表・2026年9月2日確認)
月次決算を早期化するには
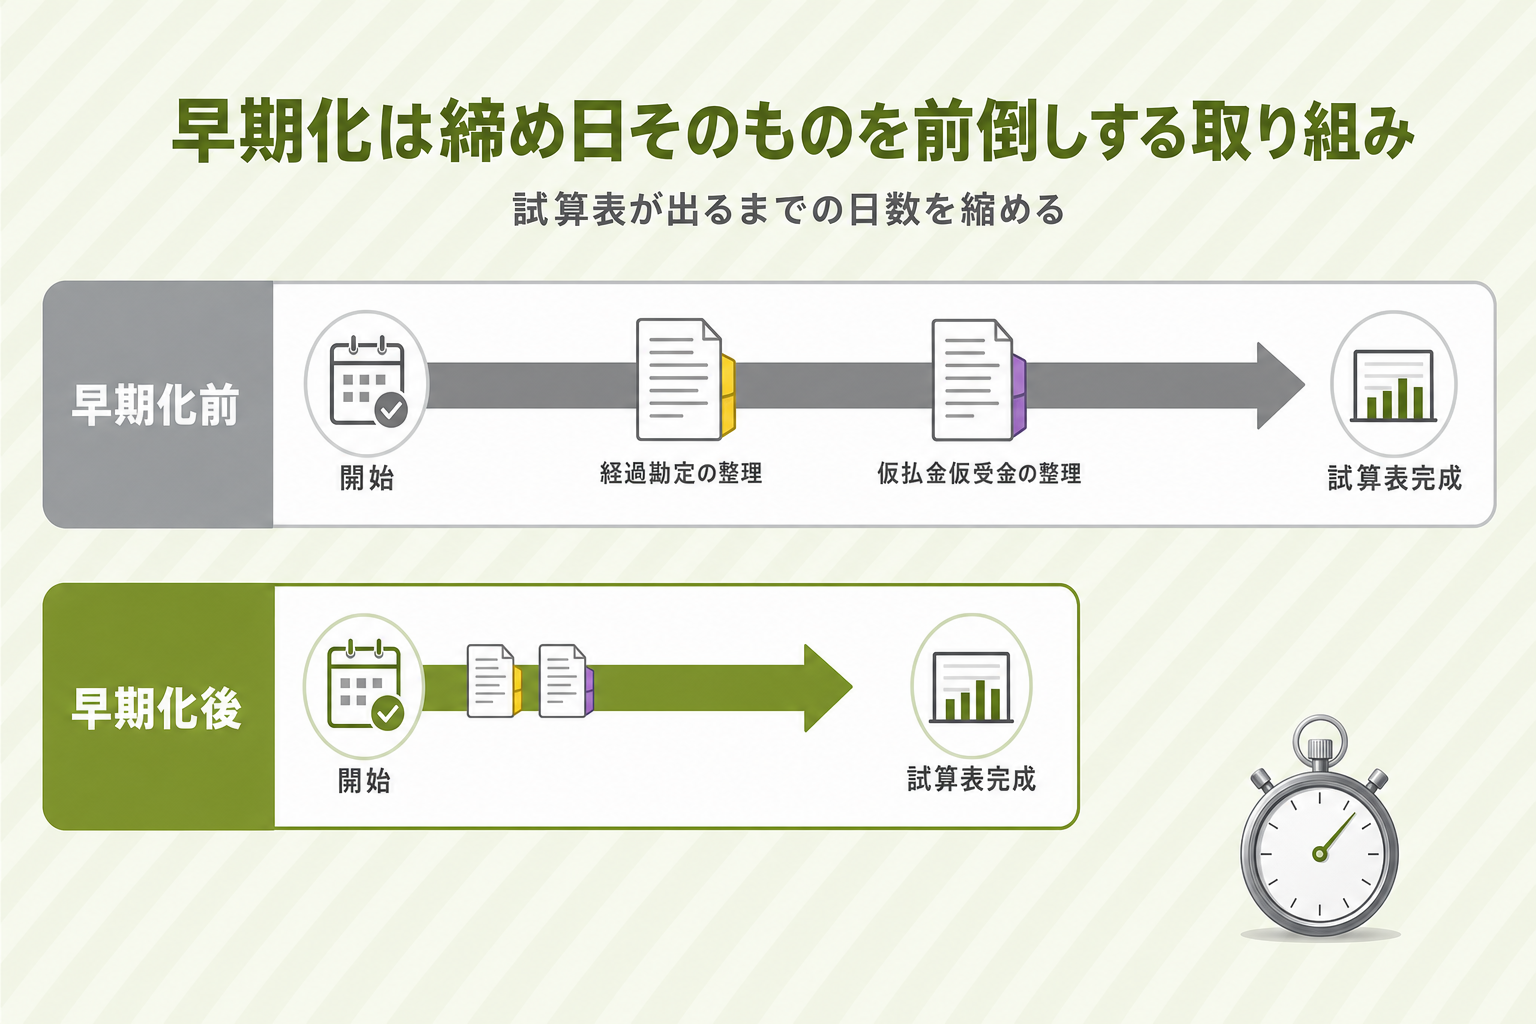
月次決算の早期化とは、締め日そのものを前倒しし、試算表が出るまでの日数を縮めることです。
効率化とは異なる観点から見ていきましょう。
早期化のボトルネックになりやすい作業
経過勘定の計上や仮払金・仮受金の整理など、毎月同じ確認をやり直している作業が、早期化のボトルネックになりやすい部分です。
前章の流れで発生するこうした確認作業を、いつ・誰が・どこまで前倒しできるかを見極めることが、早期化のカギになります。
早期化を進める体制づくり
効率化が作業そのもののムダ取りだとすれば、早期化は締め日を何日前倒しできるかという体制づくりの話です。
証憑の提出期限を早め、部署ごとの提出タイミングをずらして並行処理できる体制を整えると、締めまでの日数を縮めやすくなります。
経理担当者だけで抱え込まず、各部署の役割分担を明確にしておくことも欠かせません。
月次決算チェックリスト
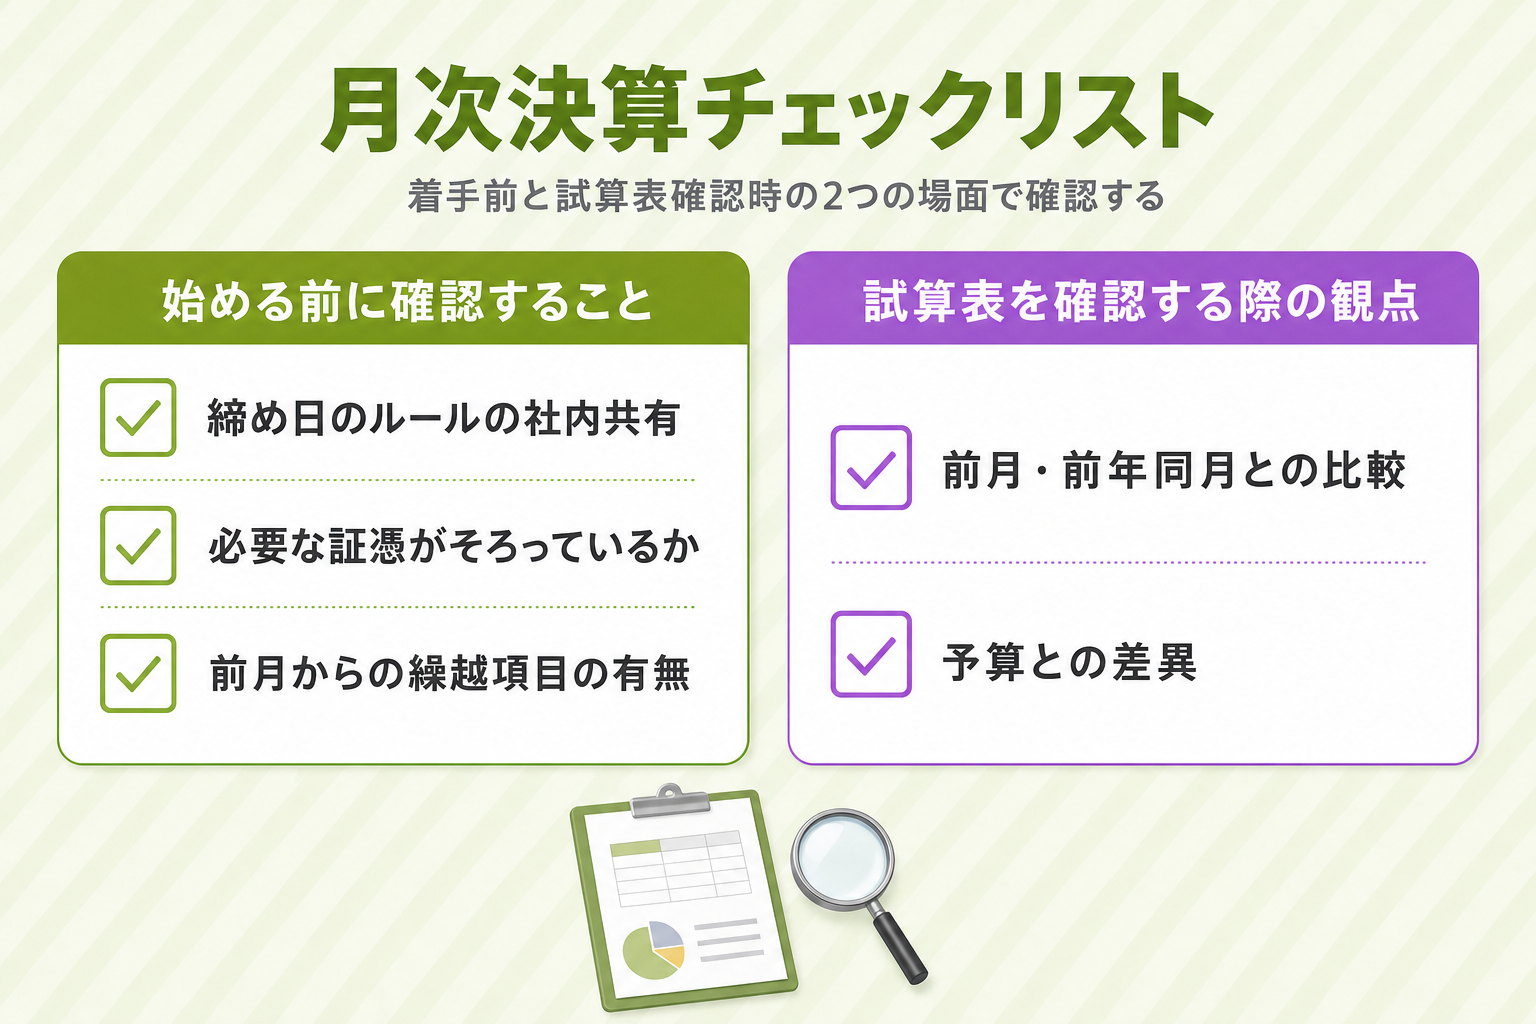
最後に、月次決算を進める際の確認観点を、2つの場面に分けて整理しましょう。
月次決算を始める前に確認すること
着手前には、締め日のルールが社内で共有されているか、必要な証憑がそろっているかを確認しておきます。
前月からの繰越項目と、仮払金・仮受金の未整理分の有無も、あわせて確認の対象です。
月次試算表を確認する際の観点
試算表ができあがったあとの確認軸は、前月・前年同月との比較と、予算との差異の2つです。
残高が大きく変動した科目について、原因を経理担当者に確認したうえでコメントを添えて報告する手順を毎月固定しておくと、数字の異常に早く気づけます。
Encoachで月次決算のサポートを受ける

Encoachでは、財務・会計・税務の専門家チームが、中小企業の経営者・経理担当者をサポートしています。
月次決算の体制づくりや月次試算表の見方、締め日のルール化から早期化の進め方まで、自社の状況に合わせて相談できるのが強みです。
財務・会計・税務でお困りの際は、LINEからお気軽にご相談ください。
月次決算についてよくある質問
Q1. 月次試算表と月次決算の違いは何ですか?
A. 月次試算表は、月次決算の過程で作成する書類の1つです。
月次決算という一連の会計処理を行った結果として、その月の損益や残高を一覧にまとめたものが月次試算表にあたります。
Q2. 月次決算と年次決算の違いは何ですか?
A. 月次決算は社内向けに毎月の状況を把握する任意の仕組みで、法律上の義務ではありません。
一方の年次決算は、会社法や法人税法に基づき、事業年度ごとに計算書類の作成や確定申告を行う法定の手続きです。
Q3. 月次決算はいつ・いつまでに行うべきですか?
A. 月次決算そのものに、法律で定められた期限はありません。
何日までに締めるかは会社ごとに社内ルールとして決めるもので、証憑の締切や報告のタイミングをあらかじめ関係部署と共有しておくことが実務上のポイントです。
Q4. 月次決算のチェックリストはありますか?
A. 着手前の確認事項と、試算表ができた後の確認事項に分けて整理できます。
具体的な観点は「月次決算チェックリスト」の章をご覧ください。
Q5. 月次決算は義務ですか?
A. 会社法・法人税法いずれにも、月次決算を義務付ける条文はありません。
ただし、消費税の中間申告や源泉所得税の納期の特例、住民税特別徴収の納期の特例など、毎月・年に数回期限が来る法定の手続きは別に存在します。
月次決算の要否と、上記3つの手続きの期限は切り分けて考えてください。
まとめ:法定期限を押さえながら月次決算を経営に活かそう
月次決算は、会社法や法人税法が定める法律上の義務ではありませんが、経営判断のスピードを上げ、年次決算の負担を軽減する社内の会計プロセスです。
一方で、消費税の中間申告や源泉所得税・住民税特別徴収の納期の特例など、月次で実際に発生する法定期限は別に存在します。
経過勘定や減価償却、賞与引当金の月割り計上には中小企業の会計に関する基本要領という実務上のよりどころがあり、金融機関の融資審査で試算表の提出を求められる場面もあります。
まずは自社の締め日ルールと、確認すべき項目の洗い出しから始めてみましょう。
まずはお気軽にご相談ください。