自社の経常利益率が同業他社と比べて高いのか低いのか、判断に迷っていませんか。
経常利益率の目安は、財務省・中小企業庁・経済産業省のどの統計を基準にするかで数値が変わります。
本記事で取り上げるのは、業種別・企業規模別の最新データと、経常利益率が低い場合の改善策です。
読み終える頃には、自社の数値をどの基準と比較すればよいかが分かります。
経常利益率の目安は?結論から確認する比較の見方
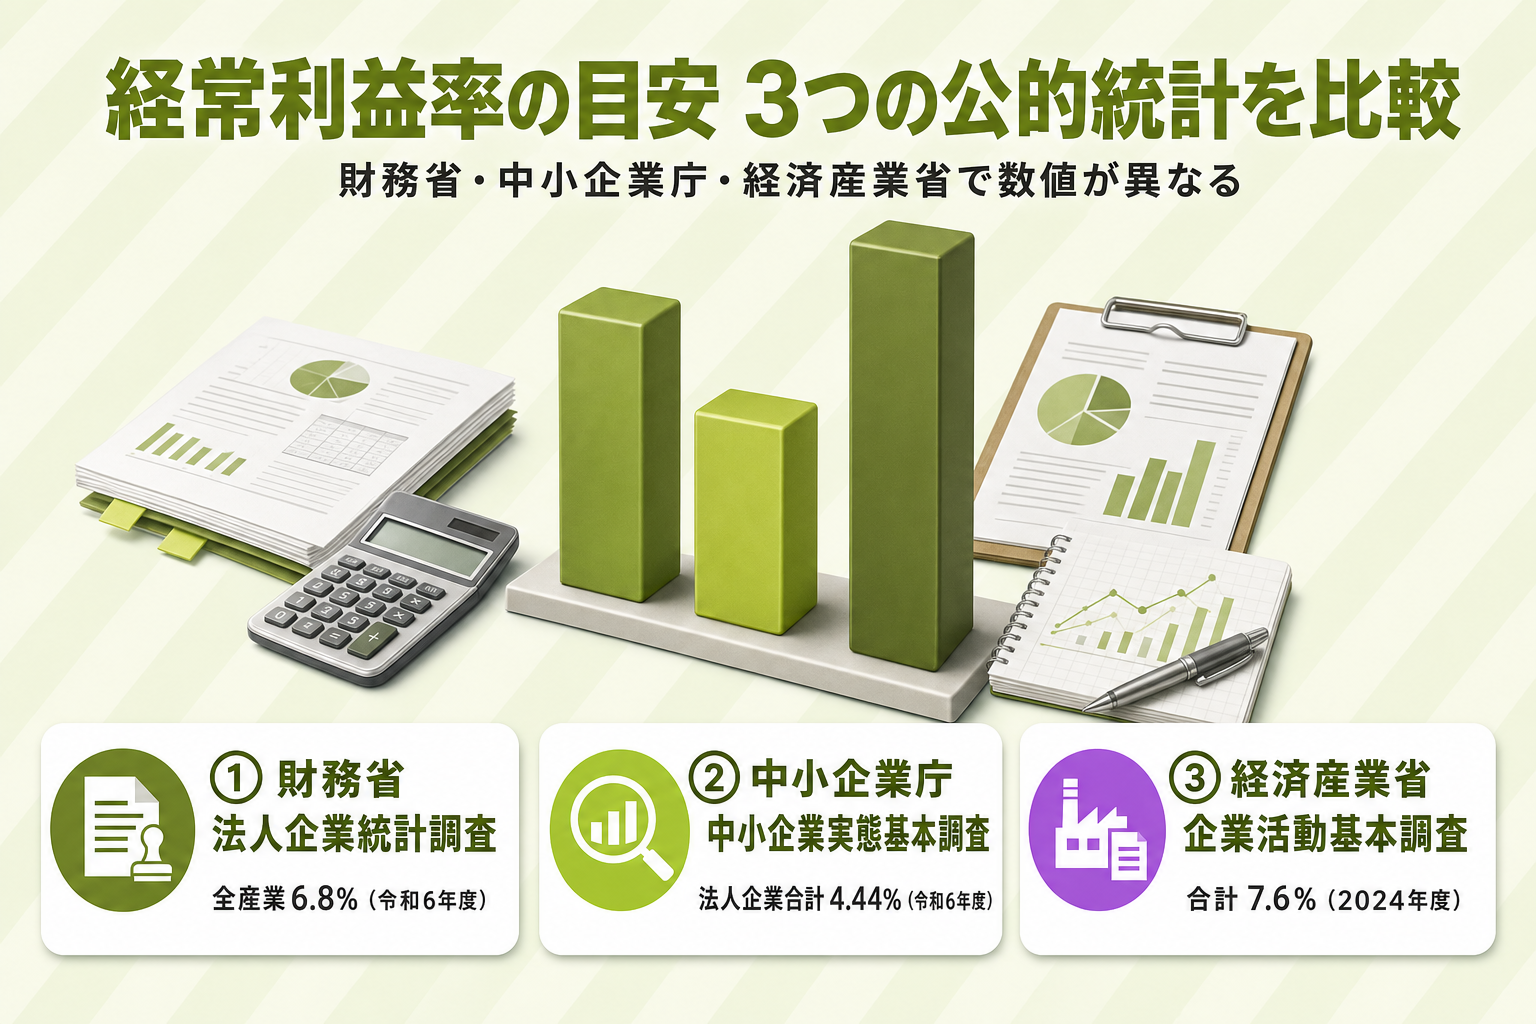
経常利益率の目安を調べると、資料によって数値がまちまちで迷う方も多いはずです。
理由は単純で、経常利益率の公的な代表値には財務省・中小企業庁・経済産業省の3系統があり、それぞれ調査対象となる企業の規模や業種区分が異なるためです。
まず3系統の違いを整理したうえで、本記事における数値の読み方を確認しましょう。
経常利益率の目安を出典別に整理する
| 系統 | 調査名 | 母集団 | 売上高経常利益率(全体値) | 対象年度 |
|---|---|---|---|---|
| ① | 財務省「法人企業統計調査」 | 営利法人等(資本金の下限なし。公表される「全産業」の計数は金融業、保険業を除く) | 全産業 6.8% | 令和6年度(2024年度) |
| ② | 中小企業庁「中小企業実態基本調査」 | 中小企業基本法の範囲にあたる中小企業(法人企業) | 法人企業合計 4.44% | 令和6年度(2024年度) |
| ③ | 経済産業省「企業活動基本調査」 | 同調査の対象産業のうち従業者50人以上かつ資本金3,000万円以上の企業 | 合計 7.6% | 2024年度 |
「経常利益率の目安」を調べると、4%台の数字と7%台の数字が同時に出てきて混乱しませんか。
上表の3系統は対象企業の規模が異なるため、どれか1つだけが正解というわけではありません。
自社の規模に近い調査の数値を基準にすることが、比較の第一歩です。
出典:財務指標の例⑤ 売上高経常利益率(法人企業統計からみえる企業の財務指標/財務省 財務総合政策研究所) 出典:調査の目的等(法人企業統計調査/財務省 財務総合政策研究所) 出典:令和7年中小企業実態基本調査(令和6年度決算実績)確報「調査の概況(主要項目の調査結果)」 出典:中小企業実態基本調査「調査の概要」(中小企業庁) 出典:2025年経済産業省企業活動基本調査確報(2024年度実績)調査結果の概要 出典:調査の概要(経済産業省企業活動基本調査)
この記事の数値の見方(法人企業統計と中小企業実態基本調査を混同しない)
本記事では、業種別の目安は中小企業庁「中小企業実態基本調査」、大企業との比較は財務省「法人企業統計調査」というように、1つの見出しで扱う統計を1系統に絞っています。
異なる調査の数値を並べて比較すると誤った判断につながるため、この構成にしています。
なお、本文は2026年9月時点の情報です。
> 💬 ひとことポイント > どの統計を見ればよいか迷ったら、まず自社の資本金額と従業者数を確認しましょう。
中小企業基本法の範囲にあたる中小企業なら中小企業庁の数値、それより規模の大きい法人なら財務省の数値が基準の目安になります。
—
そもそも経常利益率とは?計算式と関連する利益との違い
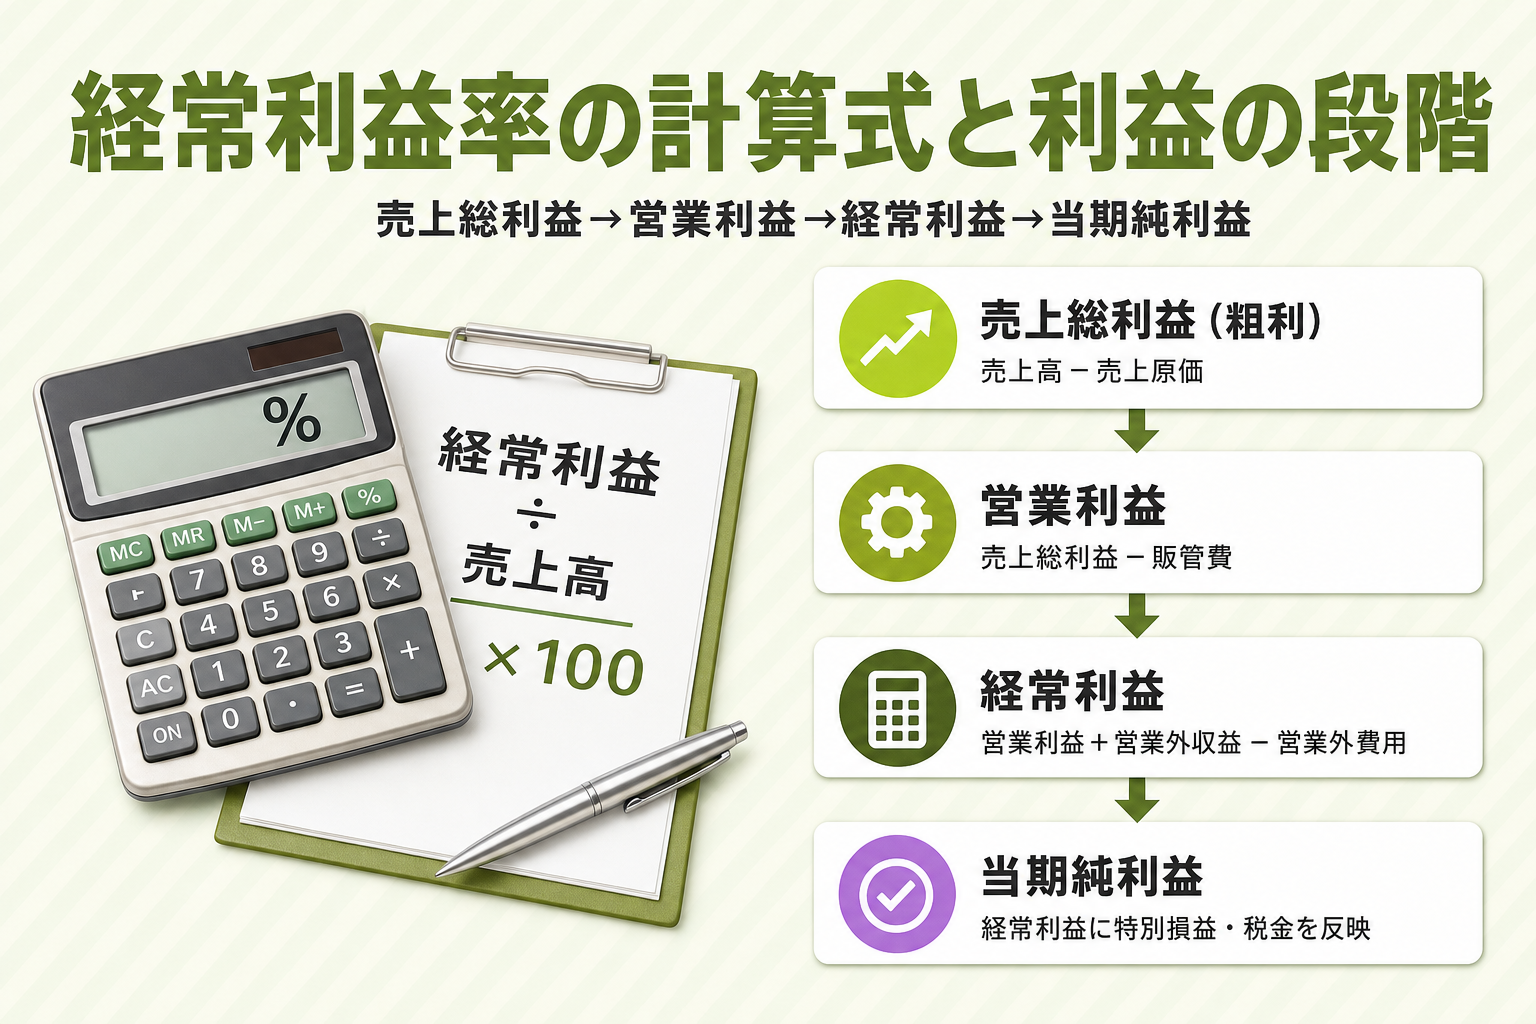
経常利益率は、売上高に対して経常利益がどれだけの割合を占めるかを示す収益性の指標です。
ここでは、計算式と、混同されやすい営業利益・売上総利益・当期純利益との違いを整理します。
売上高経常利益率の計算式
売上高経常利益率の計算式は、経常利益÷売上高×100です。
財務省は「経常利益は営業利益に財務活動における損益を加味したものであるため、売上高経常利益率が高い場合、資産の売却損益などを除いた通常の経営活動における企業の収益力が高いと言えます」と説明しています。
出典:法人企業統計における財務営業比率の算式(財務省 財務総合政策研究所) 出典:財務指標の例⑤ 売上高経常利益率(法人企業統計からみえる企業の財務指標/財務省 財務総合政策研究所)
経常利益の定義(法令上の根拠)
経常利益の定義は、会社計算規則と財務諸表等規則という2つの法令に明記された概念です。
会社計算規則第91条は「営業損益金額に営業外収益を加えて得た額から営業外費用を減じて得た額」を経常利益金額として表示すると定めています。
財務諸表等規則第95条も同様の考え方を示しています。
経常利益がマイナスの場合は「経常損失」として表示する点も、あわせて押さえておきましょう。
営業利益・経常利益・純利益の関係を詳しく整理したい方は、「営業利益・経常利益・純利益の違いとは?5つの利益の関係と経営分析のコツも」もあわせてご覧ください。
出典:会社計算規則(平成十八年法務省令第十三号)第九十一条 出典:財務諸表等の用語、様式及び作成方法に関する規則(昭和三十八年大蔵省令第五十九号)第九十五条
経常利益率と営業利益率の違い
売上高営業利益率は、本業の稼ぐ力を示す指標で、営業利益(売上高から売上原価と販管費を引いた額)を売上高で割って算出します。
一方、売上高経常利益率は、営業利益に受取利息などの営業外収益を加え、支払利息などの営業外費用を差し引いた経常利益をもとに計算するため、借入金の利息負担なども反映される点が違いです。
営業利益と経常利益の違いをさらに詳しく知りたい方は、「経常利益と営業利益の5つの違いとは?計算方法から企業の健全性を見抜く方法まで解説」をご覧ください。
出典:会社計算規則(平成十八年法務省令第十三号)第九十条 出典:法人企業統計における財務営業比率の算式(財務省 財務総合政策研究所)
> 💬 ひとことポイント > 決算書を見るときは、売上総利益・営業利益・経常利益・当期純利益の4つを上から順に追うと、どの段階で利益が積み上がり、どこで目減りしているかが把握しやすくなります。
—
経常利益率の目安は業種によってどう違う?中小企業の最新データ
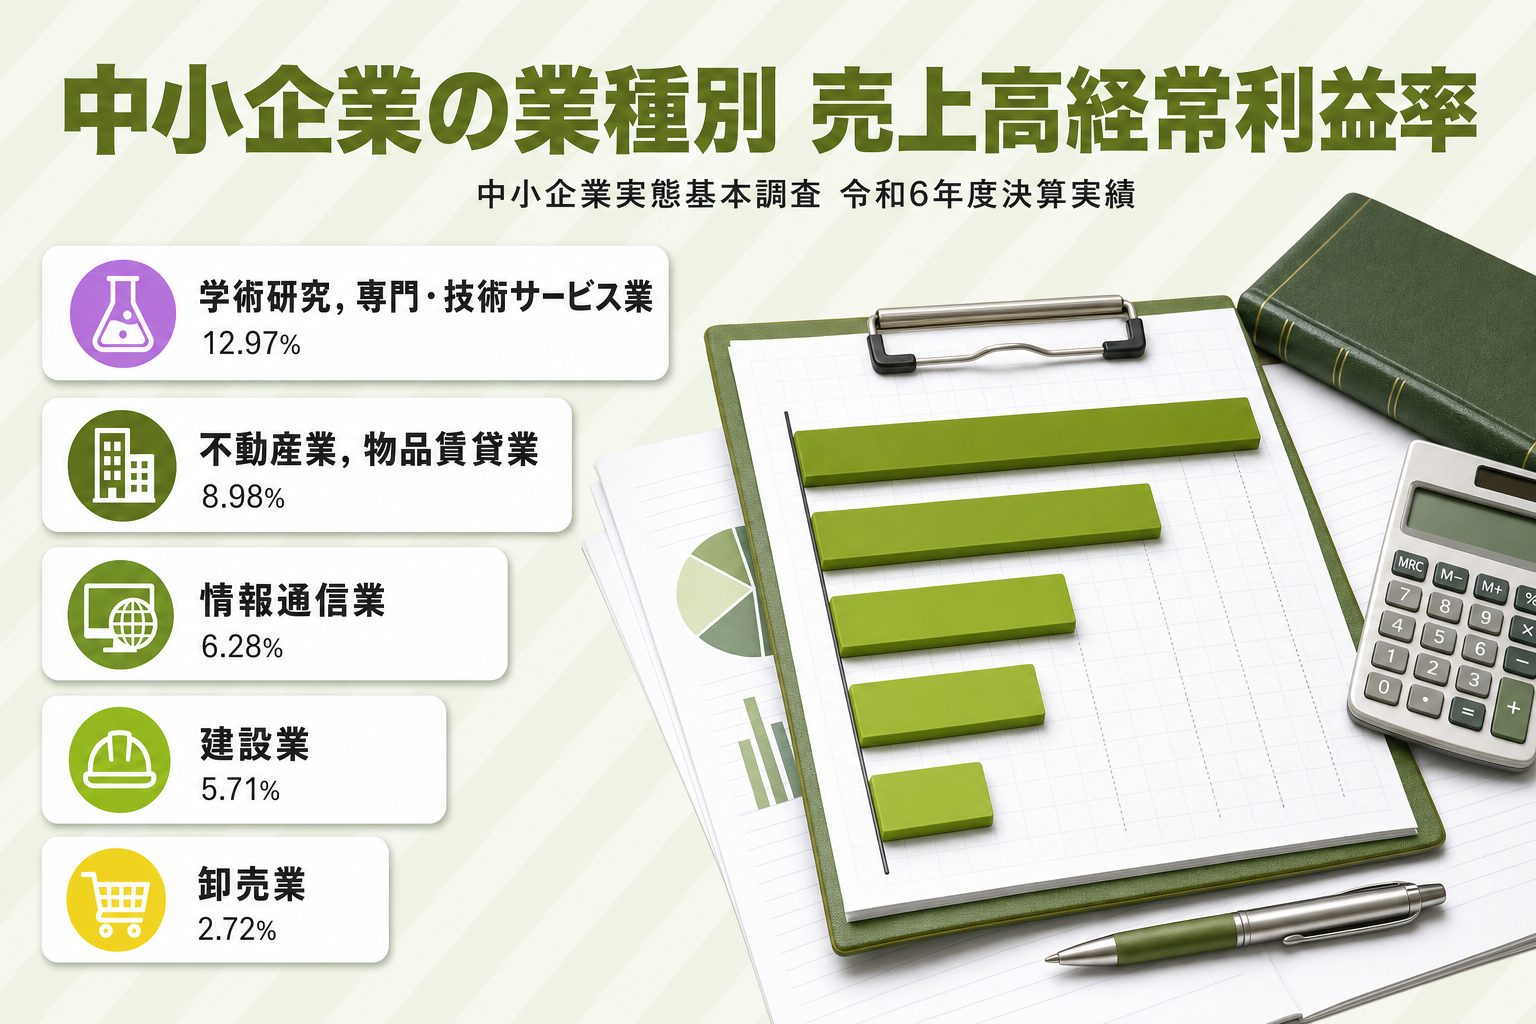
ここからは、中小企業庁「中小企業実態基本調査」の令和7年確報(令和6年度決算実績)をもとに、中小企業の経常利益率の目安を見ていきます。
同調査は中小企業基本法第10条に基づき、中小企業全般の財務情報を把握する目的で実施される調査です。
確報の公表日は2026年6月29日です。
以下の数値はすべて同じ調査から引用しています。
中小企業(法人企業)全産業の売上高経常利益率
中小企業(法人企業)の売上高経常利益率は、令和6年度(2024年度)が4.44%で、前年度より0.07ポイント高くなりました。
令和5年度は4.37%、令和4年度は4.29%と、2年連続で上昇しています。
以降の業種別・規模別のデータも同じ調査の値です。
この4.44%を基準として比較すると分かりやすくなります。
出典:令和7年中小企業実態基本調査(令和6年度決算実績)確報「調査の概況(主要項目の調査結果)」
業種別の売上高経常利益率一覧(建設・製造・情報通信・卸売・小売など)
| 産業(大分類) | 令和6年度(2024年度) |
|---|---|
| 法人企業合計 | 4.44% |
| 建設業 | 5.71% |
| 製造業 | 5.02% |
| 情報通信業 | 6.28% |
| 運輸業,郵便業 | 4.06% |
| 卸売業 | 2.72% |
| 小売業 | 2.61% |
| 不動産業,物品賃貸業 | 8.98% |
| 学術研究,専門・技術サービス業 | 12.97% |
| 宿泊業,飲食サービス業 | 4.26% |
| 生活関連サービス業,娯楽業 | 2.80% |
| サービス業(他に分類されないもの) | 5.56% |
業種によって経常利益率には大きな差があります。
学術研究,専門・技術サービス業が12.97%と最も高く、卸売業・小売業は3%を下回る水準です。
自社の業種の行を確認し、法人企業合計4.44%との差を見比べてみましょう。
出典:令和7年中小企業実態基本調査(令和6年度決算実績)確報「調査の概況(集計結果)」第10-3表
従業者規模別に見た違い
| 従業者規模 | 令和6年度(2024年度) |
|---|---|
| 計 | 4.44% |
| 5人以下 | 4.11% |
| 6〜20人 | 3.98% |
| 21〜50人 | 4.49% |
| 51人以上 | 4.71% |
従業者規模別に見ると、51人以上の企業が4.71%と最も高く、6〜20人の企業が3.98%と最も低くなっています。
従業者数が多いほど経常利益率が高いとは一概に言えず、5人以下の企業も4.11%と、6〜20人の企業(3.98%)を上回っている点が特徴です。
出典:令和7年中小企業実態基本調査(令和6年度決算実績)確報「調査の概況(集計結果)」第10-3表
> 💬 ひとことポイント > 業種別の表を見るときは、自社の業種だけでなく、隣接する業種の水準もあわせて確認すると、取引先や競合との相対的な立ち位置がつかみやすくなります。
—
大企業との差はどれくらい?企業規模別の目安(財務省・法人企業統計)
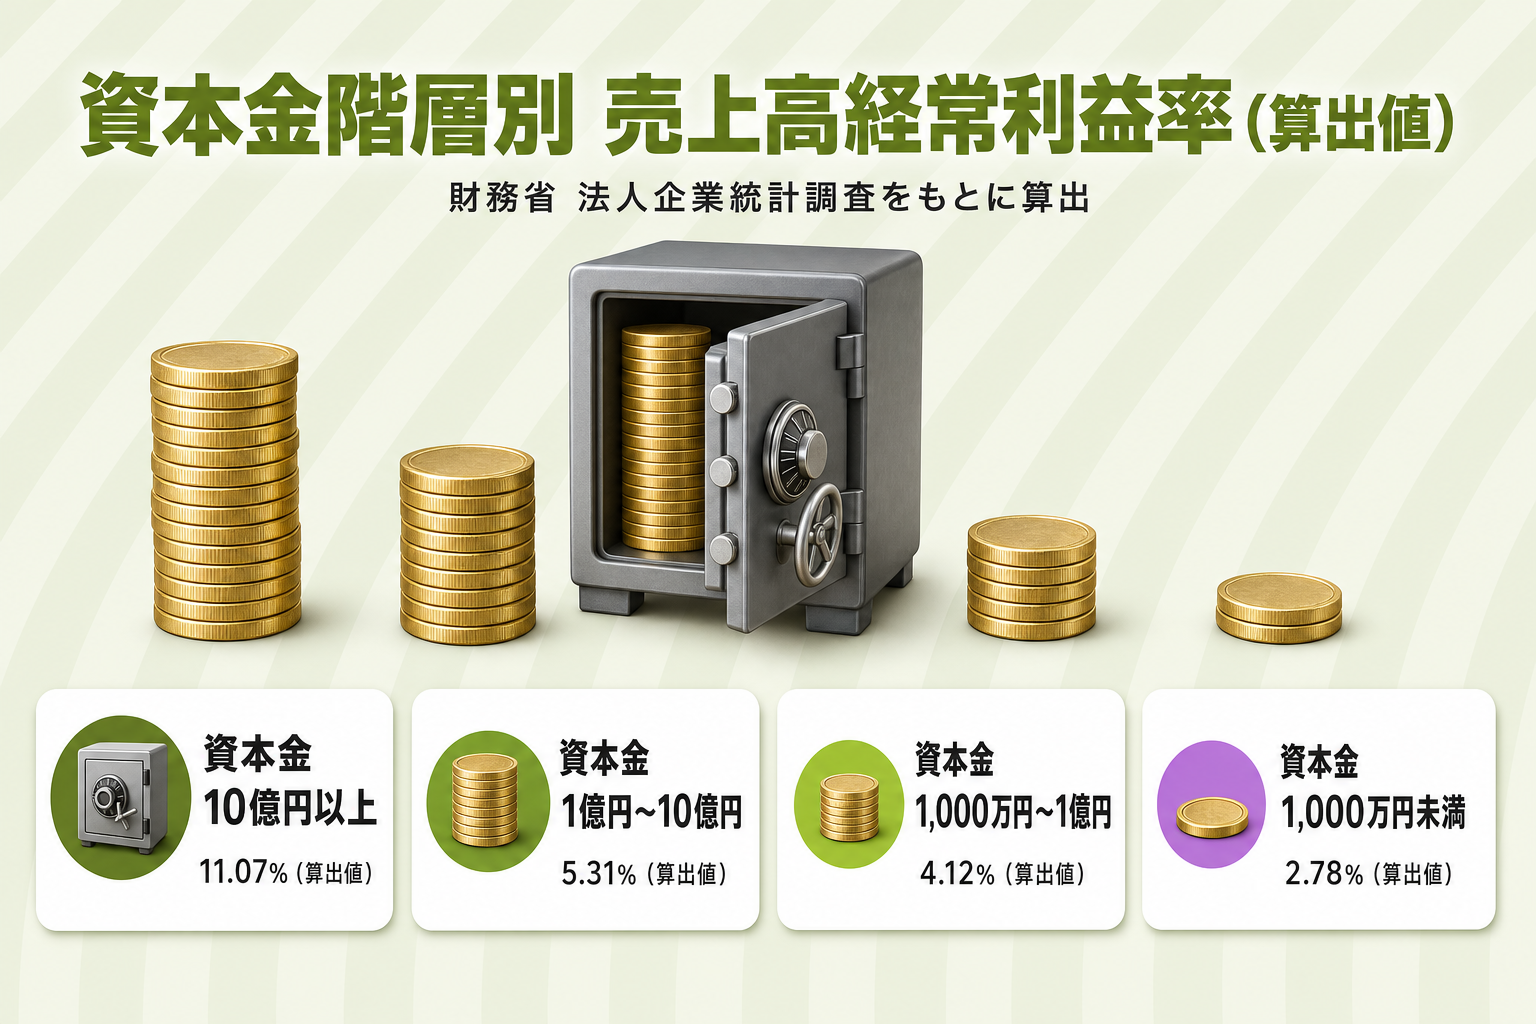
ここからは、財務省「法人企業統計調査」をもとに、企業規模による経常利益率の差を見ていきます。
同調査は営利法人等を対象とする標本調査で、資本金1,000万円未満の法人も含まれます(資本金1,000万円以上に限られるのは四半期別調査です)。
ただし、公表される「全産業」「非製造業」の計数に金融業、保険業は含まれません。
前章の中小企業庁のデータとは母集団が異なるため、数値を混同せずに読み進めてください。
出典:調査の目的等(法人企業統計調査/財務省 財務総合政策研究所) 出典:年次別法人企業統計調査(令和7年度)報道発表資料
全産業・製造業・非製造業の売上高経常利益率(財務省公表値)
財務省が比率として公表している最新値は、2024年度(令和6年度)の売上高経常利益率が全産業・全規模で6.8%、製造業(全規模)が8.6%、非製造業(全規模)が6.1%です(金融業、保険業を除く)。
前年度比では、非製造業の経常利益の伸びが売上高の伸びを上回ったことから、全産業でも前年度より上昇しています。
出典:財務指標の例⑤ 売上高経常利益率(法人企業統計からみえる企業の財務指標/財務省 財務総合政策研究所)
資本金階層別(大企業・中小企業)で見た目安
| 資本金階層 | 令和6年度(算出値) |
|---|---|
| 10億円以上 | 11.07% |
| 1億円〜10億円 | 5.31% |
| 1,000万円〜1億円 | 4.12% |
| 1,000万円未満 | 2.78% |
資本金10億円以上の企業は経常利益率が11.07%に達する一方、資本金1,000万円未満の企業は2.78%にとどまります。
この数値は、財務省が公表した売上高・経常利益から、本記事で算出した参考値です(財務省が比率として公表しているのは全産業・製造業・非製造業の3区分のみです)。
資本金規模が大きいほど、経常利益率も高くなる傾向がうかがえます。
令和7年度の最新動向はどうなっている?
財務省は2026年9月1日に令和7年度(2025年度)の法人企業統計を公表しました。
全産業の経常利益は前年度比8.8%増の124兆8,313億円、売上高は同1.6%増の1,720兆2,560億円でした。
この売上高と経常利益から算出すると、全産業の売上高経常利益率は約7.3%になります(2026年9月時点で財務省が比率として公表しているのは令和6年度の6.8%までです)。
> 💬 ひとことポイント > 令和7年度は経常利益の伸び率(8.8%)が売上高の伸び率(1.6%)を上回りました。
前年度の実績とあわせて、自社の伸び率も比較してみましょう。
—
経常利益率をさらに深掘りする3つの視点
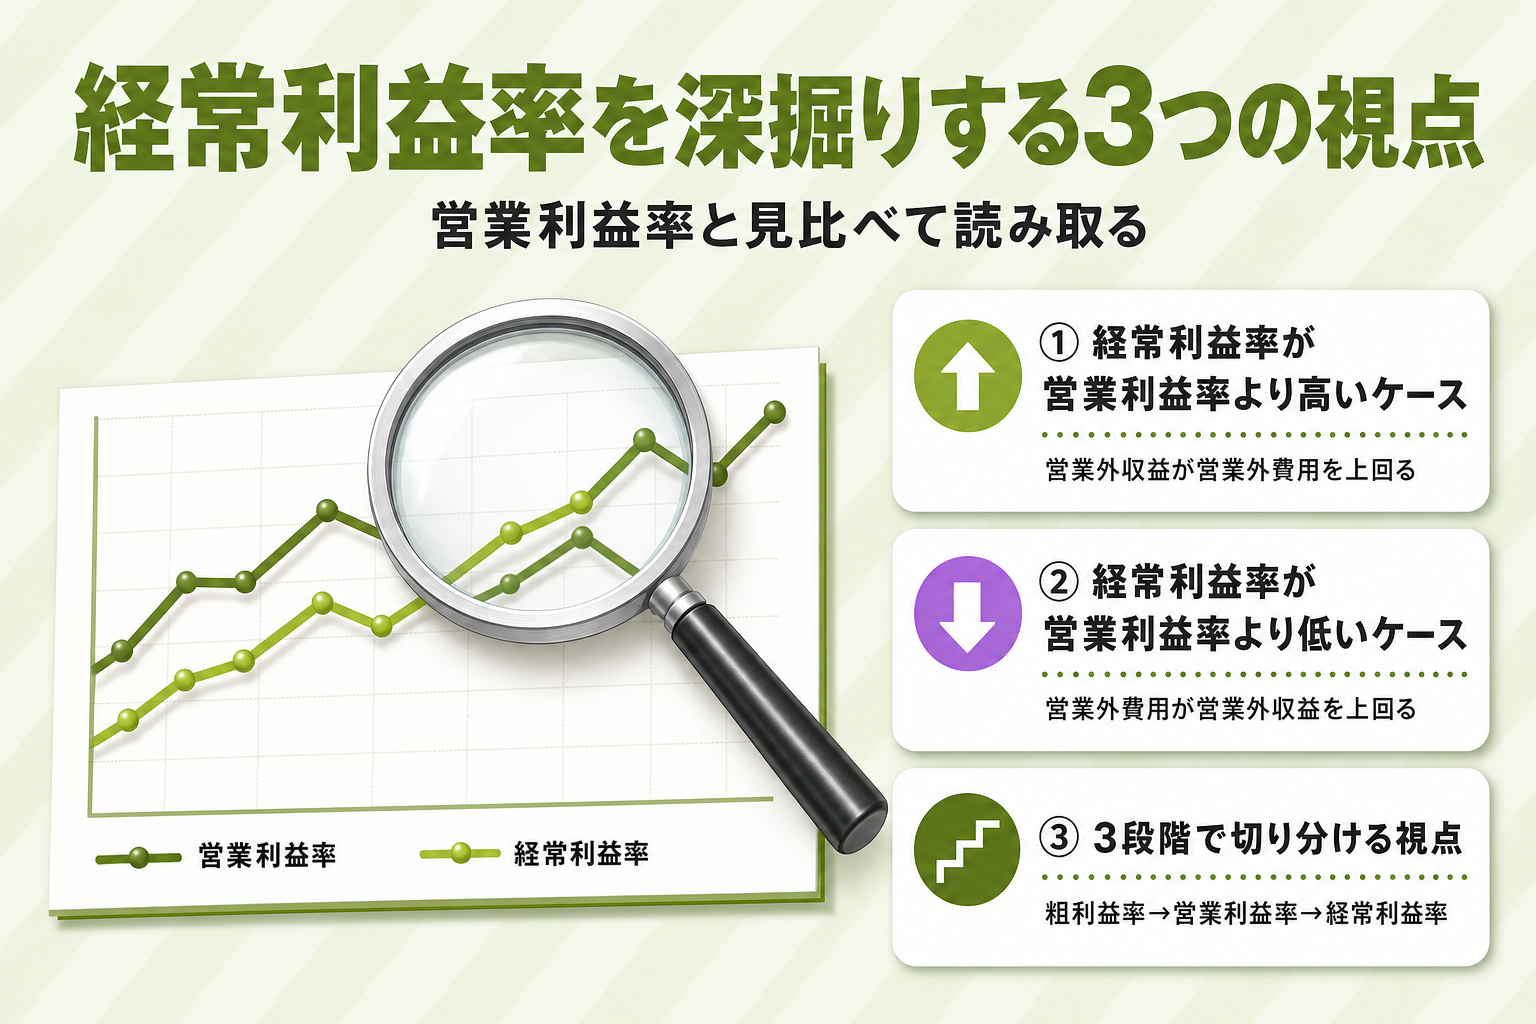
経常利益率は業種平均と比較するだけでなく、自社の営業利益率と見比べることでも多くの気づきが得られます。
ここでは、経常利益率と営業利益率の関係から読み取れる3つの視点を紹介します。
経常利益率が営業利益率より高いケース
経常利益率が営業利益率より高い場合、受取利息や受取配当金といった営業外収益が、支払利息などの営業外費用を上回っている状態です。
財務諸表等規則第90条は、営業外収益に属する収益として受取利息・有価証券利息・受取配当金・有価証券売却益・仕入割引などを掲げています。
本業以外の財務活動でプラスの収益を生み出せている状態といえます。
出典:財務諸表等の用語、様式及び作成方法に関する規則(昭和三十八年大蔵省令第五十九号)第九十条
経常利益率が営業利益率より低いケース
反対に、経常利益率が営業利益率を下回る場合は、支払利息や社債利息などの営業外費用が、営業外収益より大きい状態です。
借入残高が大きいほど支払利息の負担は重くなるため、財務体質もあわせて確認しておきましょう。
自己資本比率の目安を知りたい方は、「自己資本比率の目安とは?業種別の適正値と改善方法をわかりやすく解説」も参考にしてください。
出典:財務諸表等の用語、様式及び作成方法に関する規則(昭和三十八年大蔵省令第五十九号)第九十三条
粗利益率→営業利益率→経常利益率の3段階で切り分ける視点
経常利益率だけを単独で見ると、収益力の低下がどの段階で起きているのか見えにくくなります。
売上総利益率→営業利益率→経常利益率の順に3段階で切り分けると、原価・販管費・財務活動のどこに課題があるかを特定しやすくなります。
売上総利益率が低ければ原価構造、営業利益率との差が大きければ販管費、経常利益率との差が大きければ財務活動に着目しましょう。
指標を横断的に比較したい場合は、「ROEとROAの違いとは?計算式・目安・改善方法をわかりやすく解説」もあわせてご確認ください。
> 💬 ひとことポイント > 3つの利益率を並べて時系列で見ると、一時的な変動なのか、構造的な課題なのかを切り分けやすくなります。
—
経常利益率が低い…経営をV字回復させる4つの改善策
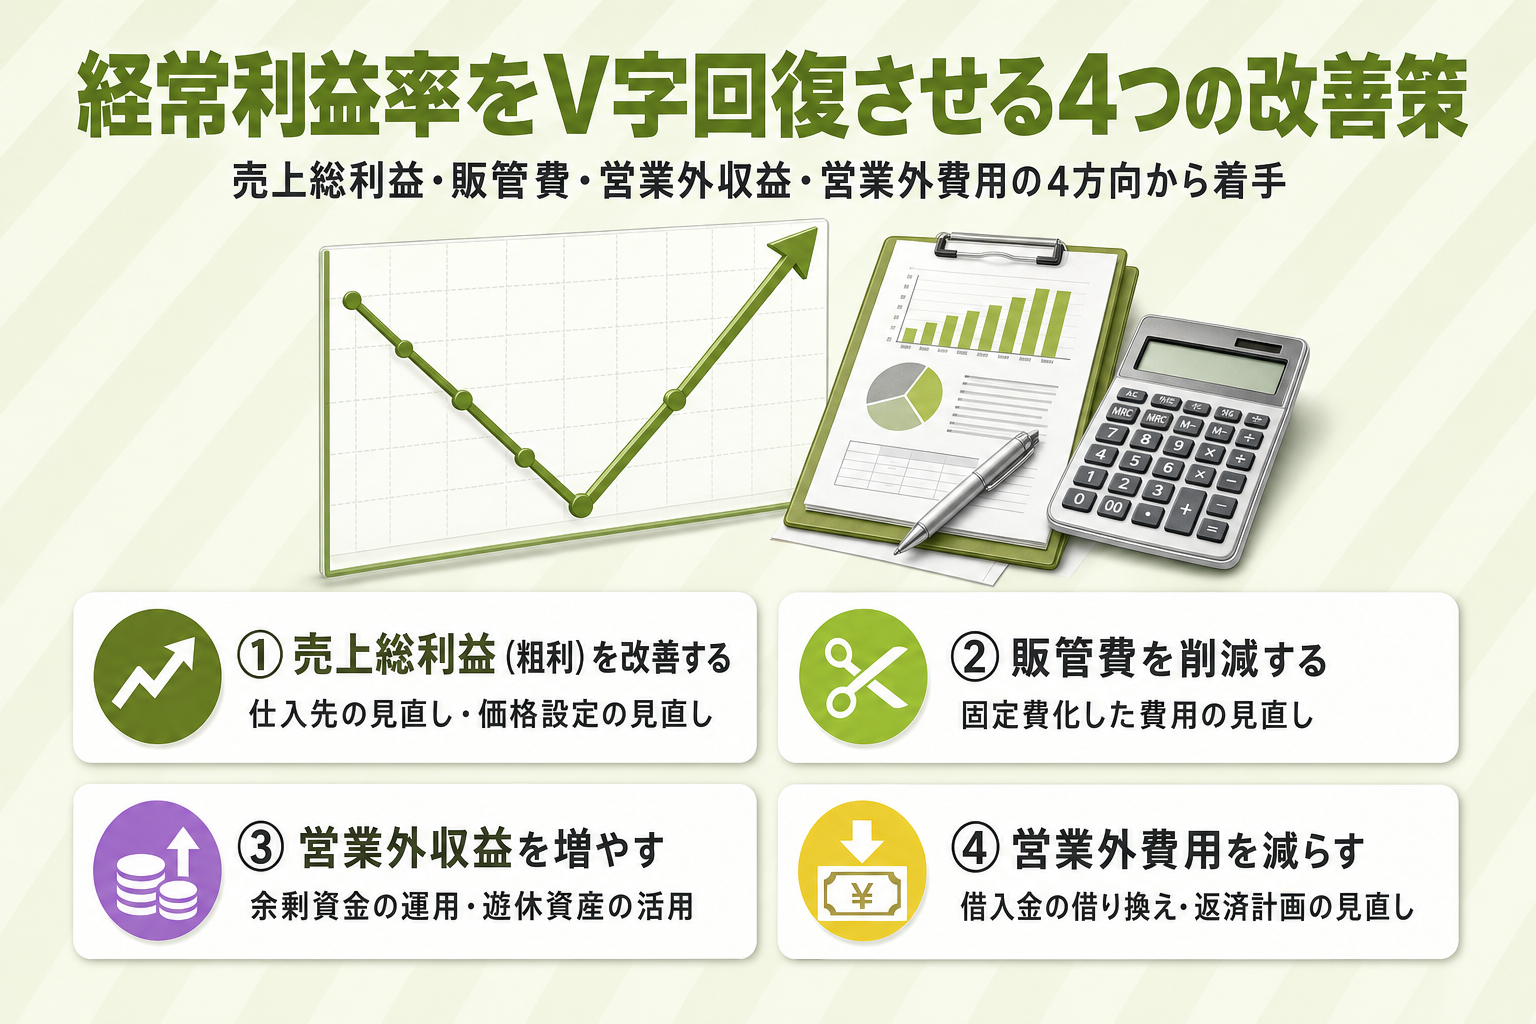
経常利益率を改善するには、売上総利益・販管費・営業外収益・営業外費用のどこに手を打つかを整理することが近道です。
4つの改善策を順に確認しましょう。
売上総利益(粗利)を改善する
売上総利益(粗利)は、売上高から売上原価を差し引いた金額です。
売上原価を抑えるための仕入先の見直しや、原価率の高い商品・サービスの価格設定の見直しは、売上総利益率の改善に直結します。
付加価値の高い商品構成へ切り替えることも選択肢のひとつです。
販売費及び一般管理費(販管費)を削減する
販管費は、人件費や地代家賃、広告宣伝費など、営業活動全般にかかる費用です。
固定費化している費用がないか、契約内容や業務フローを定期的に見直すことが削減の第一歩になります。
人件費との関係を詳しく知りたい方は、「経常利益と人件費の関係とは?計算方法から適正比率、改善方法を解説」をご覧ください。
出典:財務諸表等の用語、様式及び作成方法に関する規則(昭和三十八年大蔵省令第五十九号)第八十四条
営業外収益を増やす
営業外収益には、受取利息、有価証券利息、受取配当金、有価証券売却益、仕入割引などが含まれます。
余剰資金の運用方法を見直したり、遊休資産を有効活用したりすることで、本業以外の収益を積み増せる余地がないか確認してみましょう。
出典:財務諸表等の用語、様式及び作成方法に関する規則(昭和三十八年大蔵省令第五十九号)第九十条
営業外費用を減らす(借入金の見直しなど)
営業外費用の代表例は、借入金にかかる支払利息です。
金利の低い借入への借り換えや、返済計画の見直しによって、支払利息の負担を抑えられる場合があります。
借入金の適正水準を判断する目安として役立つのが、「債務償還年数とは?計算式・目安・改善方法をわかりやすく解説」です。
出典:財務諸表等の用語、様式及び作成方法に関する規則(昭和三十八年大蔵省令第五十九号)第九十三条
> 💬 ひとことポイント > 4つの改善策は同時に着手する必要はありません。
自社の決算書で最も改善余地が大きい項目から優先順位をつけて取り組むと、効果を実感しやすくなります。
—
経常利益率の改善は専門家による財務コンサルティング「Encoach」へ

経常利益率の目安を把握できても、どの改善策から着手すべきかは自社の財務状況によって異なります。
Encoach株式会社では、財務・会計・税務の専門知見を持つ専門家が、財務データの分析から改善策の優先順位づけまでを支援しています。
借入金の見直しを検討する際は、資金調達の選択肢を広げるために、「銀行融資の審査を通すには?審査基準・面談対策・落ちた場合の対処法」もあわせてご確認ください。
財務・会計・税務でお困りの際は、LINEからお気軽にご相談ください。
—
経常利益率の目安についてよくある質問
Q1. 経常利益率はどれくらいが目安ですか?
経常利益率の目安は、比較する統計によって異なります。
中小企業庁「中小企業実態基本調査」では中小企業(法人企業)全産業で4.44%(令和6年度)、財務省「法人企業統計調査」では全産業・全規模で6.8%(同年度)です。
自社の規模に近い調査の数値を基準にしましょう。
Q2. 業種別の経常利益率はどう違いますか?
中小企業実態基本調査(令和6年度決算実績)によると、業種別の売上高経常利益率は学術研究,専門・技術サービス業が12.97%と最も高く、卸売業は2.72%、小売業は2.61%と低い水準です。
同じ中小企業でも業種によって水準が大きく異なるため、業種別の表で比較することが欠かせません。
Q3. 経常利益率が10%以上だと優良企業といえますか?
公的機関が「経常利益率10%以上が優良企業」と定めた一次ソースは確認できていません。
参考として、財務省の資本金10億円以上の企業(算出値)は11.07%、中小企業実態基本調査の学術研究,専門・技術サービス業は12.97%です。
業種平均を上回っているかどうかで判断するほうが実態に近い方法です。
Q4. 赤字(経常損失)の場合、経常利益率はどう考えればよいですか?
会社計算規則では、経常損益金額がゼロ未満の場合は「経常損失金額」として表示すると定められています。
経常損失の場合、経常利益率はマイナスの値になります。
単年度の赤字だけで判断せず、営業利益率や過去数年の推移とあわせて確認しましょう。
Q5. 個人事業主でも経常利益率の考え方は同じですか?
国税庁の青色申告決算書(一般用)の損益計算書は、売上(収入)金額・売上原価・経費・専従者給与などの科目で構成されており、法人の損益計算書のような営業利益・経常利益の区分はありません。
支払利息にあたる「利子割引料」も経費の一項目として記載します。
経常利益率を計算する場合は、営業外収益・営業外費用に相当する項目を自身で整理したうえで算出してください。
—
まとめ:経常利益率の目安を正しく理解して自社の収益改善に役立てよう
経常利益率の目安は、財務省・中小企業庁・経済産業省のどの統計を基準にするかによって数値が変わるため、自社の規模や業種に合った統計と比較することが欠かせません。
中小企業の全産業平均は中小企業実態基本調査の4.44%(令和6年度)を基準にし、業種によって差が大きい点は業種別の表で確認しましょう。
経常利益率が低い、または赤字の場合は、本文で紹介した4つの改善策から着手できます。
まずは自社の経常利益率を計算し、比較表で位置づけを確認してみてください。
まずはお気軽にご相談ください。