
「自社は中小企業だから関係ない」と思っていませんか。
グループ法人税制は資本金の規模を問わず、完全支配関係(100%の資本関係)があれば強制適用されます。
本記事では判定基準と対象取引、中小企業特例が使えなくなるケース、任意選択のグループ通算制度との違いを整理しました。
読み終えるころには、自社が対象かどうかを自分で一次判断できます。

グループ法人税制とは何か:基本と強制適用の仕組み
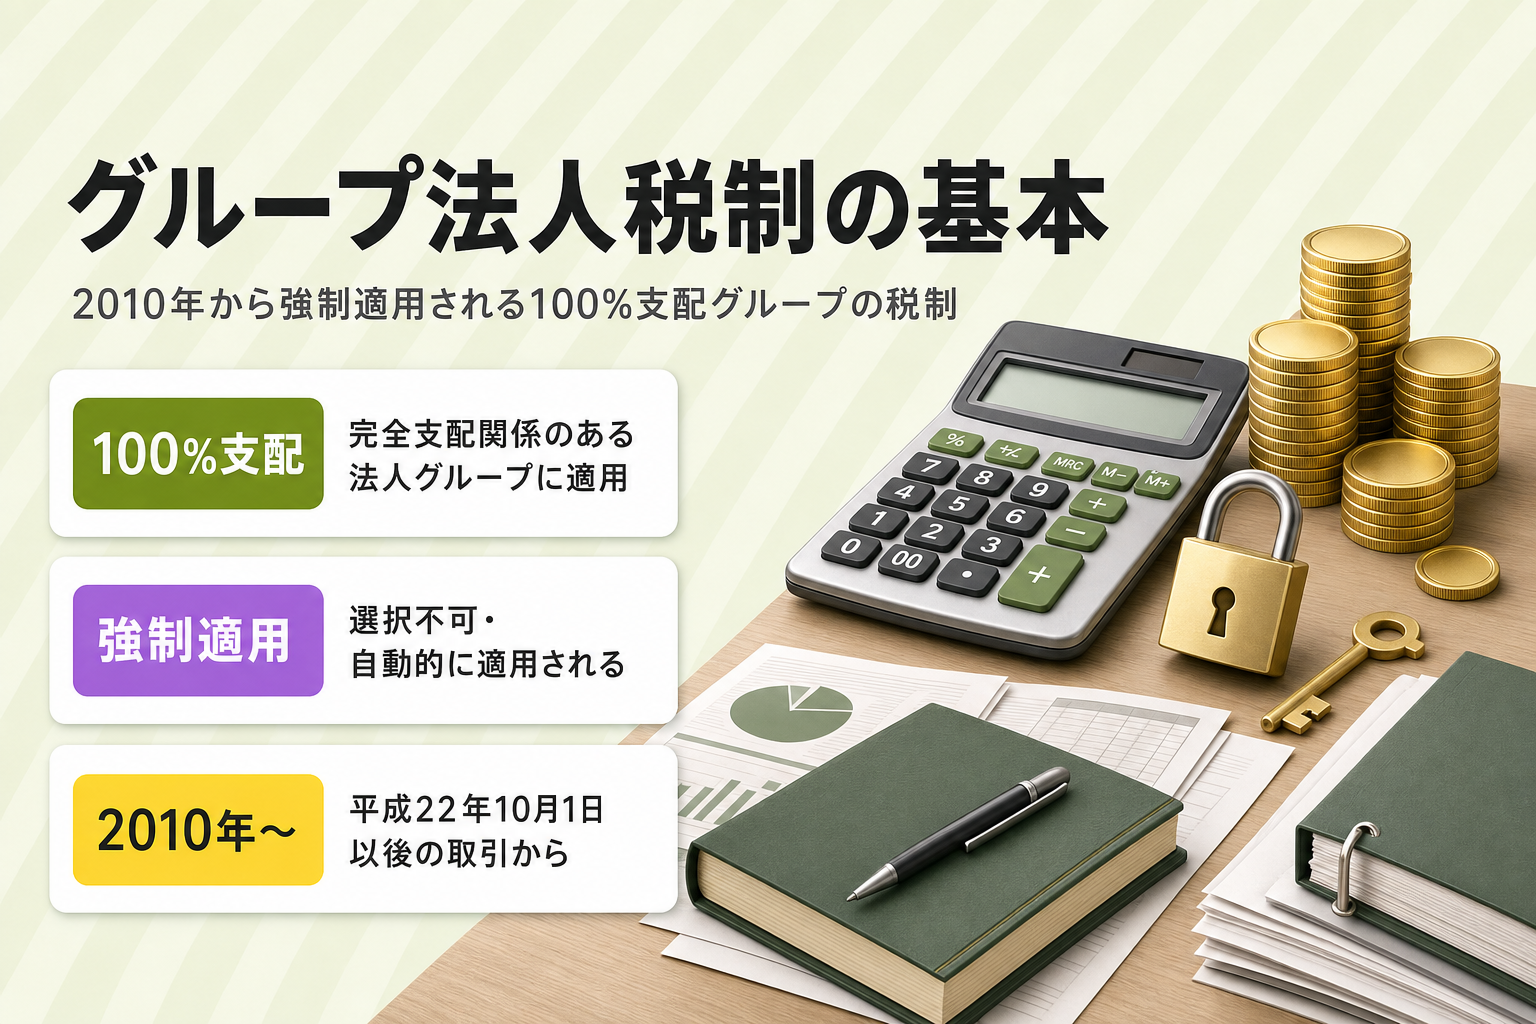
グループ法人税制とは、完全支配関係(100%の資本関係)にある法人グループ内の取引に特別な課税ルールを適用する法人税の制度です。
平成22年度税制改正で創設され、対象法人の意思にかかわらず自動的に適用されます。
大企業だけの制度と誤解されがちですが、中小企業やオーナー企業も要件を満たせば当然に対象となる点を、まず押さえておきましょう。
「グループ法人」と「グループ会社」の違い
「グループ法人」は完全支配関係(100%支配)にある法人の集まりを指す税法上の概念です。
一方「グループ会社」に法令上の定義はなく、会社法・会計上の親子会社は議決権50%超のほか、議決権40%以上で役員構成や契約により実質的に支配している場合も含まれます(会社法施行規則3条3項)。
「グループ会社だから特例が使える」という認識は誤りで、税務上は完全支配関係の有無で判定します。
平成22年創設・強制適用の仕組み
グループ法人税制は平成22年度税制改正で創設された制度で、原則として平成22年10月1日以後の取引から適用対象です。
ただし受取配当等の見直しなど一部の項目は、同年4月1日以後に開始する事業年度から適用されています。
規模や業種を問わず、完全支配関係が生じた時点で自動的に適用が始まる点が特徴です。
大企業だけの制度ではない:中小企業・オーナー企業も対象
グループ法人税制は、資本金や会社の規模にかかわらず、完全支配関係(100%の資本関係)があれば強制的に適用される制度です。
中小企業向けの租税特別措置のように、自社で選択して使うかどうかを決められる制度ではありません。
オーナー企業が複数の会社を100%保有しているだけでも対象になり得るため、「大企業だけの話」という思い込みはまず捨てる必要があります。
完全支配関係の判定範囲:個人オーナーが注意すべきケース
「うちは100%支配なんてしていない」と思っていても、完全支配関係の判定範囲は想像より広いのが実情です。
特に個人オーナーが経営する会社では、配偶者や親族が別会社を保有しているだけで、グループ法人税制の対象になるケースがあります。
判定の基本パターンから見ていきましょう。
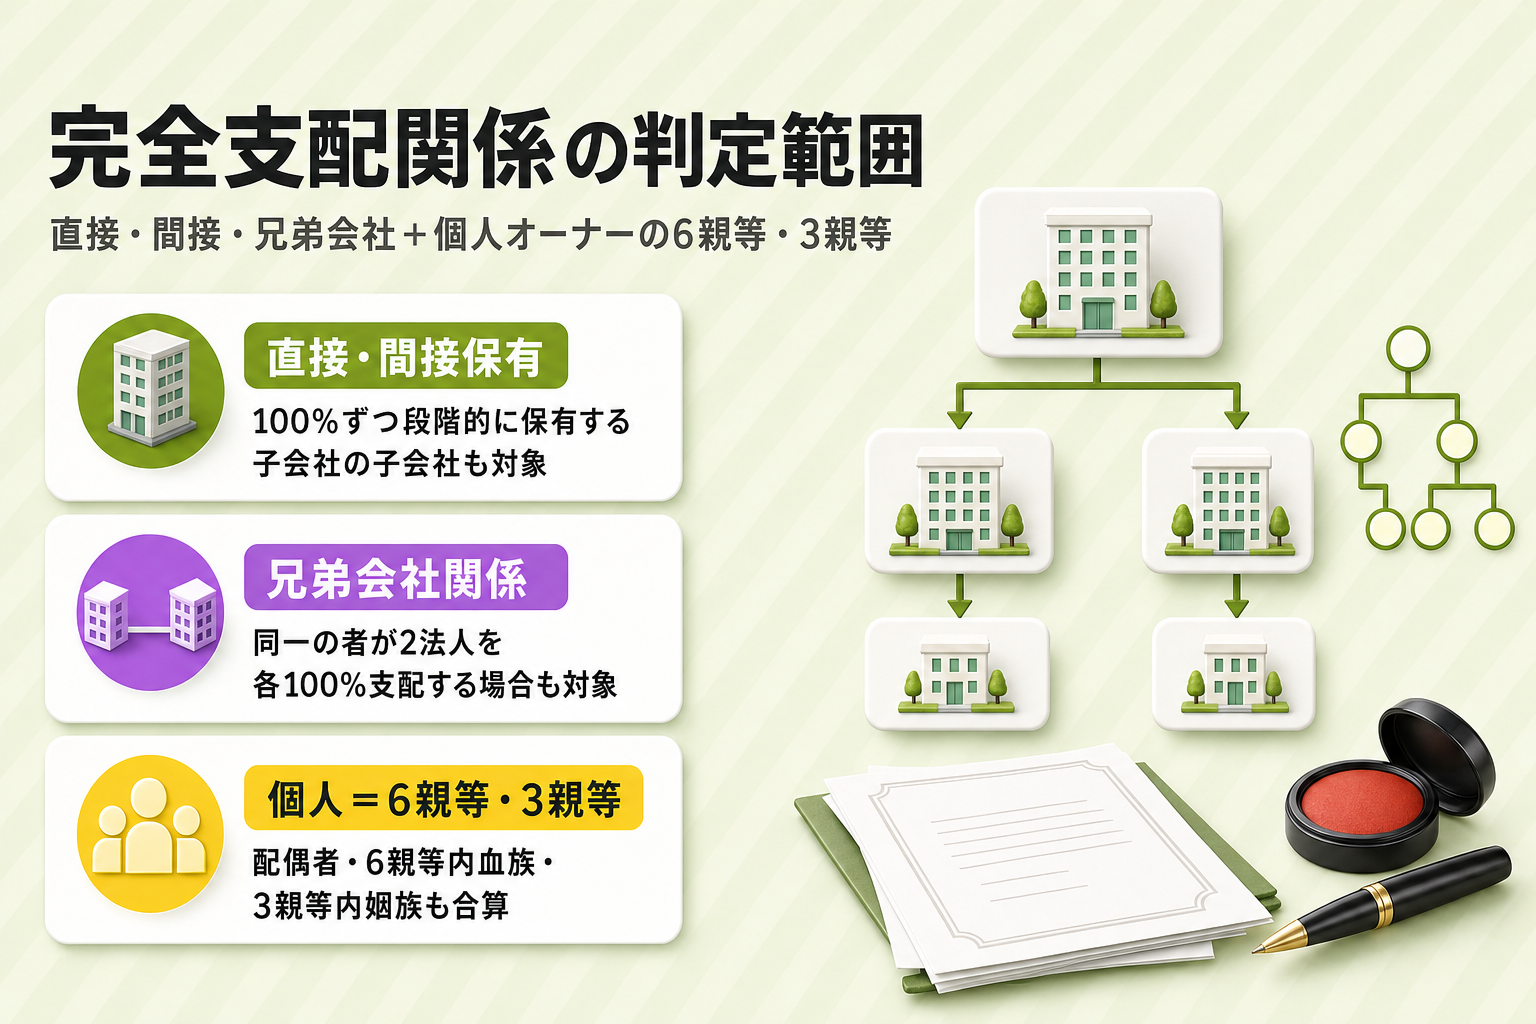
完全支配関係の3パターン(直接・間接・兄弟会社)
完全支配関係とは、一の者が法人の発行済株式等の全部を直接または間接に保有する関係のことです(法人税法2条12号の7の6)。
判定は①直接保有、②子会社の子会社を通じた間接保有、③同一の者が2社を100%保有する兄弟会社関係、の3パターンに分かれます。
保有関係の考え方は「持株比率とは?議決権比率・出資比率との違いと経営への影響を解説」で詳しく解説しています。
個人オーナーと親族が「一の者」になる場合
個人が「一の者」として判定される場合、その個人本人に加え、施行令が定める「特殊の関係のある個人」も合わせて保有株式を判定します(施行令4条の2第2項・4条1項)。
対象範囲は下表のとおりです。
親族の範囲を具体的に確認したい場合は「親族役員とは?メリット・デメリットと2026年税制改正の最新ポイント」も参考になります。
| 区分 | 該当する者 |
|---|---|
| 親族 | 株主等の親族。民法725条により6親等内の血族・配偶者・3親等内の姻族が該当する |
| 事実婚関係者 | 株主等と事実上婚姻関係と同様の事情にある者 |
| 使用人 | 株主等(個人)の使用人 |
| 生計維持者 | 株主等から受ける金銭等で生計を維持している者 |
| 生計を一にする親族 | 上記の者と生計を一にするその親族 |
期中に完全支配関係が成立・消滅した場合の判定タイミング
譲渡損益の繰延べや寄附金・受贈益の特例は、その取引が行われた時点の完全支配関係で判定します(法人税法61条の11第1項・37条2項)。
一方、受取配当等の全額益金不算入は配当等の額の計算期間を通じた継続保有、中小企業向け特例の不適用は各事業年度の終了時点の資本関係で判定します。
逆に、繰り延べていた譲渡損益は、完全支配関係が消滅したタイミングで益金または損金に戻し入れられるため、株式の異動時期の記録が欠かせません。
適用対象は内国法人間の取引に限られる
本記事で取り上げた譲渡損益の繰延べ・寄附金・受贈益・適格現物分配は、いずれも内国法人どうしの取引が要件です(このうち譲渡損益の繰延べは当事者双方が、適格現物分配は資産の移転を受ける側が、普通法人または協同組合等であることも要件です)。
内国法人から個人への譲渡や、外国法人への譲渡・現物分配には適用されません。
海外子会社を含むグループでは、どの取引が制度の対象になるかの確認は制度単位・法人単位です。
グループ法人税制の主な特例:対象取引と税務上の取り扱い一覧
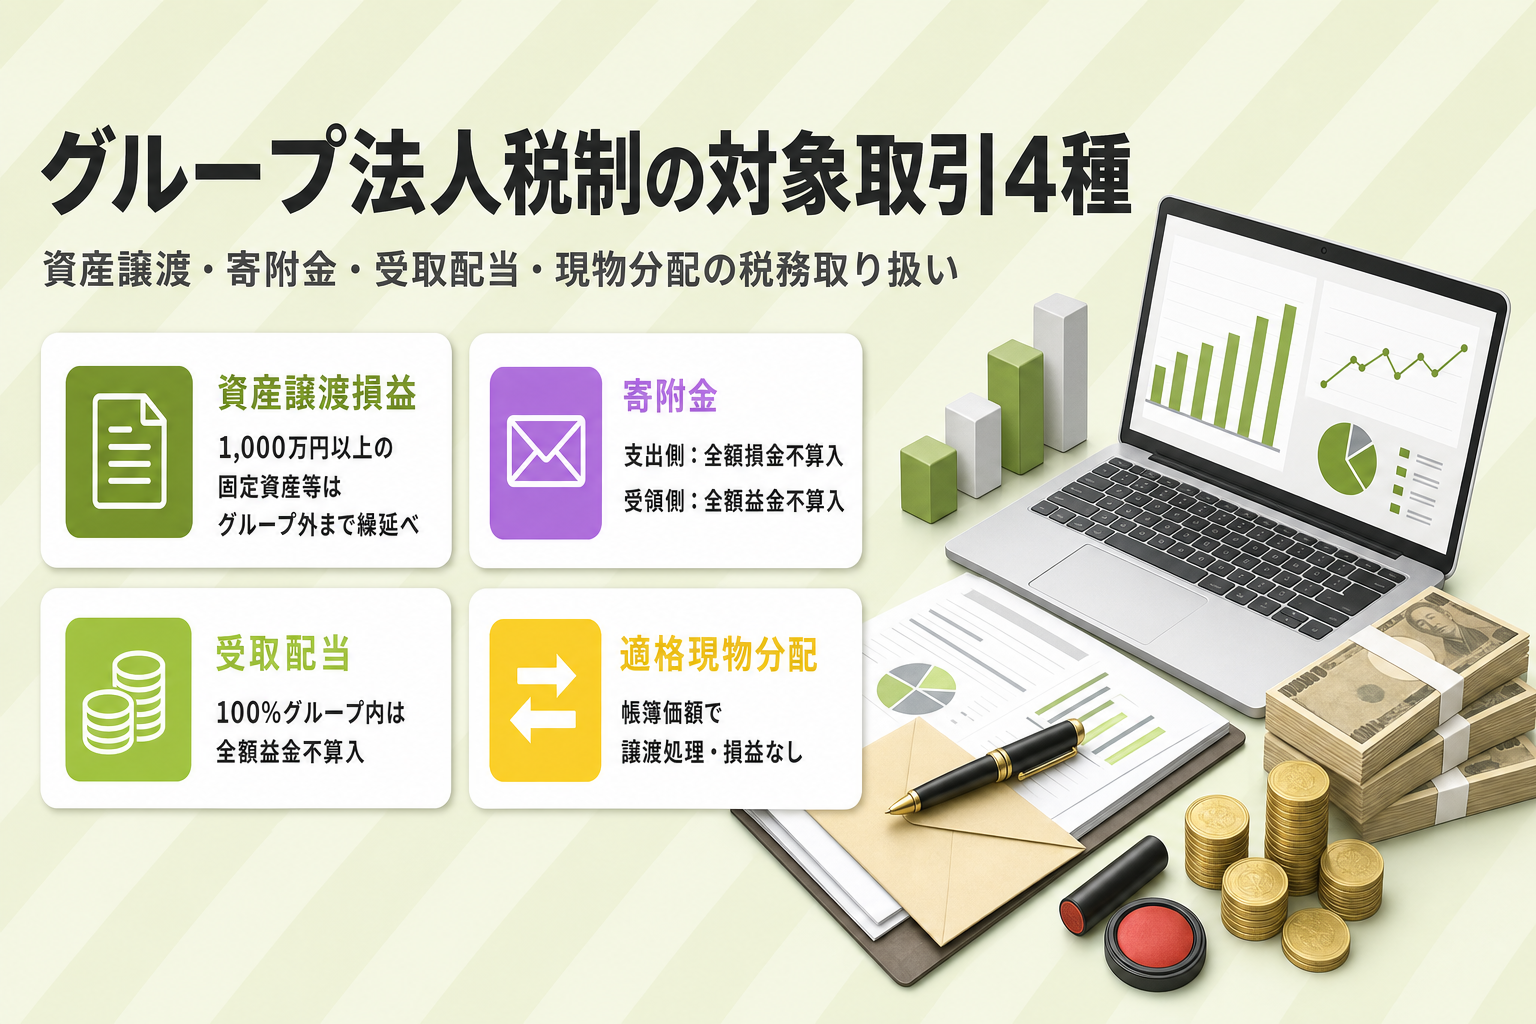
グループ法人税制が適用される取引は、主に4つです。
取引の種類ごとに税務上の取り扱いが異なるため、どの取引がどう変わるのかを整理しておくと実務判断がスムーズになります。
1つずつ見ていきましょう。
①資産の譲渡損益の繰延べ(現行条文は61条の11)
完全支配関係がある内国法人どうしで「譲渡損益調整資産」(固定資産・土地・有価証券・金銭債権など)を譲渡すると、譲渡損益に相当する金額は損金または益金に算入され、課税が繰り延べられます(法人税法61条の11第1項)。
譲渡直前の帳簿価額が1,000万円に満たない資産は、この繰延べの対象外です(施行令122条の12第1項第3号)。
譲渡損益の戻入れ(実現)事由:いつ課税されるか
繰り延べた譲渡損益は、永久に課税されないわけではありません。
譲受法人がその資産を譲渡・償却・評価換え・貸倒れ・除却したとき、または譲渡法人と譲受法人の完全支配関係が消滅したときに、繰り延べていた金額が益金または損金に算入されます(法人税法61条の11第2項・第3項)。
資産を手放すタイミングだけでなく、資本関係が動いた時点も課税の起点です。
②グループ内寄附金と③受取配当の扱い
完全支配関係(法人による完全支配関係に限る)がある内国法人間の寄附金は、全額損金不算入・全額益金不算入となります(法人税法37条2項・25条の2)。
個人が兄弟会社を保有する場合はこの規定の対象外です。
完全子法人株式等の受取配当も全額益金不算入です(同23条1項・5項)。
資金移動は「役員貸付金の利息を徹底解説|適正利率・税務リスク・解消方法まで」も参考になります。
④適格現物分配
完全支配関係がある内国法人のみに資産を移転する現物分配は「適格現物分配」となり、帳簿価額のまま譲渡したものとして扱われます(法人税法2条12号の15・62条の5)。
簿価のまま移転するため譲渡損益は生じません。
条件を満たさない場合は通常の課税関係が生じるため、事前の確認が欠かせません。
グループ通算制度との違い:強制 vs 任意・選択基準の早見表
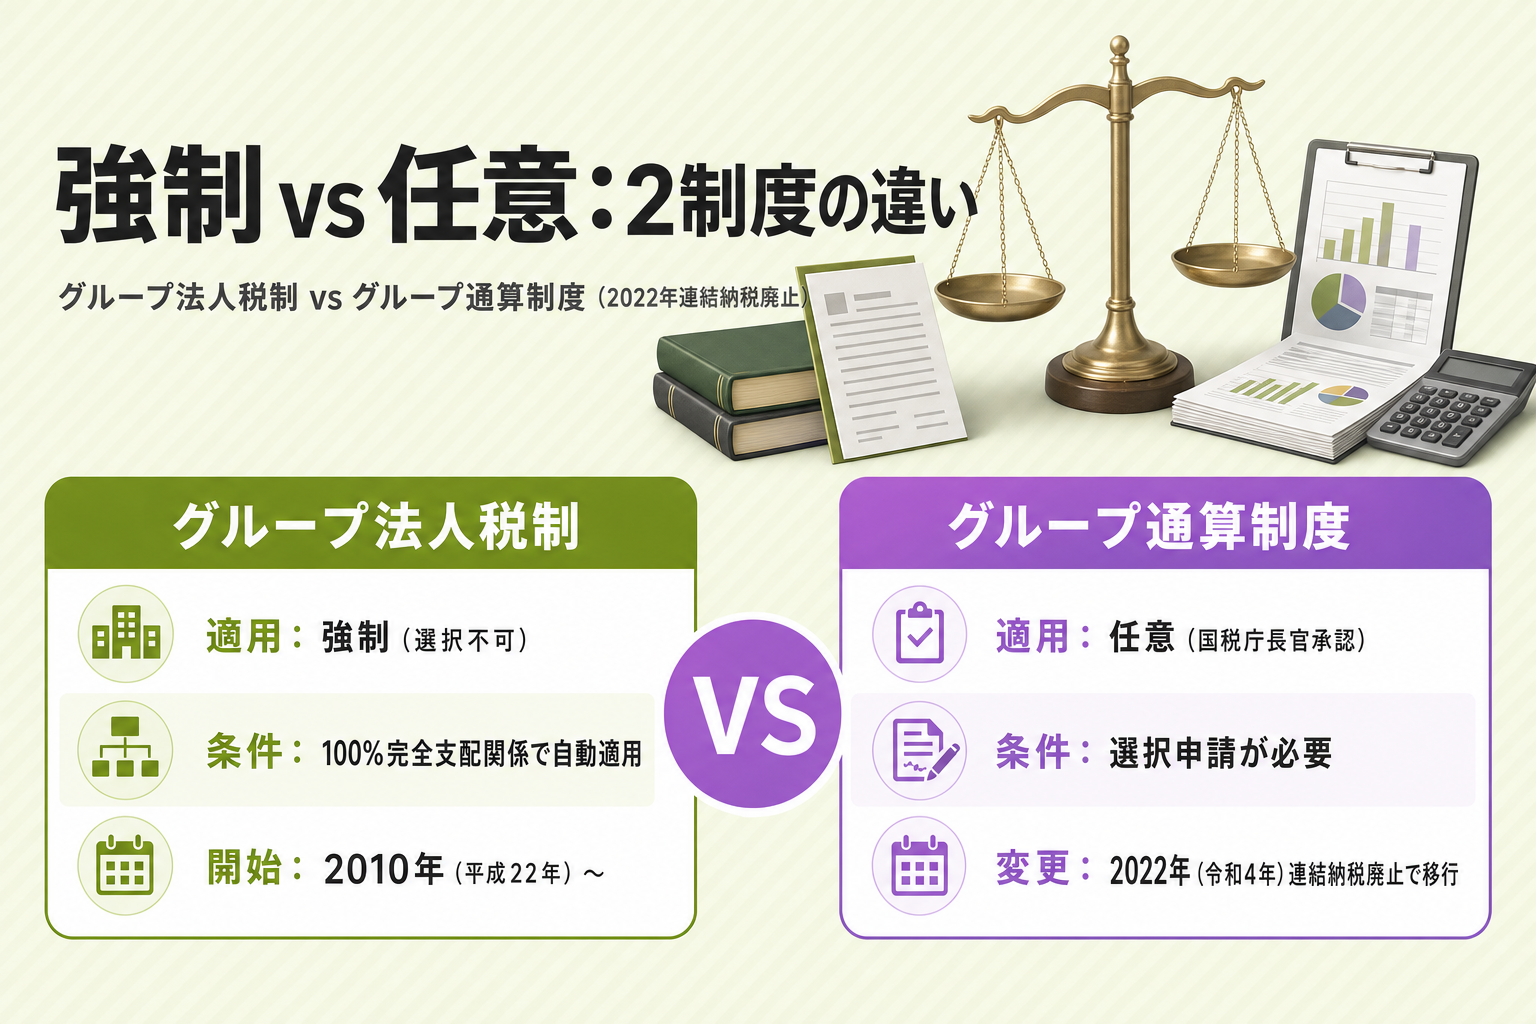
「連結納税」「グループ通算制度」「グループ法人税制」は名前が似ていますが、性質はまったく異なる制度です。
特に連結納税制度は既に廃止されているため、混同したまま実務を進めないよう注意しましょう。
旧連結納税制度の廃止とグループ通算制度への移行
連結納税制度は令和2年度税制改正で見直され、令和4年4月1日以後に開始する事業年度からグループ通算制度へ移行しました(国税庁)。
申告納税単位が各法人ごとに変わるなど、計算方法にも違いがあります。
旧制度の知識のまま実務を進めるのは危険です。
グループ法人税制 vs グループ通算制度:3つの違い
最大の違いは「強制か任意か」にあります。
グループ法人税制は完全支配関係が生じた時点で自動的に適用されますが、グループ通算制度は親法人・子法人の連名で承認申請をして選ぶ任意の制度です。
両制度は並存するため、通算制度を選んでいないから関係ないという認識は誤りです。
主な違いは下表で整理します。
| 項目 | グループ法人税制 | グループ通算制度 |
|---|---|---|
| 適用形態 | 強制適用(完全支配関係が生じた時点) | 任意選択(原則、最初の事業年度開始の日の3月前までに親法人・子法人全員の連名で承認申請。みなし承認規定あり) |
| 申告単位 | 各法人が個別に申告 | 通算法人ごとに申告し、損益通算等の調整を行う |
| 電子申告 | 一般の法人税申告と同様 | 資本金の額にかかわらずe-Taxが必須 |
グループ通算制度を選択すべき場合の判断ポイント
グループ通算制度が効果を発揮しやすいのは、グループ内に欠損金(税務上の赤字)を抱える法人がある場合です。
黒字法人の所得と損益通算でき、納税額を抑えられる余地があります。
ただし申告調整など事務負担は増えます。
中小通算法人向けの軽減税率には適用期限があるため、選択前に最新情報を確認しておきましょう。
グループ法人税制の注意点:中小企業が受けられなくなる特例
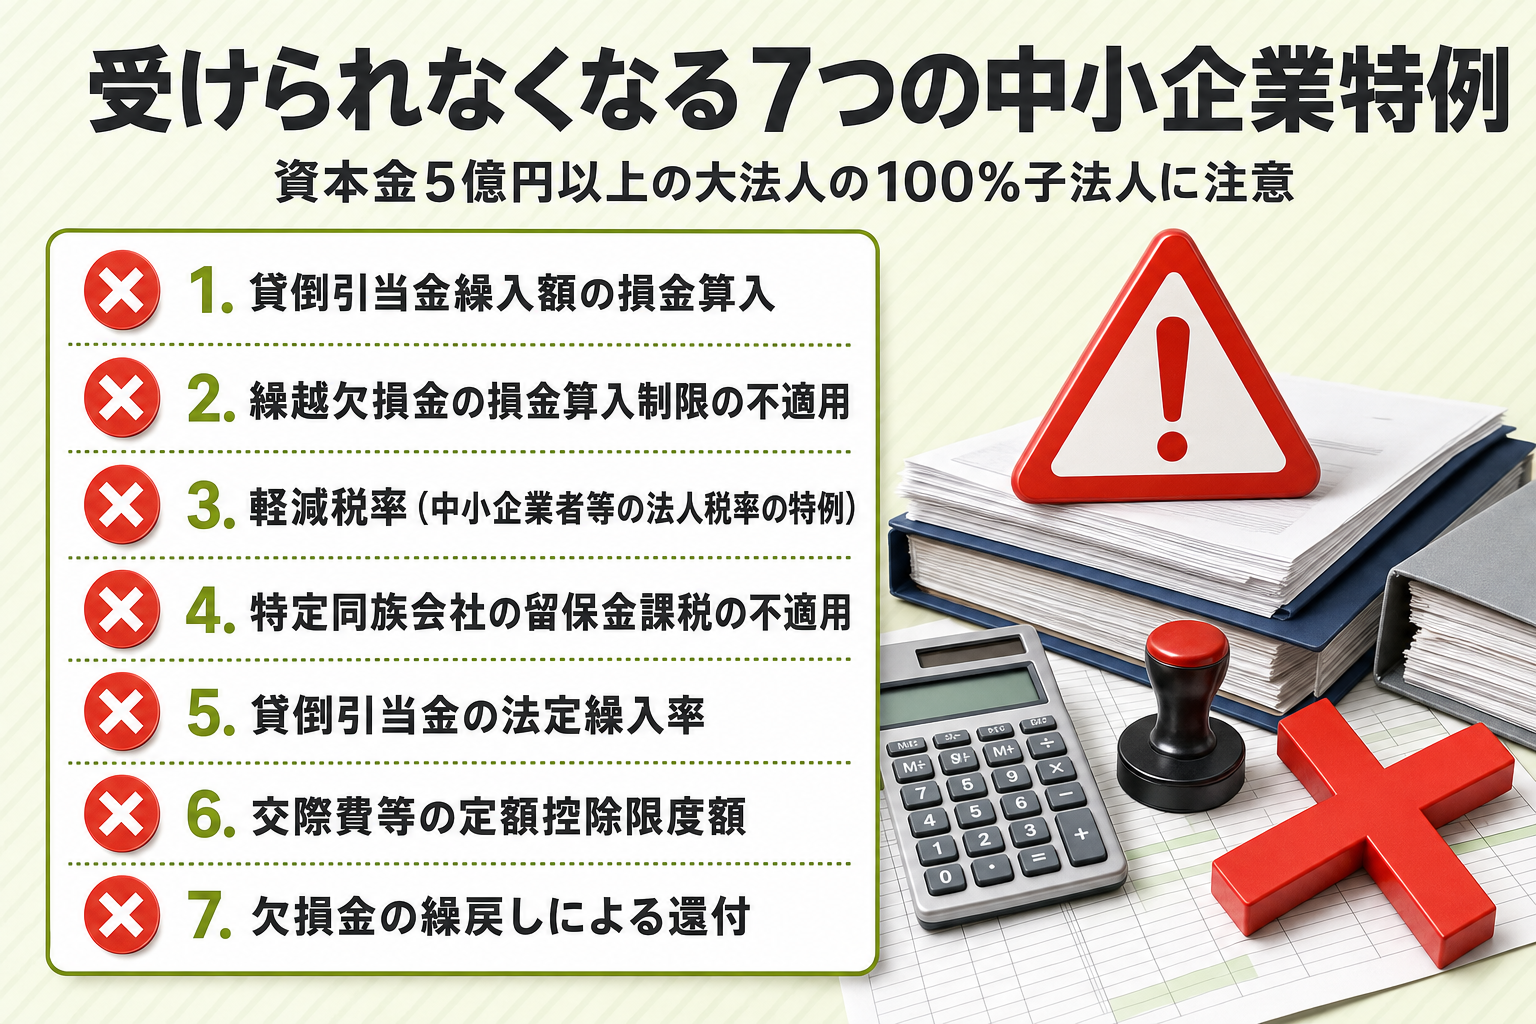
グループ法人税制は強制適用であることに加え、中小企業がこれまで使ってきた特例を受けられなくなるという影響もあります。
「規模が小さいから関係ない」という見落としが、思わぬ税負担の入り口です。
何が変わるのかを順に整理します。
「大法人による完全支配関係」の判定要件
ここでいう「大法人」とは、資本金または出資金が5億円以上の法人(または相互会社等)を指します(国税庁No.5800)。
大法人による完全支配関係がある普通法人は「100%子法人等」と呼ばれ、大法人の100%子法人に限らず完全支配関係があるすべての普通法人が対象です。
資本金1億円以下の法人でも例外にはなりません。
受けられなくなる7つの中小企業特例(一覧表)
資本金1億円以下でも大法人の100%子法人等に該当すると、次の7つの中小企業向け特例がいずれも使えなくなります(国税庁No.5800)。
自社の該当有無を確認しておきましょう。
| # | 特例名 | 内容 |
|---|---|---|
| 1 | 貸倒引当金繰入額の損金算入 | 一定の法人を除き、貸倒引当金の繰入額を損金算入できなくなる |
| 2 | 繰越欠損金の損金算入制限の不適用 | 繰越欠損金の控除に所得の一定割合の制限がかかる |
| 3 | 軽減税率(中小企業者等の法人税率の特例) | 年800万円以下の所得への軽減税率が使えなくなる |
| 4 | 特定同族会社の留保金課税の不適用 | 留保金額が留保控除額を超えると留保金課税の対象になりうる |
| 5 | 貸倒引当金の法定繰入率 | 法定繰入率でなく貸倒実績率での計算になる |
| 6 | 交際費等の定額控除限度額 | 「【2026年最新】法人の経費にできるもの一覧|節税と財務戦略を徹底解説」で解説する定額控除が使えず、飲食費等の50%超が損金不算入になる |
| 7 | 欠損金の繰戻しによる還付 | 解散等の一定の事実がある場合を除き、還付請求ができない |
出典:国税庁|No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について
現行の軽減税率(原則税率と所得10億円超の例外区分)
資本金1億円以下の法人など(大法人の100%子法人等を除く)は、所得のうち年800万円以下の部分に15%の軽減税率が適用されます(国税庁No.5759)。
ただし前3事業年度の所得金額の年平均が15億円を超える「適用除外事業者」は19%です。
所得金額が年10億円を超える事業年度は、年800万円以下の部分の税率が17%になります。
それ以外の部分と上記除外に該当する普通法人は23.2%です。
うっかり適用される典型ケースと対策
よくある落とし穴は、大企業グループの傘下に入った事実に気づかないまま中小企業向け特例を使い続けてしまうケースです。
M&Aで完全支配関係が生じたタイミングでは、必ず税務上の影響を確認しましょう。
ここまで登場した数値は下表のとおりです。
| 項目 | 内容 | 出典 |
|---|---|---|
| 譲渡損益調整資産の除外基準額 | 帳簿価額1,000万円未満の資産は対象外 | 法人税法施行令122条の12 |
| 大法人の判定基準となる資本金額 | 資本金または出資金5億円以上 | 国税庁No.5800 |
| 軽減税率が適用される所得の範囲 | 年800万円以下の部分に15%(所得10億円超の事業年度は17%/適用除外事業者は19%) | 国税庁No.5759 |
| グループ通算制度の承認申請期限 | 原則、最初の事業年度開始の日の3月前まで | 国税庁No.5900 |
| グループ通算制度の税率区分 | 普通法人23.2%・協同組合等19%・中小通算法人は軽減対象所得金額以下19%(令和7年3月31日までに開始する事業年度は15%の特例) | 国税庁No.5900 |
ホールディングス化とグループ法人税制の関係
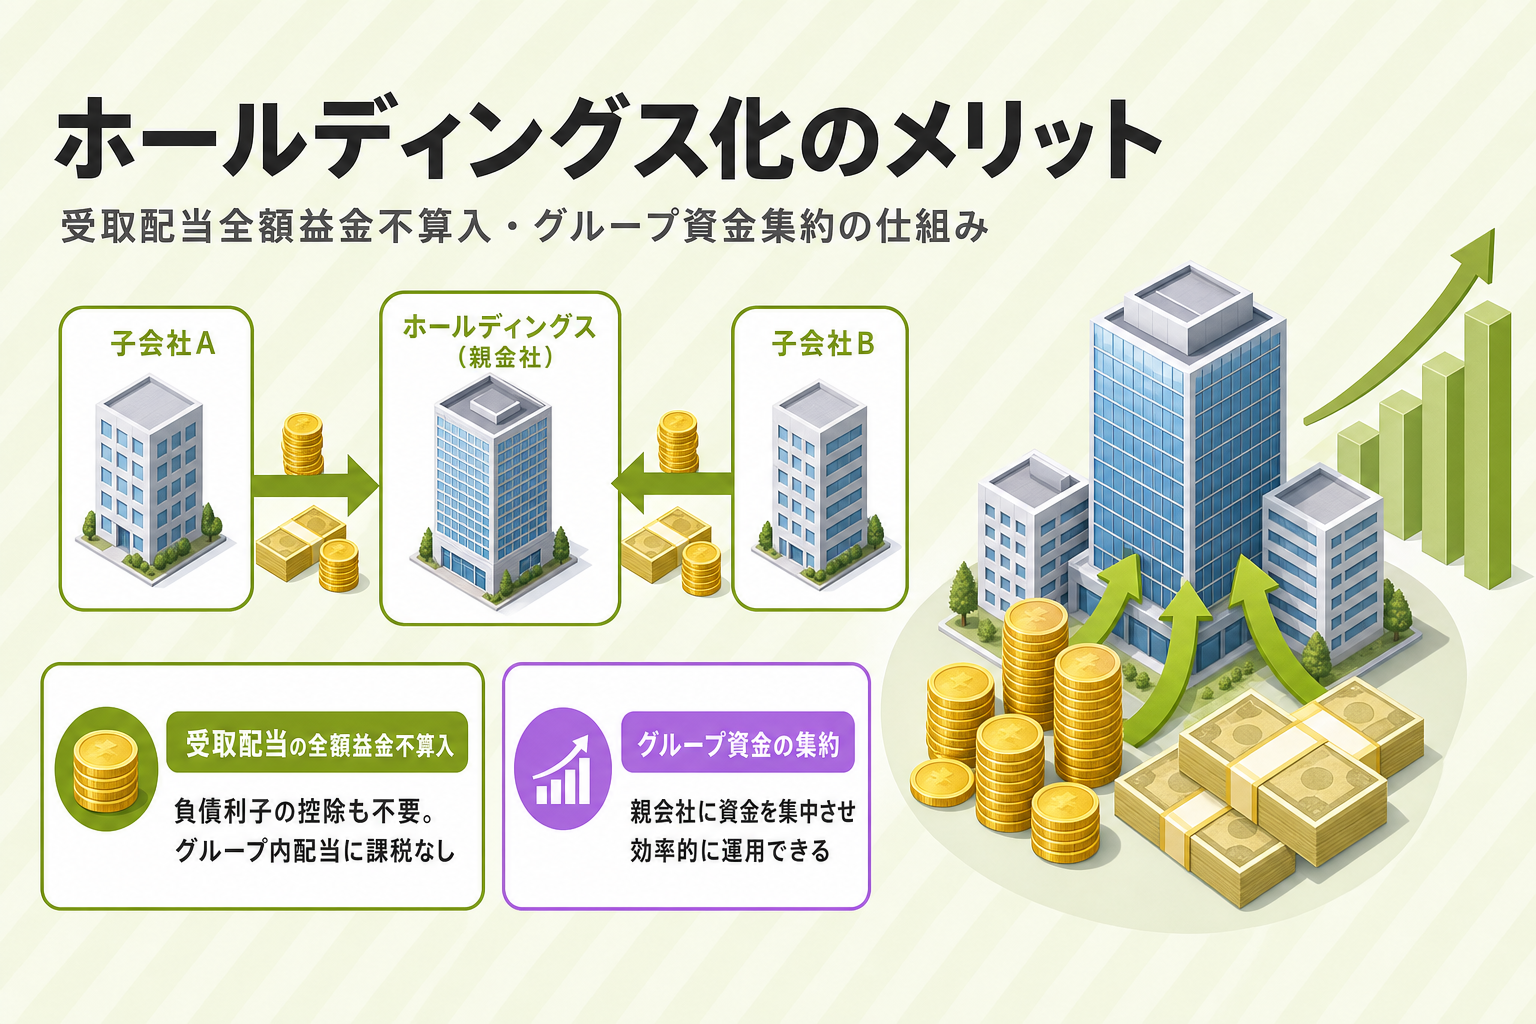
グループ法人税制は制約だけでなく、ホールディングス構造を取る企業にとってメリットとして働く側面もあります。
制度を正しく理解すれば、グループ全体の資金効率を高める設計に活かせます。
受取配当の全額益金不算入とホールディングス化のメリット
100%グループ内の子会社から受け取る配当は全額益金不算入となります(法人税法23条1項・5項)。
関連法人株式等(保有割合3分の1超)のような負債利子控除の計算も不要です。
この仕組みにより、グループ内の資金を親会社に集約しやすくなります。
初回配当時は「継続保有要件」に注意
受取配当の全額益金不算入は、「配当等の額の計算期間を通じて完全支配関係が継続している」ことが要件です(法人税法23条5項)。
ホールディングス化後、株式取得から間もない時期に初回配当を実施すると、この要件を満たさず一部が課税対象になるおそれがあります。
配当時期は取得時期とあわせて確認しておく必要があります。
グループ財務管理:自己資本比率・決算期の論点
ホールディングス化では自己資本比率への影響も確認しておきましょう。
「自己資本比率の目安とは?業種別の適正値と改善方法をわかりやすく解説」、決算期の見直しは「決算期変更で経営を最適化!メリット・デメリット・タイミングを解説」、資産管理会社の活用は「資産管理会社とは?設立のメリットとデメリットを財務専門家が解説」で解説しています。
グループ法人税制のメリット・デメリットを整理
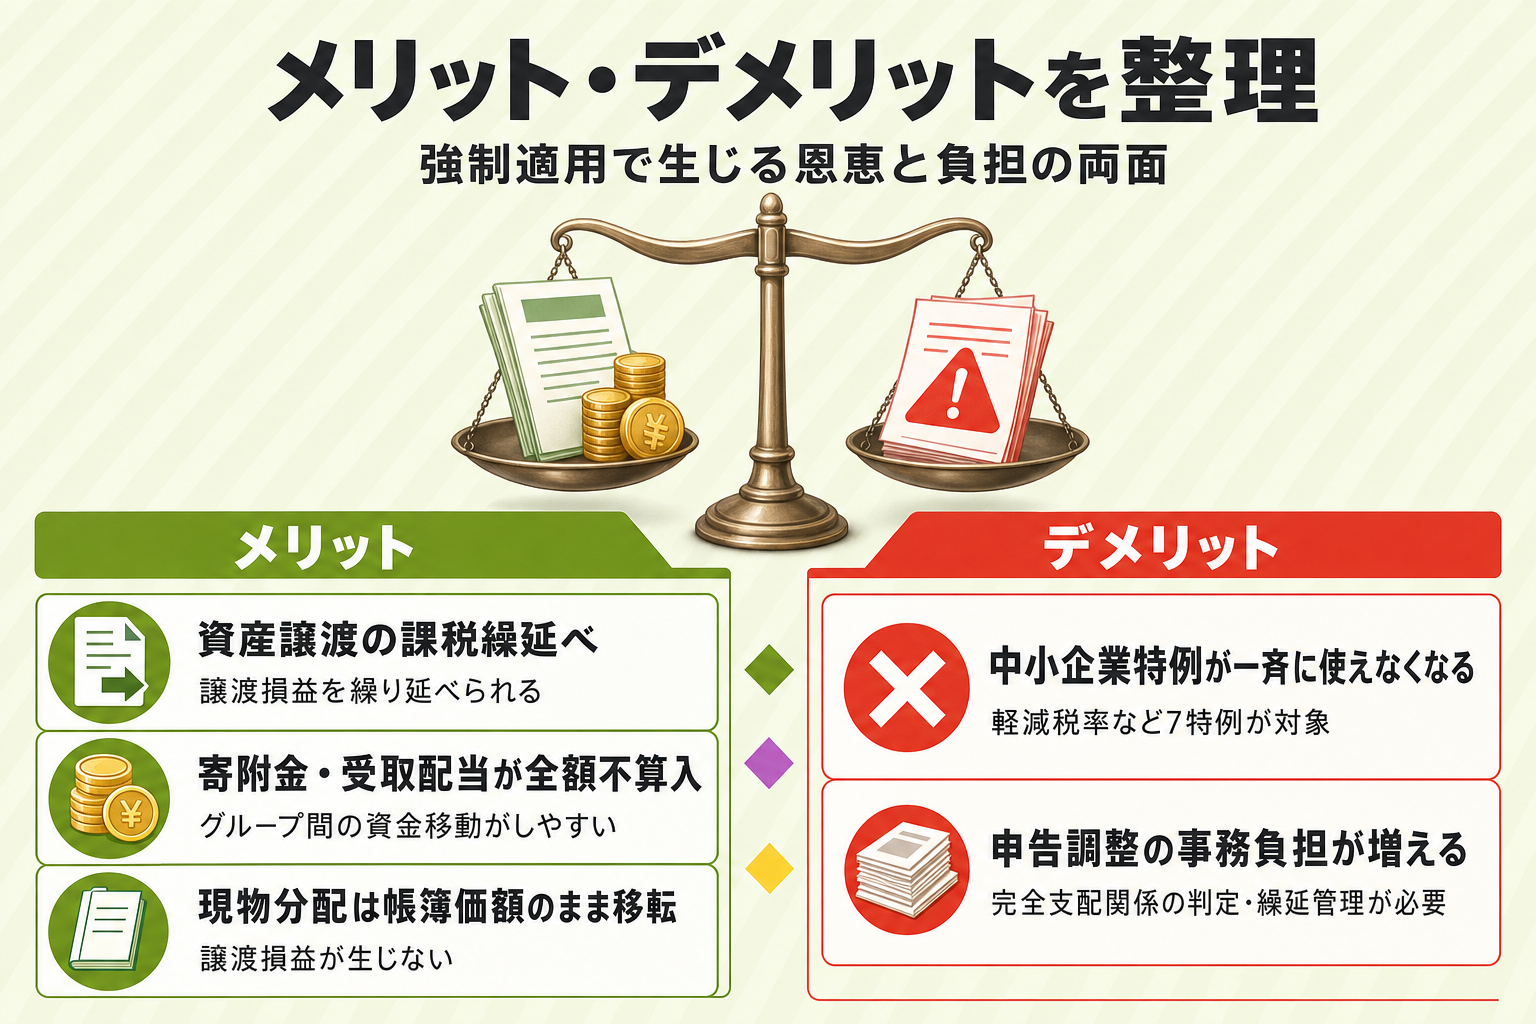
ここまで解説した個別ルールを、経営判断に使える形で整理します。
グループ法人税制は負担だけでなく恩恵もある制度です。
メリット:グループ間取引の課税コストを抑えられる
グループ内の資産譲渡は損益が繰り延べられ、寄附金・受取配当は全額不算入になるため、グループ間の資金移動やM&A後の資産再配置にかかる課税コストを抑えられます。
現物分配も帳簿価額のまま移転でき、譲渡損益が生じません。
資金効率を重視するグループにとっては大きな利点です。
デメリット:中小特例の喪失と申告事務の負担増
大法人の100%子法人等になると、軽減税率をはじめとした7つの中小企業向け特例が一斉に使えなくなります。
あわせて完全支配関係の判定や譲渡損益の繰延べ管理など、申告調整の事務負担が重くなる点もデメリットです。
メリットとデメリットの両面を踏まえて、資本政策を検討する必要があります。
グループ法人税制の実務上の留意点
制度の内容を理解したら、次は実務でどう対応するかを確認しておきましょう。
判定資料の整備と、通算制度を選ぶ場合の手続きが主なポイントです。
完全支配関係の判定資料をどう整備するか
株主構成や議決権比率の記録を日頃から整えておくと、期中に完全支配関係が変化したタイミングや大法人判定の確認がスムーズになります。
M&Aや組織再編の予定がある場合は、事前に資本関係図を作成しておくと実務上の判断がしやすくなります。
グループ通算制度を選ぶ場合の手続き実務
グループ通算制度の承認申請は、原則として最初の事業年度開始の日の3月前までに、親法人・子法人全員の連名で提出する必要があります(国税庁No.5900)。
期限までに承認・却下の処分がなければみなし承認となる規定もあります。
また通算法人は、資本金の額にかかわらずe-Taxでの申告が必須です。
財務・税務のご相談はEncoachへ

Encoachでは、財務・会計・税務領域の専門家チームが中小企業・中堅企業の経営者や経理担当者をサポートしています。
グループ法人税制の適用判定や、中小企業特例の該当可否、ホールディングス化に伴う税務シミュレーションなど、実務に即した相談に幅広く対応しています。
「自社が対象かどうか確認したい」「特例が使えなくなるか心配」といった段階のご相談も歓迎です。
財務・会計・税務でお困りの際は、LINEからお気軽にご相談ください。
グループ法人税制についてよくある質問
Q1. グループ法人税制とはどのような制度ですか?
A. グループ法人税制は、完全支配関係(100%の資本関係)にある法人グループ内の取引に特別な課税ルールを適用する法人税の制度です。
平成22年度税制改正で創設され、原則として平成22年10月1日以後の取引から適用されています。
任意選択ではなく、完全支配関係が生じた時点で自動的に適用される点が最大の特徴です。
Q2. グループ法人税制は強制適用ですか?(任意適用のグループ通算制度との違い)
A. はい、グループ法人税制は完全支配関係があれば規模を問わず強制適用されます。
一方、グループ通算制度は親法人・子法人の連名で承認申請をして選ぶ任意の制度です。
両制度は並存するため、通算制度を選んでいないからグループ法人税制も関係ない、と考えるのは誤りになります。
Q3. グループ法人税制とグループ通算制度の違いは何ですか?
A. グループ法人税制は完全支配関係があれば強制適用されますが、グループ通算制度は任意選択の制度です。
申告単位も異なり、グループ法人税制は各法人が個別に申告する一方、グループ通算制度は通算法人ごとに申告しつつ損益通算等の調整を行います。
旧連結納税制度は令和4年4月1日以後開始事業年度から廃止されています。
Q4. グループ法人税制のデメリット(問題点)は何ですか?
A. 主な注意点は2つです。
資本金5億円以上の大法人の完全支配下に入ると、軽減税率など7つの中小企業向け特例が一斉に使えなくなる点、そして申告調整が増え実務負担が高まる点です。
M&A後など完全支配関係が生じたタイミングで、税務上の影響を必ず確認しましょう。
Q5. 「一の者」(個人株主・親族)の範囲はどこまでですか?
A. 個人が「一の者」として判定される場合、その個人本人に加え、親族・事実婚関係者・使用人・生計を維持されている者なども合わせて保有株式を判定します(施行令4条の2第2項・4条1項)。
配偶者が別会社を保有しているだけで完全支配関係に該当する場合があるため、家族の株式保有状況の確認も欠かせない作業です。
まとめ:グループ法人税制を正しく理解して税務リスクを防ごう
完全支配関係(100%支配)があれば、規模を問わずグループ法人税制が強制適用されます。
大法人の完全支配下に入ると中小企業向け特例が使えなくなる一方、譲渡損益の繰延べや受取配当の全額益金不算入といったメリットもあり、一方的な負担増ではありません。
期中に完全支配関係が成立・消滅すると課税関係も動くため、取引タイミングの確認が欠かせない論点です。
自社の完全支配関係の状況とM&A・組織再編の予定を洗い出し、専門家に相談してみましょう。
まずはお気軽にご相談ください。
関連法令・出典一覧
本記事の各セクションは、以下の公的機関の一次情報に基づいて作成しています(2026年9月時点)。
最新の取扱いは各公式サイトをご確認ください。
- h2-1・h2-2(定義・完全支配関係・「一の者」の判定):国税庁|平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)(情報)
- h2-2・h2-3(完全支配関係の定義・内国法人限定・現行条文番号):e-Gov法令検索|法人税法
- h2-3(施行令・現行条文番号):e-Gov法令検索|法人税法施行令
- h2-5(中小企業向け特例の不適用):国税庁|No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について
- h2-5(軽減税率):国税庁|No.5759 法人税の税率
- h2-4・h2-8(グループ通算制度の手続き・税率):国税庁|No.5900 グループ通算制度の概要
- h2-4(グループ通算制度の趣旨):国税庁|グループ通算制度
- h2-1(会社法・会計上の親子会社の判定基準):e-Gov法令検索|会社法施行規則
- h2-2(親族の範囲):e-Gov法令検索|民法
- h2-1(受取配当等の見直しの適用開始日):財務省|平成22年度改正関係参考資料(法人税関係)

